
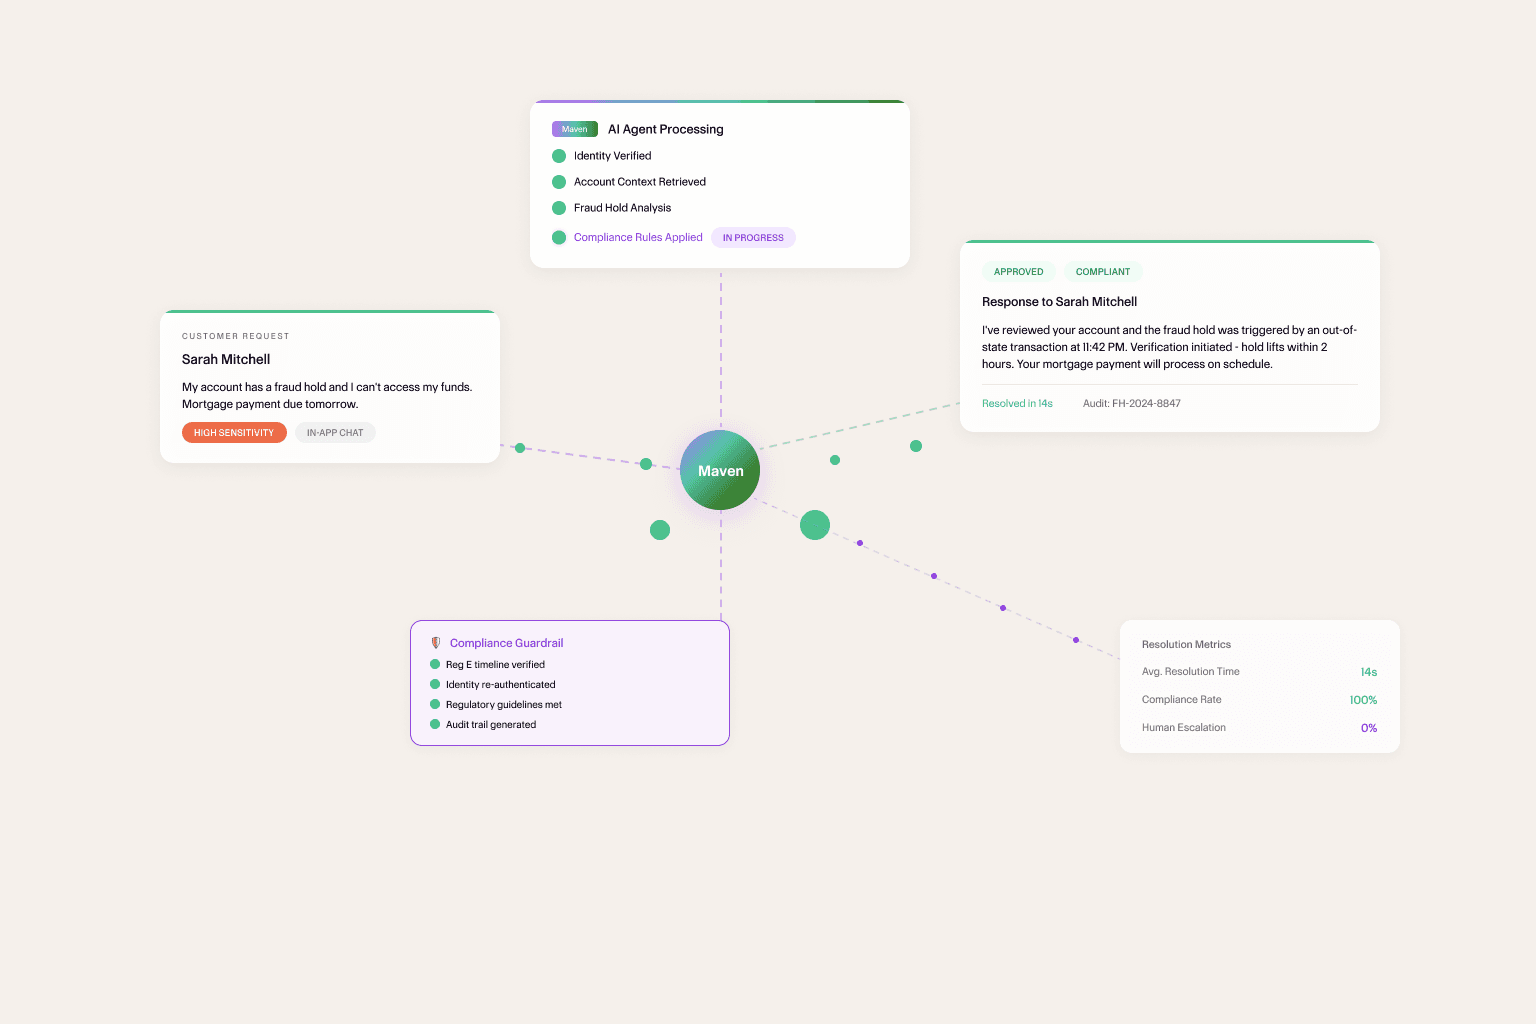
金融データは、人々があらゆるプラットフォームに提供する情報の中でも、特に機密性の高いものです。ミスは規制上の重大な結果を招きます。不正利用による保留について誤った回答をしたり、口座に関する異議申し立ての対応を誤ったりすれば、顧客を苛立たせるだけでは済みません。法的リスクを生み、コンプライアンス上の信頼を損ない、払拭するのに何年もかかるような報道を招きます。
過去10年の大半、FinTechのサポートチームは同じ方法でサポート課題に対応してきました。簡単な問い合わせは自動化で解決し、機密性の高い案件はすべて人が担当し、それに伴うコスト構造を受け入れる、という方法です。
このモデルは今、見直しを迫られています。リスクの大きさが変わったからではありません。AIエージェントが成熟し、複雑で機密性の高いやり取りを安全に処理する方法が、人に任せることだけではなくなったからです。問いは「自動化すべきか」から「本当に信頼できる自動化をどう設計するか」へと移っています。
FinTechのデータ課題は構造的なもの
どの業界にも機密データはあります。しかしFinTechの場合、データの構造そのものと、正当でありながら異なる権利を持つ関係者の多さゆえに、課題は特に深刻です。
法人口座の保有者とその従業員の両方にサービスを提供するプラットフォームを例に考えてみましょう。事業オーナーはすべてを閲覧できます。従業員のカード利用者が閲覧できるのは、自分のカードの利用履歴だけです。どちらも同じプラットフォームの認証済みユーザーです。どちらも「この取引はなぜ承認されなかったのか」といった似た質問をするかもしれません。しかし、それぞれが閲覧を許可されているデータと実行を許可されている操作は、根本的に異なります。
さらに3つ目の層として、プラットフォーム自体があります。社内のオペレーションチーム、コンプライアンス部門、不正調査アナリストは、それぞれまったく異なるルールの下で口座データへのアクセスを必要とします。
これは仮定上の特殊なケースではありません。法人向けバンキングプラットフォーム、融資プラットフォーム、経費管理ツール、決済インフラプロバイダーにとって、標準的な運用モデルです。データ環境は共有されていても、アクセスルールは共有されていません。
広範なアクセス権を持ち、参加者ごとの厳格な適格性ルールがない状態でAIエージェントがこの環境に導入されると、データが混在するリスクは大きくなります。エージェントに悪意があるからではありません。設計どおり、最も関連性の高い情報を見つけ出し、それを使って質問に答えようとするからです。
問題は、「関連性がある」ことと「許可されている」ことは同じではないという点にあります。
FinTechのAIが誤ったときに起こること
FinTechにおける障害パターンは、あらゆるマルチサイドプラットフォームに見られるパターンが、より深刻な形で現れたものです。
規制上のリスク。 金融データへのアクセスは、データの最小化、目的の限定、同意、監査可能性を求める規制によって管理されています。権限のないユーザーに口座データを提示してしまうエージェントは、単なるサポート上のインシデントではなく、コンプライアンス上の事案になりかねません。「モデルが関連性があると判断した」という説明では、規制当局は納得しません。
口座保有者の信頼。 金融サービスは、ほとんどの業界とは比べものにならないほど信頼の上に成り立っています。ユーザーが「このプラットフォームは自分について他に何を知っていて、それを誰が見られるのか」と疑問を持ち始めた時点で、CSATスコアでは捉えきれない問題が生じています。
社内のアクセス制御違反。 不正調査アナリストはカスタマーサポートとは異なるアクセスルールの下で業務を行います。コンプライアンスチームとアカウントマネージャーでは、アクセス範囲も異なります。明確なロールベースの適格性制御がないまま、これらすべての部門をまたいで動作するAIエージェントは、社内のアクセス違反の経路となってしまいます。
重大な判断ミス。 AIエージェントが最も役立つやり取り、つまり不正利用に関する異議申し立て、決済の失敗、口座の利用制限などは、誤りが最も深刻な結果をもたらすやり取りでもあります。不正利用の異議申し立てプロセスについて誤った情報をもとに顧客が行動すれば、その後に生じる責任はプラットフォームが負うことになります。
今起きている見直し
アーキテクチャの転換をリードするFinTechプラットフォームは、自動化を放棄しているわけではありません。これまで一体として扱われてきた2つの要素、すなわちAIエージェントの推論能力とデータアクセスを切り離しているのです。
考え方はシンプルです。AIエージェントが文脈を理解し、微妙なニュアンスを汲み取り、複雑なやり取りに対応する能力は、あらゆるデータにアクセスできることに依存しません。依存するのは、動作している文脈に応じた適切なデータにアクセスできることです。
ここから、振り返れば当然とも言えるアーキテクチャの原則が導かれます。それは、エージェントが何かを取得する前に、何が適格かを定義することです。
実際には、すべてのやり取りはまず文脈の確立から始まります。どのチャネルか、どの認証済みユーザーか、どのロールか、どのポリシー環境が有効か、といった情報です。プラットフォームはこれらの入力をもとに、対象となるデータと許可される操作を決定します。エージェントはその範囲内で、推論能力を最大限に発揮します。
チームメンバーのカード利用状況について尋ねる法人口座のオーナーには、閲覧を許可された情報が表示されます。同じ質問をする従業員のカード利用者には、自分のデータだけが表示されます。レビューを行うコンプライアンスアナリストは、コンプライアンス業務に適したアクセスルールの下で作業します。AIエージェントも、その基盤となる能力も同じです。異なるのは、エージェントが推論を始める前にアーキテクチャ層で適用される適格性の文脈です。
このアプローチは、FinTechにとって重要な3つの具体的なメリットをもたらします。
監査可能性。 すべてのやり取りが明確な適格性ルールによって範囲付けされていれば、各やり取りでエージェントがどのデータを利用できたかを明確に記録できます。「エージェントはどのデータにアクセスしたのか」という問いに、おおよそではなく正確に答えられるようになります。これこそが規制当局の調査で求められることです。
一貫したアクセス制御の適用。 適格性レイヤーは、エージェントが指示を覚えていることや文脈を正しく推測することに依存しません。構造的に適用されるため、あらゆるやり取り、あらゆる特殊なケース、あらゆる想定外の入力に一貫して適用されます。
拡張性のあるコンプライアンス体制。 新しい規制が導入されたとき(FinTechでは必ず導入されます)、アーキテクチャ層の適格性ルールを更新すれば、すべてのAIのやり取りに即座に反映されます。モデルへのプロンプトを書き直したり、システムを再学習させたりする必要はありません。ルールは自動的にあらゆる場所に適用されます。
人による判断の役割はなくならない
アーキテクチャを見直しても変わらないことがあります。それは、人による判断が適切なやり取りが存在し、よく設計されたAIシステムはそこへスムーズにつなげられるということです。
FinTechでは、こうした場面は予測可能です。プラットフォームがすでに審査した不正利用の判定に異議を唱える顧客。コンプライアンス上の保留について問い合わせる法人口座の保有者。例外ポリシーに関する判断を伴う、複数の商品にまたがる複雑な質問を持つ重要顧客などです。
こうしたやり取りでは、Agent Mavenが情報の取得と文脈の整理を担うことで効果を発揮します。担当者がすばやく状況を把握できるよう支援し、関連する履歴を提示し、答えるべき重要な論点を示します。その一方で、最終的な判断と顧客とのコミュニケーションは人が担います。
エスカレーションは障害パターンではありません。成熟したAIサポートアーキテクチャにおいて、意図的に設計された機能です。明確なトリガー、スムーズな引き継ぎ、担当者への完全な文脈の受け渡しを意図的に組み込むことが、厳しい検証にも耐えるAI導入と、リスクが最も高い場面でインシデントを引き起こすAI導入とを分けるのです。
コスト削減から信頼のインフラへ
FinTechサポートにおけるAIは当初、ほぼコストの観点からのみ語られていました。自己解決率、チケット数の削減、担当者の作業時間の削減などです。これらの指標は実際に重要ですが、問われていることの一部しか捉えていません。
AIから最も持続的な価値を得ているFinTechプラットフォームは、コスト削減を最優先にしているわけではありません。より模倣が難しいもの、すなわち顧客、口座保有者、法人顧客、社内チームといったすべての参加者グループが、自分たちのデータが適切に扱われ、やり取りが一貫して処理されると信頼できるサポートインフラを構築しているのです。
これは自己解決率の向上とは異なる設計目標であり、その実現には異なるアーキテクチャが必要です。アクセス制御が高性能なモデルに後付けされるのではなく、モデルの能力がその上で機能する基盤レイヤーとなるアーキテクチャです。
今このアーキテクチャに投資しているプラットフォームは、目の前のAIガバナンスの課題を解決しているだけではありません。将来のあらゆるAI機能が初めから信頼できるものとなるインフラを構築しているのです。今日のサポートエージェントを統制する適格性レイヤーは、明日のより高性能なエージェントも統制するからです。
FinTechにおいて、信頼は機能の1つではありません。信頼こそがプロダクトなのです。
自社の会話でお試しください。
無料の個別デモをお申し込みください。


