
解決のギャップ
多くのチームは今も、解決率(問題が解決されたか)ではなく、ディフレクション率(人による対応を回避できたか)を指標にしています。計測しやすいこの数値は、再オープンされたチケットを覆い隠し、顧客満足度を静かに低下させます。
フィールドレポート · 2026
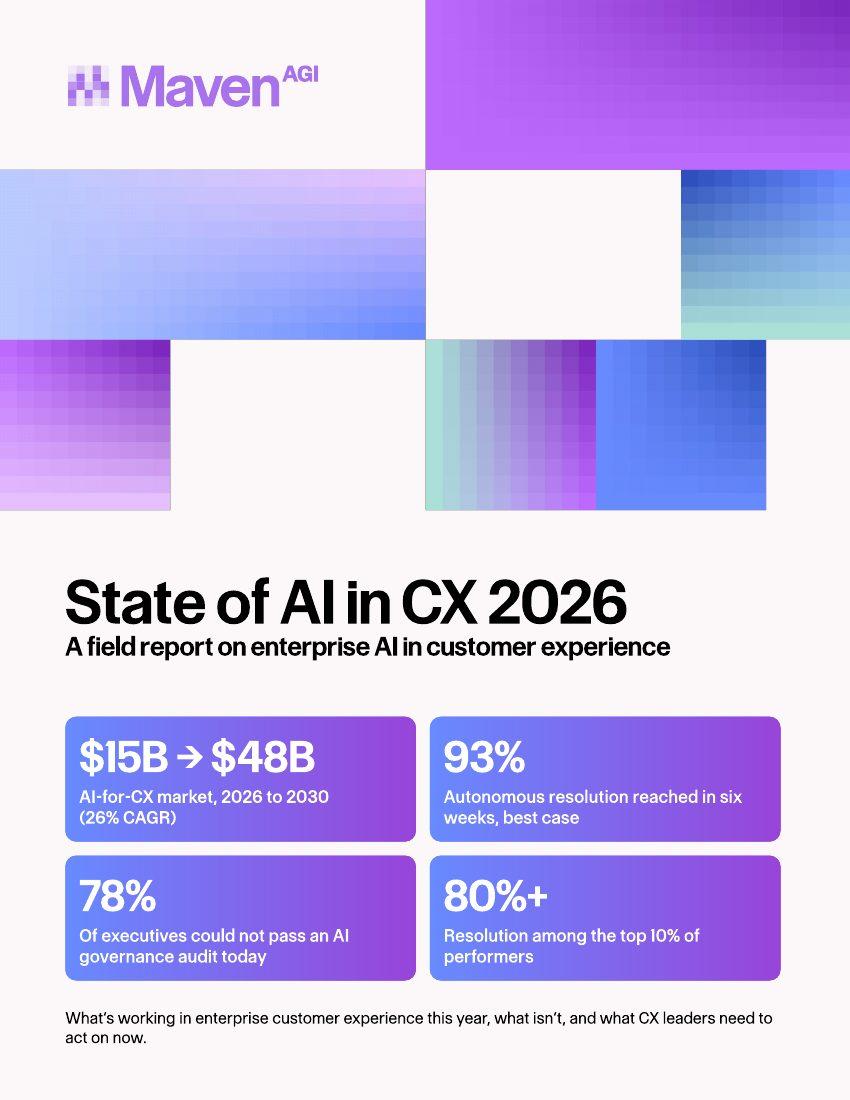
カスタマーエクスペリエンス(CX)におけるエンタープライズAIのフィールドレポート。今年うまくいっていること、いっていないこと、そしてCXリーダーが今取り組むべきことをまとめました。
エグゼクティブサマリー
01 · エグゼクティブサマリー
カスタマーエクスペリエンス(CX)向けAIの市場は大きく、急速に成長しており、2030年までに約4倍に拡大する見込みです。しかし、その成長の裏で成果は均等に分配されていません。ごく一部の企業は、AIエージェントで顧客対応の大半を解決し、優先度の高い重要な接点にのみ人が関与しています。一方、はるかに多くの企業は、いくつかの問い合わせを削減するだけのパイロットを運用し、本番環境に到達する前に停滞しています。
本レポートでは、第三者機関の調査と、Maven AGIの90件を超えるエンタープライズ導入で得られた結果をもとに、両者を分ける4つのパターンを解説します。
多くのチームは今も、解決率(問題が解決されたか)ではなく、ディフレクション率(人による対応を回避できたか)を指標にしています。計測しやすいこの数値は、再オープンされたチケットを覆い隠し、顧客満足度を静かに低下させます。
最も長期間かけて綿密に計画された導入ほど成果が乏しく、範囲を絞り込んだパイロットは数週間で本番環境に到達する傾向があります。成果を上げているのは、狭い範囲にスピードを掛け合わせるパターンです。
現在、エンタープライズの商談が停滞する原因として、ガバナンス審査は技術的な適合性と同じくらい、あるいはそれ以上に多くなっています。それにもかかわらず、多くのチームはこれを調達プロセス終盤の手続きとして扱っています。経営幹部の78%が、現時点では独立したAIガバナンス監査に合格できないと回答しています(Grant Thornton、2026年)。
多くの企業はチャットとメールを自動化した一方で、電話には手を付けていません。通常、音声は最も問い合わせ量が多く、最もコストのかかるチャネルであるにもかかわらずです。技術的な障壁はほぼ解消されており、先行企業は複利的に拡大するコスト優位性を獲得しつつあります。
最後に、最も高い成果を上げている企業に共通する5つの行動を紹介します。いずれも、予算規模や導入当初のAI成熟度には左右されません。運用上の選択であり、どのチームでも実践できます。
カスタマーサービスにおけるAIへの投資は急速に拡大しており、ほぼすべてのコンタクトセンターが何らかの形でAIを活用しています。導入率だけを見れば、話はもう完結しているように見えます。しかし本番稼働の数字を見ると、まったく異なる実態が浮かび上がります。こうした取り組みの大半は、大規模な顧客対応の解決にはつながっていないのです。
取り組みと成果の間にある隔たりこそが、2026年の本質です。それは、本番に移行できないパイロット、的外れな指標を追うダッシュボード、セキュリティ審査で停滞する商談、そして誰も手を付けていない電話窓口として表れています。いずれも解決可能ですが、導入を増やすだけではどれも解決しません。
本レポートでは、この隔たりを4つのパターンに分けて解説します。解決のギャップ、導入のパラドックス、コンプライアンスの盲点、そして音声チャネルの可能性です。これらは互いに影響を増幅し合います。誤った指標を測定するチームは、誤った行動を拡大させます。コンプライアンスを終盤の手続きとして扱うチームは、綿密に計画した展開を自ら停滞させます。パターンが相互に関連しているように、解決策もまた関連しています。最後に、このギャップを乗り越えた組織が実際に何をしているのかを紹介します。
「部分的な統合こそが、市場の大勢を占める状態です。誰も見直していないプロセスにAIを追加すると、こうなるのです。
02 · 市場の現状
2026年、カスタマーエクスペリエンス(CX)におけるエンタープライズAIの本当の現在地。
AIを活用したカスタマーエクスペリエンス市場は、報道が伝える以上に大きく、成長が速く、そして二極化しています。全体の導入率からは、あらゆる企業に普及したという話が見えてきます。しかし、その裏にあるデータは別の実態を示しています。複利的なリターンを得ているのは一部の組織にすぎず、はるかに多くの組織が本番稼働に至らない高額なパイロットを続けているのです。ここでは、2026年の市場における5つの主要な動向を紹介します。
カスタマーサービス向けAIの市場規模は2026年に約$15Bと評価され、2030年には$48Bに達すると予測されています。年平均成長率は26%です(MarketsandMarkets)。投資は急拡大しており、見込まれる削減効果はさらに大きく、Gartnerは2026年単年で会話型AIによりコンタクトセンターの人件費が約$80B削減されると予測しています。しかし、本番規模の導入は投資のペースに追いついていません。
広く引用されている2025年のMITの推計によると、エンタープライズの生成AIパイロットの約95%が、大規模かつ測定可能なビジネス成果に至っていません。正確な数値には議論があるものの、傾向については異論がありません。失敗の原因がモデルにあることはまれで、多くはデータアクセス、エスカレーション設計、そして導入企業内での責任の所在の曖昧さにあります。
現在、コンタクトセンターの約88%が何らかの形でAIを活用していますが、日常業務に完全に統合しているのは約4分の1にとどまります(業界データ、2026年)。部分的な統合とは、限られた経路ではデフレクションが機能しても、大規模な解決には至らない状態を指します。
2026年4月、Grant Thorntonは、経営幹部の78%が現時点では独立したAIガバナンス監査に合格できないと報告しました。コンプライアンスは調達時のチェック項目から、導入の可否を左右する関門へと変わっています。このテーマについてはセクション5で改めて取り上げます。
本レポートの基となった導入事例全体で、上位10%の企業は80%以上の自律解決率を達成している一方、中央値はそれを大きく下回っています。この差は拡大しており、成果を左右するのはAIを導入したかどうかではなく、どう運用しているかであることを明確に示しています。Gartnerは、2029年までにエージェント型AIが一般的なカスタマーサービスの問い合わせの80%を自律的に解決すると予測しています。現在のトップ企業は、カテゴリ全体がたどる成長曲線の先頭にいるのです。
導入率だけを見れば、話はもう完結しているように見えます。しかし本番稼働の数字を見ると、まったく異なる実態が浮かび上がります。
よくある経緯を考えてみましょう。あるエンタープライズ企業のCX責任者が2025年初頭にAIツールを導入し、限られた範囲の簡単な質問に対応できることを確認して、経営陣に高いデフレクション率を報告します。ところが4か月もたたないうちにデフレクション率は頭打ちになり、再問い合わせが増え、本来そのツールが担うはずだった対応で顧客満足度が低下します。2025年後半、チームはデフレクションではなく解決を軸に体制を立て直し、ようやく重要な数字が動き始めます。このパターンは多くの導入事例で見られるため、例外ではなく標準的な道筋と捉えるべきです。
この回り道を避けられた組織には、初期段階での共通の選択があります。数字が期待外れに終わってからではなく、AIエージェントの稼働前に、解決を軸にしたダッシュボードを構築しているのです。Mavenのデータで最も顕著な事例では、ある顧客が最初からこの1つの問いにプログラムを集中させたことで、6週間以内に93%の自律解決率を達成しました。
では、AIカスタマーサービスで最も重要な指標を、なぜ多くのベンダーは報告しないのでしょうか。
03 · 解決のギャップ
AIカスタマーサービスで最も重要な指標を、なぜ多くのベンダーは報告しないのか。
2つの数字のうち、業界はより扱いやすい方を最適化してきました。デフレクションは数えやすく、報告すると見栄えが良いため、標準的な指標になったのです。問題は、デフレクションと解決が逆方向に動く場合があることです。チケットがクローズされても、顧客の問題が未解決のまま残ることがあります。このギャップこそ、AIがリターンを生むか、気づかないうちに顧客満足度を損なうかの分かれ目です。独立系アナリストも同様の線引きを始めており、デフレクション、封じ込め、解決、初回解決を4つの異なる指標として扱っています。実際の運用ではこれらが乖離するからです。
デフレクション
数えやすく、ルールベースのボットの時代から受け継がれてきた指標です。問い合わせが人に届いたかどうかだけで判断できますが、再オープン率が見えなくなります。デフレクションされた問い合わせが48時間以内に戻ってきても、デフレクション1件、解決0件として計上されます。
解決
ルーティングだけでなく、再オープンや顧客満足度も正直に反映するため、報告のハードルは高くなります。「解決した」とは何を意味するのかを明確に定義する必要があり、真剣に取り組んでいるチームであれば数値を示せるはずです。
Mavenの上位の導入事例では、6か月目までに80%〜93%の解決率を達成しています。これらのプログラムは、初日からAIエージェントを基幹システムと連携させ、デフレクションではなく上記の方程式に基づいて解決を測定しました。あるフィンテック企業の導入事例では、AIエージェントが3週間以内に90%の自律解決率に到達しました。また、32社のベンダーを評価し、そのうち10社以上に対して負荷テストを行ったリーガルテック企業は、ルールベースのシステムから自律解決に切り替えたことで、解決したチケットが60%増加しました。
デフレクション率ではなく、解決率を尋ねてください。解決率はルーティングだけでなく、再オープンや顧客満足度も正直に反映するため、デフレクション率より報告のハードルが高くなります。真剣に取り組んでいるチームであれば数値を示せるはずです。数値が得られないこと自体を、1つの判断材料と捉えてください。
デフレクションは、チケットがキューから外れたかを測ります。解決は、顧客が満足して離れたかを測ります。
04 · 導入のパラドックス
迅速に動く企業が慎重に計画する企業を上回る理由、そしてスコープを絞らないままのスピードが最も高くつく失敗である理由。
導入期間が長いほど、成果は悪くなる傾向があります。ベンダー選定、調達、計画に12〜18か月をかける組織は、スコープを絞ったパイロットを90日で実施した企業と比べ、ローンチ時の解決率が低くなるのが一般的です。ただし、スピードは戦術ではありません。スコープを絞ったスピードこそが戦略です。一方で注意も必要です。AI向けに再設計されていないプロセスにスピードだけを持ち込むと、新たな種類の失敗が大規模に発生します。だからこそ、ペースと同じくらいスコープが重要なのです。
12〜18か月というタイムラインは、製品上の要件ではなく調達プロセスが生んだものです。RFP、セキュリティ審査、連携計画を並行して進められるにもかかわらず、順番に進めているために生じています。より広範な失敗データも同じ傾向を示しています。McKinseyによると、ほぼすべての企業が何らかの形でAIを活用している一方、導入が成熟段階にあると答えた企業は約1%にとどまります。またRANDは、AIプロジェクトの失敗率を80%近くと推定しており、他のITプロジェクトを大きく上回っています。制約となっているのはモデルではなく、組織の準備状況です。
導入の遅れの大半は、データアクセス、コンプライアンス承認、エスカレーション設計という3つの意思決定に起因します。これらを順番にではなく並行して進めることが、導入期間を短縮する最大のレバーです。Mavenの導入では、これが四半期で終わるか1年かかるかの分かれ目になることが多くあります。
05 · コンプライアンスの盲点
テクノロジーよりもセキュリティとコンプライアンス要件のほうが導入を停滞させる理由。
カスタマーサービスにおけるAIの議論は、機能面の問いに偏りがちです。エージェントは複雑な問い合わせに対応できるか。文脈を理解できるか。見落とされがちなのは、導入計画を書き直すことなく、プラットフォームがセキュリティとコンプライアンスの審査を通過できるかという問いです。2026年、タイムラインを左右するのはまさにこの問いです。
いまやコンプライアンスは、エンタープライズAI調達における最大のボトルネックです。当社の経験でも、ガバナンス研究者の報告と同様に、セキュリティ審査が商談を停滞させる頻度は技術的適合性と同等以上であり、しかも多くは技術評価が順調に進んだ後に起こります。この摩擦は広く認識されており、BCGの報告では、生成AIの導入にあたり74%の企業がイノベーションとセキュリティの両立に苦慮しています。コンプライアンスの議論を事前に準備していない購買担当者は、ファネル中盤で通常2〜3か月を失います。
SOC 2、HIPAA、GDPR、PCI-DSS 4.0は、規制対象データを扱うベンダーにとって必須条件です。AIに特化したガバナンス規格であるISO 42001が新たな差別化要因となっており、ほとんどのベンダーはまだ取得していません。この変化は、10年前のSOC 2やISO 27001で起きたことと重なります。2026年のある調査によると、Fortune 500企業の調達チームの大多数が、2027年までにベンダーにISO 42001への準拠を求める予定です。最も厳格な認証を受けたプラットフォームは、ISO 42001を含め、すでに10以上の認証・評価を取得しています。
2つの要件が、任意から決定的な要素へと変わりつつあります。音声チャネルで扱う決済データが増えるにつれ、ライブ通話でのPCI対応(リアルタイムの秘匿化、監査証跡、分離処理)が候補選定の条件になりつつありますが、ほとんどの音声製品はこれを前提に設計されていません。また、地域ごとのデータレジデンシーは、金融サービス、ヘルスケア、EMEAおよびAPACの一部地域において、ベンダーが検討対象になるかどうかを左右します。どちらも法務の最終審査ではなく、初期段階のスクリーニングで確認すべき項目です。
このハードルは越えられるという証拠があります。Fortune 500に名を連ねるあるゲーム企業は、規制業界の制約下で、月間330,000件以上のインタラクションを自律型AIエージェントで処理しています。この業界では、ゲーム内購入に対するPCI準拠と、AMLおよびKYCへの対応の両方が求められます。これほど厳しい審査に直面する組織でも停滞せずに拡大できました。重要なのはそこです。プラットフォームがそれを前提に構築されていれば、コンプライアンスの深さは早期に通過できる関門なのです。
導入において最も重要な意思決定は、本番稼働前に構築するダッシュボードです。
06 · 音声チャネルの機会
多くの企業がまだ自動化していないチャネル。
音声は、カスタマーサービスにおいて最もボリュームが大きく、コストが高く、技術的に複雑なチャネルです。そしてAI導入が最も遅れているチャネルでもあります。そのギャップは急速に縮まっています。業界予測では、音声AI市場は年率約35%で成長し、カテゴリー全体を上回るペースです。また2026年のある調査では、500以上の組織において本番環境での音声導入が前年比340%増加しました(Opus Research)。早期に動いた組織は、四半期ごとに積み上がるコスト優位性を手にします。
| 障壁 | 実際の通話で意味したこと | 2026年の状況 |
|---|---|---|
| レイテンシー | 実際の通話では300ms未満の応答が絶対条件。 | 本番環境で解決済み |
| 精度 | さまざまなアクセントや重なり合う発話の認識。 | 解決済み |
| コンプライアンス | テキストより厳しい要件、通話中のPCI対応。 | 前提として設計されていれば解決済み |
2023年にはどれも解決できませんでしたが、2026年には解決可能です。エンタープライズ向けの音声は、コンシューマー向けとは別の製品です。50以上の言語に対応する多言語処理、ライブ通話でのPCI準拠、本番環境での300ms未満の応答、既存のテレフォニーとの連携が求められます。ハードルはより高く、それをクリアできるベンダーははるかに限られます。
音声はチャットとの差を縮めています。音声は本質的に自動化が難しいという前提は、主に2023年当時の名残です。Mavenが測定した導入事例では、適切に構築された音声エージェントは、同等のインテントにおいてチャットと同水準の解決率を達成しています。複雑さは確かに存在しますが、限定的です。いまや導入スピードを決めるのはテクノロジーではなく、少数の意思決定です。
2026年、コンプライアンスが関門です。認証範囲と監査日を最初に提示したベンダーが、セキュリティ審査を制するのが一般的です。
07 · 上位10%が実践していること
成果を上げる導入とそうでない導入を分けるものを総括します。
本レポートの基となった導入事例を見ると、際立った成果を上げている組織には共通のパターンがあります。それは予算規模や当初の技術力とはほとんど関係がありません。決め手は、ベンダー選定後に導入側の組織がプログラムをどう運営するかです。以下の5つの行動のうち4つはこれまでのセクションで論じてきましたが、ここにまとめると1つの運用モデルとして見えてきます。5つ目は、多くのチームが見落としているものです。
ダッシュボードは、数字が期待を下回ってから後付けするのではなく、最初のエージェントが稼働する前に構築します。
範囲を絞ったパイロットが本格展開の根拠となります。完璧なロードマップを待つ必要はありません。
理想的なアーキテクチャにこだわって実用的な導入を妨げるのではなく、既存のシステムにAIを接続します。
コンプライアンスはパイロットではなく拡大の関門と位置付けます。これにより、エンタープライズAIで最もコストのかかる後付け対応を避けられます。
解決データと再オープンデータは毎週、インテントのカバー範囲は四半期ごとにレビューします。これはこれまでのセクションで扱っていない行動であり、多くのチームが見落としているものです。
エージェント型AIは、助言から実務へ、つまり回答の提案からタスクの完了へと移行しつつあります。AIエージェントが専門特化した別のエージェントに引き継ぐ、エージェント間連携の時代が始まっています。単一エージェントの導入ノウハウを今のうちに組織として蓄積している企業は、2026年後半から2027年にマルチエージェント構成が登場する際、大きく先行することになります。
| 2026年下半期に注目すべき3つの動向 | 重要な理由 |
|---|---|
| ISO 42001の定着 — 差別化要因から調達要件へ | 高リスクシステムに対するEU AI法の義務が2026~2027年にかけて施行されるにつれ、この流れが加速しています。 |
| 音声のPCI準拠 — 候補選定の標準条件に | 音声で扱う決済データが増えるなか、対応したアーキテクチャを持たない製品は早い段階で候補から外されます。 |
| 解決率の台頭 — 公表される業界指標へ | アナリストの表現も変化しています。Gartnerは2029年のマイルストーンを、ディフレクションではなく自律的な解決として位置づけています。 |
2023年に音声を難しくしていたのは、レイテンシー、アクセント、コンプライアンスでした。これらは今や、解決策のあるエンジニアリング課題です。
08 · どこから始めるか
5つの行動はいずれも予算承認を必要としません。1つ目のディフレクションではなく解決を測定することは、チームが既に持っているデータを使って今四半期中に実行できます。まずはセクション3の「True Resolution Formula」から始めてください。先月の問い合わせを、エスカレーションなしで完了したか、自社の顧客満足度基準に合った一定期間、完了状態が続いたか、否定的な評価を受けなかったかという観点で再評価します。その数値と現在のダッシュボード上のディフレクション率との差が、改善の余地の大きさです。
本レポートはMaven AGIが作成したもので、チャット、音声、メールにわたる自律型AIエージェントの90件以上のエンタープライズ導入から得た本番データに基づいています。
本レポートで引用した第三者調査
続きを読む
メールアドレスを入力すると、「State of AI in CX 2026」レポートの全文をこのページでご覧いただけます。PDF版もメールでお送りします。
PDF版をメールでお送りし、このページですぐに全文を表示します。送信することで、Maven AGIのプライバシーポリシーに同意したものとみなされます。お客様のデータを販売することは一切ありません。
Maven AGIは、90社以上のエンタープライズ企業でチャット、音声、メールにわたる自律型AIエージェントを運用しています。御社のデータをお持ちいただければ、御社の実際の数値で解決ギャップをお示しします。
デモを予約 →