
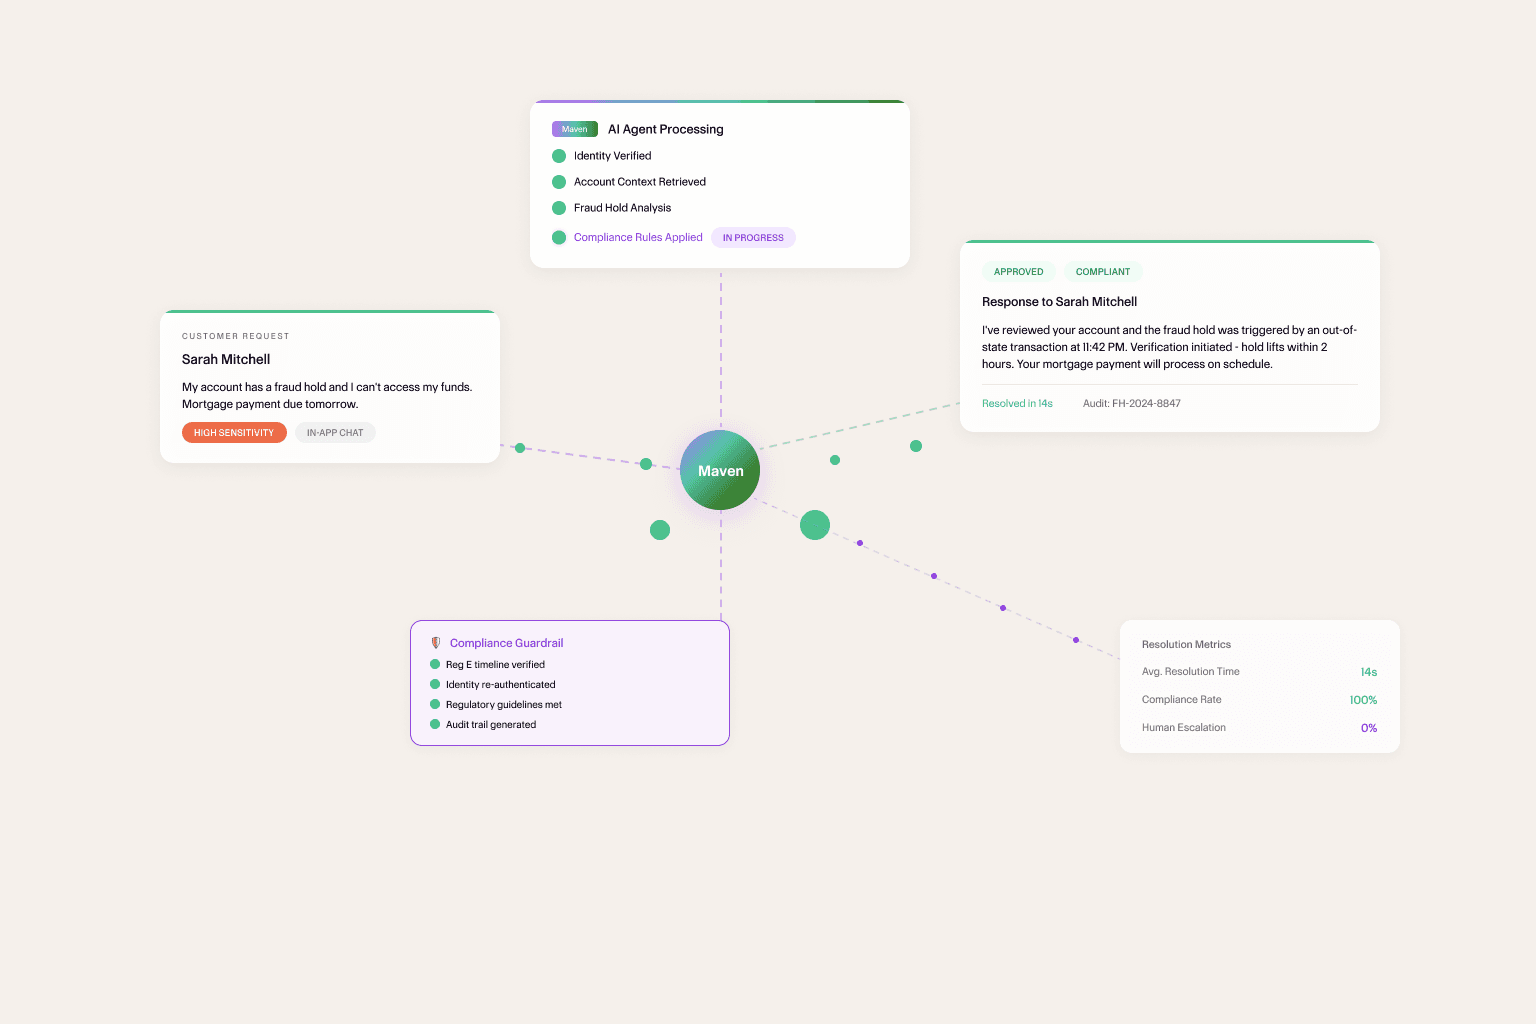
Finansal veriler, kişilerin herhangi bir platformla paylaştığı en hassas bilgiler arasında yer alır. Hataların düzenleyici sonuçları vardır. Bir dolandırıcılık blokesiyle ilgili yanlış bir yanıt ya da kötü yönetilen bir hesap itirazı yalnızca müşteriyi hayal kırıklığına uğratmakla kalmaz; hukuki risk yaratır, uyum itibarını zedeler ve telafisi yıllar sürecek türden olumsuz haberlere yol açar.
Son on yılın büyük bölümünde FinTech destek ekipleri destek sorunlarını hep aynı şekilde çözdü: kolay işleri otomasyonla halletmek, hassas olan her şeye insan atamak ve bunun getirdiği maliyet yapısını kabullenmek.
Bu model artık baskı altında. Riskler değiştiği için değil; yapay zekâ ajanları, karmaşık ve yüksek hassasiyetli etkileşimleri güvenle yönetmenin tek yolunun artık insan atamak olmadığı bir olgunluğa ulaştığı için. Soru, otomasyona geçilip geçilmeyeceğinden otomasyonun gerçekten güvenilebilir olacak şekilde nasıl kurgulanacağına kaydı.
FinTech'in Veri Sorunu Yapısaldır
Her sektörün hassas verisi vardır. FinTech'te bu sorun özellikle keskindir; çünkü verinin nasıl yapılandırıldığı ve kaç farklı tarafın bu veri üzerinde meşru ama birbirinden farklı haklara sahip olduğu belirleyicidir.
Hem kurumsal hesap sahiplerine hem de onların çalışanlarına hizmet veren bir platformu düşünün. İşletme sahibi her şeyi görebilir. Çalışan kart sahibi ise yalnızca kendi kart hareketlerini görür. Her ikisi de aynı platformun kimliği doğrulanmış kullanıcılarıdır. İkisi de benzer sorular sorabilir — bu işlem neden reddedildi? — ancak her birinin görmeye yetkili olduğu veriler ve gerçekleştirmeye yetkili olduğu işlemler temelden farklıdır.
Buna üçüncü bir katman ekleyin: her biri hesap verilerine tamamen farklı kurallar çerçevesinde erişmesi gereken iç operasyon ekipleri, uyum birimleri ve dolandırıcılık analistleriyle platformun kendisi.
Bu varsayımsal bir uç durum değil. Kurumsal bankacılık platformları, kredi platformları, harcama yönetimi araçları ve ödeme altyapısı sağlayıcıları için standart işleyiş modeli budur. Veri ortamı ortaktır. Erişim kuralları değildir.
Yapay zekâ ajanları bu ortama geniş erişimle ve katılımcı düzeyinde katı uygunluk kuralları olmadan girdiğinde, verilerin birbirine karışma olasılığı ciddi boyutlara ulaşır. Ajan kötü niyetli olduğu için değil. Tam da tasarlandığı işi yaptığı için: en ilgili bilgiyi bulup soruyu yanıtlamak için kullanmak.
Sorun şu ki ilgili olan ile izin verilen aynı şey değildir.
FinTech'te Yapay Zekâ Hata Yaptığında Ne Olur
FinTech'teki hata türleri, çok taraflı her platformda görülen kalıpların daha yüksek riskli versiyonlarıdır.
Düzenleyici risk. Finansal verilere erişim; veri minimizasyonu, amaç sınırlaması, rıza ve denetlenebilirlik gerektiren düzenlemelere tabidir. Hesap verilerini yetkisiz bir kullanıcıya gösteren bir ajan yalnızca bir destek olayı değil, potansiyel bir uyum ihlalidir. Modelin bunu ilgili bulmuş olması, bir düzenleyiciyi tatmin edecek bir açıklama değildir.
Hesap sahibi güveni. Finansal hizmetler, çoğu sektörden farklı olarak güven üzerine kuruludur. Bir kullanıcı bu platform hakkımda başka neler biliyor ve bunları başka kim görebiliyor diye sormaya başladığı anda, hiçbir CSAT puanının yansıtamayacağı bir sorun yaratmış olursunuz.
İç erişim kontrolü ihlalleri. Dolandırıcılık analistleri, müşteri desteğinden farklı erişim kurallarıyla çalışır. Uyum ekiplerinin kapsamı hesap yöneticilerinden farklıdır. Açık, rol tabanlı uygunluk kontrolleri olmadan tüm bu birimlerde çalışan bir yapay zekâ ajanı, iç erişim ihlallerine açılan bir kapıya dönüşür.
Yüksek riskli karar hataları. Yapay zekâ ajanlarının en faydalı olduğu etkileşimler — dolandırıcılık itirazları, ödeme hataları, hesap kısıtlamaları — aynı zamanda bir hatanın en ağır sonuçlar doğurduğu etkileşimlerdir. Dolandırıcılık itirazı çözüm süreci hakkında yanlış bilgiye dayanarak hareket eden bir müşteri, sorumluluğu platforma ait olan zincirleme yükümlülükler doğurur.
Yeniden Düşünülen Yaklaşım
Mimari dönüşüme öncülük eden FinTech platformları otomasyondan vazgeçmiyor. Tarihsel olarak bir arada ele alınan iki şeyi birbirinden ayırıyorlar: yapay zekâ ajanının akıl yürütme yeteneği ve veri erişimi.
Buradaki içgörü basit. Bir yapay zekâ ajanının bağlamı anlama, nüansları yönetme ve karmaşık etkileşimlerde yol alma yeteneği her şeye erişimine bağlı değildir. Çalıştığı bağlam için doğru şeylere erişimine bağlıdır.
Bu da geriye dönüp bakıldığında apaçık görünen bir mimari ilkeye götürür: ajan herhangi bir veriyi getirmeden önce neyin uygun olduğunu tanımlayın.
Pratikte her etkileşim bağlamın belirlenmesiyle başlar: hangi kanalın, kimliği doğrulanmış hangi kullanıcının, hangi rolün ve hangi politika ortamının etkin olduğu. Platform bu girdilerden hangi verilerin kapsamda olduğunu ve hangi işlemlere izin verildiğini belirler. Ajan ardından tüm akıl yürütme yeteneğiyle bu kapsam içinde çalışır.
Bir ekip üyesinin kart hareketlerini soran kurumsal hesap sahibi, görmeye yetkili olduğu verileri görür. Aynı soruyu soran çalışan kart sahibi yalnızca kendi verilerini görür. İnceleme yürüten bir uyum analisti, uyum gereksinimlerine uygun erişim kuralları çerçevesinde çalışır. Aynı yapay zekâ ajanı. Aynı temel yetenek. Ajan herhangi bir şey üzerinde akıl yürütmeden önce mimari katmanda uygulanan farklı uygunluk bağlamları.
Bu yaklaşım, FinTech'te önem taşıyan üç somut fayda sağlar.
Denetlenebilirlik. Her etkileşim açık uygunluk kurallarıyla kapsamlandırıldığında, herhangi bir etkileşimde ajanın hangi verilere erişebildiğine dair net bir kaydınız olur. Ajan hangi verilere erişti? sorusunu yaklaşık olarak değil, kesin olarak yanıtlayabilirsiniz — ki bir düzenleyici soruşturma tam olarak bunu gerektirir.
Tutarlı erişim kontrolü. Uygunluk katmanı, ajanın talimatlarını hatırlamasına ya da bağlamı doğru çıkarmasına bağlı değildir. Yapısal olarak uygulanır; bu da her etkileşimde, her uç durumda ve her olağan dışı girdide tutarlı biçimde geçerli olduğu anlamına gelir.
Ölçeklenebilir uyum duruşu. Yeni düzenlemeler geldiğinde — ve FinTech'te her zaman gelir — mimari katmandaki uygunluk kurallarını güncellemek, değişikliği tüm yapay zekâ etkileşimlerine anında yansıtır. Modelleri yeniden prompt'lamanız ya da sistemleri yeniden eğitmeniz gerekmez. Kurallar her yerde, otomatik olarak geçerli olur.
İnsan Muhakemesinin Rolü Ortadan Kalkmıyor
Mimari yaklaşımdaki bu değişimin değiştirmediği bir şey var: bazı etkileşimlerde doğru tercih insan muhakemesidir ve iyi tasarlanmış bir yapay zekâ sistemi oraya ulaşmayı kolaylaştırır.
FinTech'te bu anlar öngörülebilirdir. Platformun zaten incelediği bir dolandırıcılık kararına itiraz eden bir müşteri. Bir uyum blokesini sorgulayan kurumsal hesap sahibi. İstisna politikalarına ilişkin muhakeme gerektiren, birden fazla ürünü kapsayan karmaşık bir sorusu olan yüksek değerli bir müşteri.
Bu etkileşimlerde Agent Maven bilgi erişimini ve bağlamın derlenmesini üstlenir; insan temsilciyi hızla konuya hâkim kılar, ilgili geçmişi öne çıkarır ve yanıtlanması gereken kritik soruları işaretler. Nihai karar ve iletişim ise insanın elinde kalır.
Eskalasyon yolu bir hata türü değildir. Olgun bir yapay zekâ destek mimarisinin bilinçli olarak tasarlanmış bir özelliğidir. Bunu net tetikleyiciler, sorunsuz devir ve insan temsilciye aktarılan eksiksiz bağlamla bilinçli şekilde kurgulamak, incelemeye dayanıklı yapay zekâ uygulamalarını, tam da risklerin en yüksek olduğu anda sorun yaratanlardan ayıran şeydir.
Maliyet Azaltımından Güven Altyapısına
FinTech desteğinde yapay zekâya ilk bakış neredeyse tamamen maliyet odaklıydı: deflection oranları, destek talebi azalması, temsilci saati tasarrufu. Bu metrikler gerçektir ve önemlidir; ancak söz konusu olanın yalnızca bir kısmını yansıtır.
Yapay zekâdan en kalıcı değeri elde eden FinTech platformları öncelikli olarak maliyet azaltımına odaklanmıyor. Taklit edilmesi daha zor bir şey inşa ediyorlar: her katılımcı grubunun — müşteriler, hesap sahipleri, kurumsal müşteriler, iç ekipler — verilerinin uygun şekilde, etkileşimlerinin ise tutarlı biçimde yönetileceğine güvenebileceği bir destek altyapısı.
Bu, deflection'dan farklı bir tasarım hedefidir ve ulaşmak için farklı bir mimari gerektirir. Erişim kontrolünün yetenekli bir modele sonradan eklenmiş bir yama değil, modelin yeteneklerinin üzerinde çalıştığı temel bir katman olduğu bir mimari.
Bu mimariye şimdi yatırım yapan platformlar yalnızca bugünün yapay zekâ yönetişimi sorununu çözmüyor. Gelecekteki her yapay zekâ yeteneğini varsayılan olarak güvenilir kılan bir altyapı kuruyorlar; çünkü bugünün destek ajanını yöneten uygunluk katmanı, yarının daha yetenekli ajanını da yönetecek.
FinTech'te güven bir özellik değildir. Ürünün ta kendisidir.
Kendi konuşmalarınız üzerinde görün.
Size özel ücretsiz demo talep edin.


