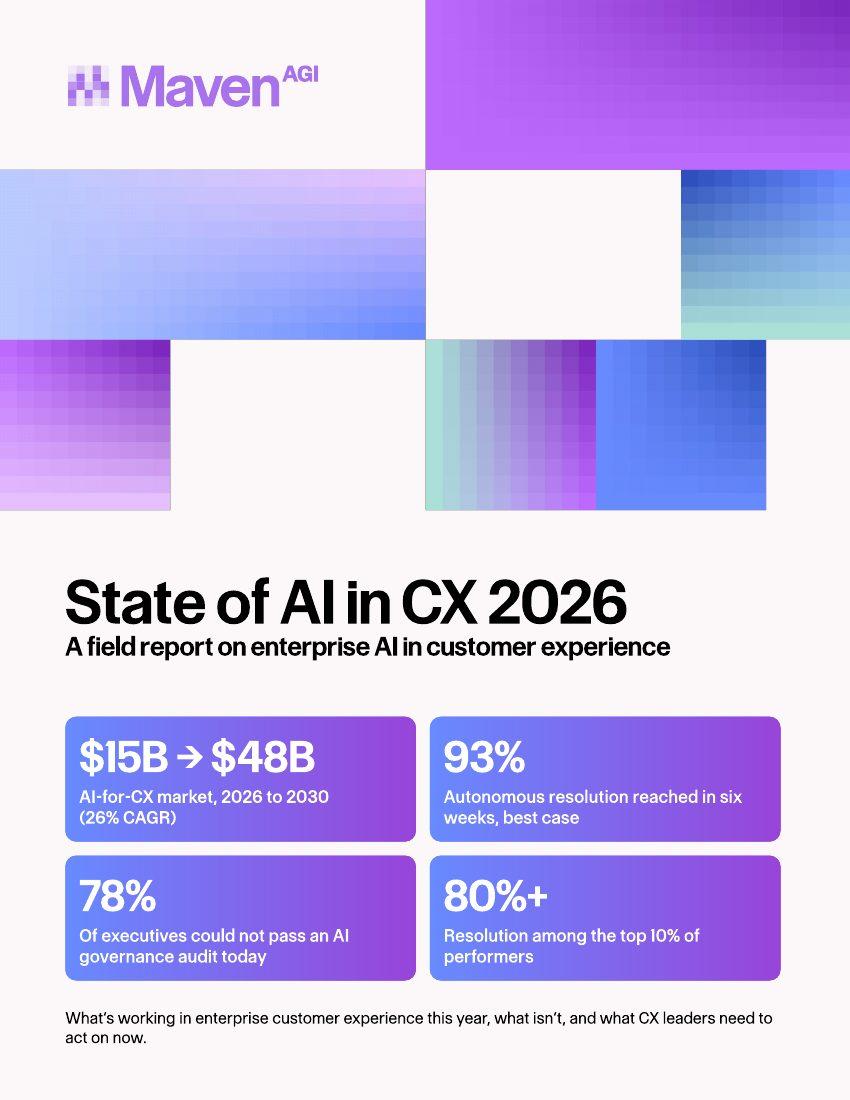
Müşteri deneyiminde kurumsal yapay zekâ üzerine bir saha raporu. Bu yıl neyin işe yaradığı, neyin yaramadığı ve CX liderlerinin şimdi harekete geçmesi gerekenler.
Ücretsiz · 90'ı aşkın kurumsal uygulamadan derlendi
Yönetici Özeti
01 · Yönetici Özeti
Benimseme neredeyse evrensel. Sonuçlar öyle değil.
Müşteri deneyiminde yapay zekâ pazarı büyük ve hızla büyüyor; 2030'a kadar neredeyse 4 katına çıkması bekleniyor. Ancak bu büyümenin altında sonuçlar eşit dağılmıyor. Küçük bir kuruluş grubu, müşteri temaslarının çoğunu çözen yapay zekâ ajanları çalıştırıyor ve yüksek öncelikli, stratejik temas noktalarında insanları sürece dahil ediyor. Çok daha büyük bir grup ise birkaç soruyu yönlendirip canlı ortama hiç ulaşamadan duraksayan pilot projeler yürütüyor.
Bu rapor, bağımsız araştırmalardan ve Maven AGI'ın 90'ı aşkın kurumsal uygulamasında gözlemlenen sonuçlardan yola çıkarak bu iki grubu birbirinden ayıran 4 örüntüyü ele alıyor.
4 örüntü
Çözüm açığı
Çoğu ekip hâlâ çözüm (sorunun çözülüp çözülmediği) yerine deflection'ı (bir temasın insana ulaşmadan kapanıp kapanmadığı) takip ediyor. Daha kolay ulaşılan bu metrik, yeniden açılan destek taleplerini gizliyor ve müşteri memnuniyetini sessizce aşındırıyor.
Uygulama paradoksu
En uzun ve en titizlikle planlanan geçişler genellikle en zayıf sonuçları verirken, kapsamı dar tutulan pilotlar birkaç hafta içinde canlıya geçiyor. İşe yarayan örüntü, dar bir kapsamda hızlı ilerlemek.
Uyumluluk kör noktası
Yönetişim incelemesi artık kurumsal anlaşmaları en az teknik uyum kadar sık durduruyor; yine de çoğu ekip bunu satın alma sürecinin son adımı olarak görüyor. Yöneticilerin %78'i bugün bağımsız bir yapay zekâ yönetişim denetiminden geçemeyeceklerini söylüyor (Grant Thornton, 2026).
Ses kanalı fırsatı
Çoğu şirket chat ve e-postayı otomatikleştirip telefonu olduğu gibi bıraktı; oysa ses genellikle en yüksek hacimli ve en maliyetli kanal. Teknik engeller büyük ölçüde aşıldı ve erken davrananlar giderek büyüyen bir maliyet avantajı elde ediyor.
Rapor, en iyi sonuçları alan kuruluşların ortak 5 davranışıyla sona eriyor. Bunların hiçbiri bütçe büyüklüğüne ya da başlangıçtaki yapay zekâ olgunluğuna bağlı değil. Bunlar operasyonel tercihler ve her ekip bu tercihleri yapabilir.
Sektör, hareketi ilerleme sandı
Müşteri hizmetlerinde yapay zekâ harcamaları hızla artıyor ve neredeyse her iletişim merkezi artık yapay zekâyı bir şekilde kullanıyor. Yalnızca benimseme rakamlarına bakarsanız hikâye tamamlanmış görünür. Canlı ortam rakamlarına baktığınızda ise farklı bir tablo ortaya çıkar. Bu faaliyetin büyük kısmı henüz ölçekte çözülmüş müşteri etkileşimlerine dönüşmedi.
2026'nın asıl hikâyesi, faaliyet ile sonuç arasındaki bu mesafe. Bu mesafe; hiçbir zaman bir sonraki aşamaya geçemeyen pilotlarda, yanlış şeyi ölçen panolarda, güvenlik incelemesinde takılan anlaşmalarda ve kimsenin dokunmadığı bir telefon hattında kendini gösteriyor. Her biri düzeltilebilir, ancak hiçbiri daha fazla uygulama yaparak düzelmez.
48 milyar $
2026'daki ~15 milyar $ seviyesinden 2030'a kadar ulaşması öngörülen pazar büyüklüğü; yıllık bileşik büyüme oranı %26 (MarketsandMarkets)
80 milyar $
Konuşma tabanlı yapay zekânın yalnızca 2026'da iletişim merkezi işgücü maliyetlerinde sağlayacağı azalma (Gartner)
80%
Agentic AI'ın 2029'a kadar otonom olarak çözeceği sorunlar; operasyon maliyetlerinde ~%30 düşüş (Gartner)
Bu rapor, söz konusu açığı 4 örüntüye ayırıyor: çözüm açığı, uygulama paradoksu, uyumluluk kör noktası ve ses kanalı fırsatı. Her biri diğerlerinin etkisini katlıyor. Yanlış metriği ölçen bir ekip, yanlış davranışı ölçeklendirir. Uyumluluğu son adım olarak gören bir ekip, titizlikle planladığı geçişi kendi eliyle durdurur. Örüntüler birbirine bağlı; çözümler de öyle. Rapor, açığın doğru tarafındaki kuruluşların gerçekte ne yaptığıyla sona eriyor.
"Kısmi entegrasyon, pazardaki baskın durum. Yapay zekâ, kimsenin yeniden tasarlamadığı bir sürece eklendiğinde ortaya çıkan tablo bu.
Yapay zekâ destekli müşteri deneyimi pazarı, manşetlerin gösterdiğinden daha büyük, daha hızlı büyüyen ve daha bölünmüş durumda. Toplu benimsenme rakamları herkesin bu teknolojiye geçtiğini anlatıyor. Alttaki veriler ise farklı bir hikâye anlatıyor: Küçük bir kurum grubu katlanarak artan getiriler elde ederken, çok daha büyük bir grup canlıya hiç geçmeyen pahalı pilot projeler yürütüyor. İşte 2026 pazarındaki 5 önemli gelişme.
48 milyar $
2026'daki ~15 milyar $ seviyesinden 2030'a kadar ulaşması öngörülen pazar büyüklüğü; yıllık bileşik büyüme oranı %26 (MarketsandMarkets)
80 milyar $
Konuşma tabanlı yapay zekânın yalnızca 2026'da iletişim merkezi işgücü maliyetlerinde sağlayacağı azalma (Gartner)
80%
Agentic AI'ın 2029'a kadar otonom olarak çözeceği sorunlar; operasyon maliyetlerinde ~%30 düşüş (Gartner)
01
Manşetteki rakam gerçek.
Müşteri hizmetlerinde yapay zekâ pazarının değeri 2026'da yaklaşık 15 milyar $ olarak hesaplandı ve 2030'a kadar %26 yıllık bileşik büyüme oranıyla 48 milyar $'a ulaşması bekleniyor (MarketsandMarkets). Yatırımlar hızla artıyor, öngörülen tasarruflar ise daha da büyük: Gartner, konuşma tabanlı yapay zekânın yalnızca 2026'da iletişim merkezi işgücü maliyetlerini yaklaşık 80 milyar $ azaltmasını bekliyor. Ancak canlı ortamda ölçekli uygulamalar harcamalara ayak uyduramıyor.
02
Üretken yapay zekâ projelerinin çoğu canlıya hiç geçmiyor.
MIT'nin 2025'te yayımlanan ve sıkça alıntılanan bir tahminine göre, kurumsal üretken yapay zekâ pilotlarının yaklaşık %95'i ölçekte ölçülebilir bir iş etkisi yaratamıyor. Kesin rakam tartışmalı; yön ise değil. Başarısızlık noktası nadiren modeldir. Asıl sorun veri erişimi, eskalasyon tasarımı ve satın alan kurum içindeki belirsiz sahipliktir.
03
Baskın durum: “kısmi entegrasyon”.
İletişim merkezlerinin yaklaşık %88'i artık yapay zekâyı bir şekilde kullanıyor, ancak yalnızca yaklaşık dörtte biri onu günlük operasyonlara tam olarak entegre etmiş durumda (sektör verileri, 2026). Kısmi entegrasyon, deflection'ın dar akışlarda işlediği, ancak ölçekte çözüm sağlanamadığı anlamına gelir.
04
Yönetişim açığı büyüyor.
Grant Thornton, Nisan 2026'da yöneticilerin %78'inin bugün bağımsız bir yapay zekâ yönetişim denetiminden geçemeyeceğini açıkladı. Uyumluluk, satın alma sürecindeki bir onay kutusu olmaktan çıkıp devreye alma için bir eşik hâline geldi; 5. Bölüm bu konuya geri dönüyor.
05
En iyi performans gösterenler farkı açıyor.
Bu raporun dayandığı uygulamalarda en iyi performans gösteren %10'luk dilim %80 veya üzeri otonom çözüm oranına ulaşırken, medyan bunun oldukça altında kalıyor. Açığın büyümesi, sonuçların yapay zekânın benimsenip benimsenmediğine değil, nasıl yönetildiğine bağlı olduğunun en net göstergesi. Gartner, 2029'a kadar agentic AI'ın yaygın müşteri hizmetleri sorunlarının %80'ini otonom olarak çözeceğini öngörüyor. Bugünün en iyi performans gösterenleri, tüm kategorinin izlediği eğride erkenden yer alıyor.
Yalnızca benimsenme rakamlarına bakarsanız hikâye tamamlanmış görünür. Canlı ortam rakamlarına bakınca farklı bir tablo ortaya çıkar.
Sahada bunun karşılığı
Tanıdık bir senaryoyu düşünün. Kurumsal bir CX lideri 2025 başında bir yapay zekâ aracı devreye alır, aracın dar bir yelpazedeki basit soruları yanıtlamasını izler ve yönetim ekibine yüksek bir deflection oranı raporlar. 4 ay içinde deflection oranı yerinde saymaya başlar, tekrarlayan başvurular artar ve memnuniyet, tam da aracın üstlenmesi gereken etkileşimlerde düşer. 2025 sonunda ekip yapısını deflection yerine çözüm odağında yeniden kurar ve asıl önemli rakamlar hareketlenmeye başlar. Bu örüntü, uygulamalarda istisna değil varsayılan yol sayılacak kadar yaygın.
Bu dolambaçlı yola hiç girmeyen kurumların ortak bir erken kararı var: Gösterge panelini, rakamlar hayal kırıklığı yarattıktan sonra değil, ajan canlıya geçmeden önce çözüm odağında kuruyorlar. Maven verilerindeki en güçlü örnekte bir müşteri, programı en başından bu tek soruya odaklayarak 6 hafta içinde %93 otonom çözüm oranına ulaştı.
Peki, yapay zekâ destekli müşteri hizmetlerindeki en önemli metrik neden çoğu sağlayıcının raporlamadığı metrik?
03 · Çözüm Açığı
Çözüm Açığı
Yapay zekâ destekli müşteri hizmetlerindeki en önemli metrik neden çoğu sağlayıcının raporlamadığı metrik?
Sektör, 2 metrikten kolay olanı optimize etti. Deflection'ı saymak basit, raporlamak da göz alıcı; bu yüzden varsayılan hâline geldi. Sorun şu ki deflection ve çözüm ters yönlerde hareket edebilir: Bir destek talebi kapatılmış olsa da müşterinin sorunu çözülmemiş olabilir. Yapay zekâ ya bu açıkta getirisini kazanır ya da memnuniyeti sessizce aşındırır. Bağımsız analistler de aynı ayrımı yapmaya başladı; deflection, containment, çözüm ve ilk temasta çözümü, pratikte birbirinden ayrıştıkları için tam da bu nedenle 4 ayrı ölçüt olarak ele alıyorlar.
Deflection
Destek talebi kuyruktan çıktı mı?
Sayması kolay ve kural tabanlı bot döneminden miras. Bir başvuru ya bir insana ulaşır ya da ulaşmaz; ancak bu metrik yeniden açılma oranını gizler. Deflection'a uğrayıp 48 saat içinde geri dönen bir başvuru, 1 kez deflection, 0 kez çözüm olarak sayılır.
Çözüm
Müşteri memnun ayrıldı mı?
Yalnızca yönlendirmeyi değil, yeniden açılmaları ve memnuniyeti de dürüstçe yansıttığı için raporlaması daha zor. "Çözüldü"nün ne anlama geldiğini gerçekten tanımlamayı gerektirir ve bu konuda ciddi olan her ekip bir rakam verebilir.
Maven'ın en iyi uygulamaları 6. ayda %80 ile %93 arasında çözüm oranına ulaşıyor. Bu programlar yapay zekâ ajanını ilk günden kayıt sistemlerine bağladı ve deflection'ı değil, çözümü yukarıdaki formüle göre ölçtü. Bir fintech uygulamasında ajan 3 hafta içinde %90 otonom çözüm oranına ulaştı. 32 sağlayıcıyı değerlendiren ve 10'dan fazlasını stres testine tabi tutan bir hukuk teknolojisi şirketi, kural tabanlı bir sistemden otonom çözüme geçtikten sonra %60 daha fazla destek talebinin çözüldüğünü ölçtü.
90%
3 haftada otonom çözüm, fintech uygulaması
+60%
Kurallardan otonom çözüme geçtikten sonra çözülen destek taleplerindeki artış
80–93%
En iyi uygulamaların 6. ayda ulaştığı çözüm oranı
Deflection oranını değil, çözüm oranını sorun. Çözüm, yalnızca yönlendirmeyi değil, yeniden açılmaları ve memnuniyeti de dürüstçe yansıttığı için deflection'a göre raporlaması daha zordur. Bu konuda ciddi olan her ekip bir rakam verebilir. Alamadığınız bir rakamı başlı başına bir veri olarak değerlendirin.
Deflection, destek talebinin kuyruktan çıkıp çıkmadığını ölçer. Çözüm ise müşterinin memnun ayrılıp ayrılmadığını.
04 · Devreye Alma Paradoksu
Dağıtım Paradoksu
Hızlı hareket eden şirketler neden dikkatle planlayanlardan daha iyi sonuç alıyor ve dar bir kapsam olmadan hız neden en pahalı hata?
En uzun süren devreye almalar genellikle en kötü sonuçları doğurur. Sağlayıcı seçimi, satın alma ve planlamaya 12-18 ay harcayan kurumlar, 90 günde dar kapsamlı bir pilot yürüten şirketlere kıyasla genellikle daha düşük çözüm oranlarıyla canlıya geçer. Ancak hız bir taktik değildir. Dar kapsamla birleşen hız bir stratejidir. Yine de uyarı yerindedir: Yapay zekâ için hiç yeniden tasarlanmamış bir sürece uygulanan hız, ölçekte yeni başarısızlık türleri doğurur; bu yüzden kapsam da tempo kadar önemlidir.
12-18 aylık zaman çizelgesi bir ürün gerekliliği değil, satın alma sürecinin bir yan ürünüdür. RFP'ler, güvenlik incelemeleri ve entegrasyon planlaması paralel yürütülebilecekken art arda yürütüldüğü için ortaya çıkar. Daha geniş başarısızlık verileri de aynı yönü gösteriyor: McKinsey'e göre neredeyse her şirket artık yapay zekâyı bir şekilde kullansa da yalnızca yaklaşık %1'i uygulamalarını olgun olarak tanımlıyor; RAND ise yapay zekâ projelerindeki başarısızlık oranını diğer BT projelerinin çok üzerinde, %80 civarında gösteriyor. Kısıt model değil, kurumsal hazırlıktır.
Devreye alma gecikmelerinin büyük bölümü 3 karardan kaynaklanır: veri erişimi, uyumluluk onayı ve eskalasyon tasarımı. Bunları sırayla değil paralel yürütmek, devreye almanın ne kadar süreceğini belirleyen en büyük kaldıraçtır. Maven uygulamalarında bu, genellikle bir çeyrek ile bir yıl arasındaki farkı yaratır.
05 · Uyumluluktaki Kör Nokta
Uyumluluk Kör Noktası
Dağıtımları teknolojiden çok güvenlik ve uyumluluk gereksinimleri neden durduruyor?
Müşteri hizmetlerinde yapay zekâ tartışmasına yetenek soruları hâkim. Ajan karmaşık sorguları yönetebilir mi? Bağlamı anlayabilir mi? Unutulan soru ise platformun, dağıtım planını baştan yazmaya zorlamadan bir güvenlik ve uyumluluk incelemesinden geçip geçemeyeceği. 2026'da zaman çizelgelerini belirleyen soru tam olarak bu.
Uyumluluk artık kurumsal yapay zekâ satın alımlarındaki en büyük darboğaz. Deneyimlerimize ve yönetişim araştırmacılarının bulgularına göre güvenlik incelemesi, kurumsal anlaşmaları en az teknik uyum kadar sık durduruyor ve bu çoğunlukla teknik değerlendirme olumlu geçtikten sonra oluyor. Bu sürtünme geniş çapta hissediliyor: BCG'ye göre kurumların %74'ü üretken yapay zekâyı devreye alırken inovasyon ile güvenlik arasında denge kurmakta zorlanıyor. Uyumluluk görüşmesini önceden hazırlamayan alıcılar, satın alma sürecinin ortasında genellikle 2-3 ay kaybediyor.
78%
yöneticinin bugün bağımsız bir yapay zekâ yönetişim denetiminden geçemeyeceği tahmin ediliyor (Grant Thornton, Nisan 2026)
74%
kurum inovasyon ile güvenlik arasında denge kurmakta zorlanıyor (BCG)
2–3
ay, uyumluluk önceden hazırlanmadığında satın alma sürecinin ortasında genellikle kaybedilen süre
Sertifika ortamı netleşti
SOC 2, HIPAA, GDPR ve PCI-DSS 4.0, düzenlemeye tabi veri işleyen her tedarikçi için artık temel gereklilik. Yapay zekâya özgü yönetişim standardı ISO 42001 ise yeni ayırt edici unsur ve çoğu tedarikçi henüz bu sertifikaya sahip değil. Bu değişim, 10 yıl önce SOC 2 ve ISO 27001 ile yaşananın bir benzeri. 2026'da yapılan bir ankete göre Fortune 500 satın alma ekiplerinin büyük çoğunluğu, 2027'ye kadar tedarikçilerden ISO 42001 uyumu talep etmeyi planlıyor. En titiz şekilde sertifikalandırılmış platformlar bugün, aralarında ISO 42001'in de bulunduğu en az 10 sertifika ve değerlendirmeye sahip.
İki gereksinim isteğe bağlı olmaktan çıkıp belirleyici hâle geliyor. Sesli kanal daha fazla ödeme verisi işledikçe, canlı sesli görüşmelerde PCI (gerçek zamanlı maskeleme, denetim kayıtları, ayrıştırılmış veri işleme) kısa liste kriterine dönüşüyor; oysa çoğu ses ürünü buna göre tasarlanmadı. Bölgesel veri yerleşimi ise finansal hizmetler, sağlık ve EMEA ile APAC'ın bazı bölgelerinde bir tedarikçinin değerlendirmeye alınıp alınamayacağını belirliyor. Her ikisi de geç aşamadaki hukuki incelemeye değil, erken elemeye ait.
Çıtanın aşılabildiğinin kanıtı: Fortune 500 listesindeki bir oyun şirketi, düzenlemeye tabi sektör kısıtları altında otonom bir yapay zekâ ajanıyla ayda 330.000'den fazla etkileşim yürütüyor; bu sektörde bu, hem oyun içi satın alımlar için PCI uyumu hem de AML ve KYC süreçleri anlamına geliyor. Bu düzeyde denetimle karşı karşıya olan bir kuruluş takılıp kalmadı, ölçeklendi. Asıl mesele de bu: Platform buna göre tasarlandığında uyumluluk derinliği, erkenden aşılabilecek bir eşiktir.
En kritik dağıtım kararı, canlıya geçmeden önce oluşturduğunuz panodur.
06 · Sesli Kanal Fırsatı
Sesli Kanal Fırsatı
Çoğu şirketin henüz otomatikleştirmediği kanal.
Sesli kanal, müşteri hizmetlerinde hacmi en yüksek, maliyeti en yüksek ve teknik açıdan en karmaşık kanaldır. Yapay zekâ kullanımının en geride kaldığı kanal da odur. Ancak bu açık hızla kapanıyor: Sektör tahminlerine göre sesli yapay zekâ pazarı yıllık yaklaşık %35 oranında, yani genel kategoriden daha hızlı büyüyor. 2026'daki bir izleme çalışması da 500'ü aşkın kuruluşta canlı ortamdaki sesli dağıtımlarda yıllık bazda %340 artış tespit etti (Opus Research). Erken harekete geçen kuruluşlar, çeyrekten çeyreğe katlanarak büyüyen bir maliyet avantajı elde ediyor.
340%
Canlı ortamdaki sesli yapay zekâ dağıtımlarında yıllık bazda artış (Opus Research, 2026)
~35%
Sesli yapay zekâ pazarı için CAGR; genel kategoriden daha hızlı
500+
Canlı ortamda sesli dağıtımı olan ve izlenen kuruluş sayısı
Sesli kanal 3 gerçek nedenden geride kaldı ve 3'ü de artık çözülebilir
Engel
Canlı görüşmede ne anlama geliyordu
2026'daki durum
Gecikme
Canlı görüşmede 300 ms altı yanıt süresi vazgeçilmezdir.
Canlı ortamda çözüldü
Doğruluk
Farklı aksanlarda ve üst üste binen konuşmalarda tanıma.
Çözüldü
Uyumluluk
Metinden daha katı gereksinimler, canlı görüşmelerde PCI.
Buna göre tasarlandığında çözüldü
Bunların hiçbiri 2023'te çözülebilir değildi; 2026'da çözülebilir. Kurumsal sesli çözümler, tüketiciye yönelik olanlardan farklı bir üründür: 50'den fazla dilde çok dilli destek, canlı görüşmelerde PCI uyumu, canlı ortamda 300 ms altı yanıt süresi ve mevcut telefon altyapısıyla entegrasyon. Çıta daha yüksek ve bunu aşabilen tedarikçi sayısı çok daha az.
Sesli kanal chat ile arasındaki farkı kapatıyor. Sesli kanalın otomasyonunun özünde daha zor olduğu varsayımı büyük ölçüde 2023'ten kalma. Maven'ın ölçtüğü dağıtımlarda, iyi kurgulanmış sesli ajanlar benzer niyetlerde chat ile aynı aralıkta çözüm oranı yakalıyor. Karmaşıklık gerçek ama sınırlı: Dağıtım hızını artık teknoloji değil, kısa bir dizi karar belirliyor.
2026'da uyumluluk bir kapıdır. Sertifika kapsamını ve denetim tarihlerini ilk sunan tedarikçi genellikle güvenlik incelemesini kazanır.
07 · En İyi %10'un Doğru Yaptıkları
İlk %10'un Doğru Yaptıkları
İşe yarayan dağıtımları yaramayanlardan ayıran unsurların bir özeti.
Bu raporun dayandığı dağıtımlarda, olağanüstü sonuç alan kuruluşlarda hep aynı örüntü görülüyor ve bunun başlangıçtaki bütçe büyüklüğü ya da teknik yetkinlikle pek ilgisi yok. Belirleyici olan, tedarikçi seçildikten sonra alıcı kuruluşun programı nasıl yürüttüğü. Aşağıdaki 5 davranıştan 4'ü önceki bölümlerde ele alındı; burada bir araya geldiklerinde tek bir işletim modeli oluşturuyorlar. 5'incisi ise çoğu ekibin atladığı davranış.
En başarılı ekiplerin 5 davranışı
01
İlk günden itibaren deflection'ı değil, çözümü ölçün.
Gösterge paneli, rakamlar hayal kırıklığı yarattıktan sonra sonradan eklenmez; ilk ajan canlıya geçmeden önce kurulur.
02
Dar kapsamla başlayın, kanıtladıkça genişletin.
Kapsamı net bir pilot, yaygınlaştırmanın önünü açar; kimse kusursuz bir yol haritası beklemez.
03
Taşımadan önce mevcut yapının üzerine kurun.
İdeal bir mimarinin çalışan bir uygulamayı engellemesine izin vermek yerine yapay zekâyı mevcut sistemlere bağlayın.
04
Ölçeklendirmeden önce sertifika alın.
Uyumluluk, pilotu değil genişlemeyi koşullar; böylece kurumsal yapay zekâdaki en maliyetli sonradan düzeltmenin önüne geçilir.
05
Ajanı bir proje gibi değil, bir ürün gibi yönetin.
Çözüm ve yeniden açılma verileri haftalık, niyet kapsamı ise üç ayda bir gözden geçirilir. Önceki bölümlerin ele almadığı ve çoğu ekibin atladığı davranış budur.
Önümüzdeki 18 ay
Ajan tabanlı yapay zekâ, danışman rolünden operasyonel role, yani yanıt önermekten görevleri tamamlamaya geçiyor. Yapay zekâ ajanlarının işi başka uzman ajanlara devrettiği ajanlar arası dönem başlıyor. Tek ajanlı dağıtımlara dair kurumsal bilgi birikimini şimdi oluşturan kuruluşlar, çok ajanlı yapılar 2026 sonu ve 2027'de geldiğinde belirgin şekilde önde olacak.
2026'nın 2. yarısı boyunca izlenmesi gereken 3 gelişme
Neden önemli
ISO 42001 yerleşiyor: farklılaştırıcı olmaktan çıkıp satın alma şartına dönüşüyor
AB Yapay Zekâ Yasası'nın yüksek riskli sistemlere yönelik yükümlülükleri 2026–2027 boyunca yürürlüğe girdikçe hız kazanıyor.
Sesli kanalda PCI uyumluluğu: standart bir kısa liste filtresi hâline geliyor
Sesli kanal daha fazla ödeme verisi işledikçe, bu doğrultuda tasarlanmamış ürünler erkenden eleniyor.
Çözüm oranı öne çıkıyor: yayımlanan bir sektör metriği olarak
Analistlerin dili değişti: Gartner, 2029 hedefini deflection olarak değil, otonom çözüm olarak tanımlıyor.
2023'te sesli kanalı zorlaştıran şey gecikme, aksanlar ve uyumluluktu. Bunlar artık çözümü olan mühendislik problemleri.
08 · Nereden Başlamalı
Nereden başlamalı
Bu 5 davranışın hiçbiri bütçe onayı gerektirmiyor. İlki, yani deflection yerine çözümü ölçmek, bu çeyrekte ekibin elindeki verilerle yapılabilir. Başlangıç noktası, 3. Bölüm'deki True Resolution Formula'dır: Geçen ayki temasları; eskalasyon olmadan kapanıp kapanmadığına, müşteri memnuniyeti standartlarınıza uygun belirli bir süre boyunca kapalı kalıp kalmadığına ve olumsuz bir değerlendirme alıp almadığına göre yeniden puanlayın. Bu sayı ile mevcut gösterge panelindeki deflection oranı arasındaki fark, fırsatın büyüklüğünü gösterir.
Bu rapor, sohbet, sesli kanal ve e-posta genelinde otonom yapay zekâ ajanlarının 90'dan fazla kurumsal uygulamasından elde edilen canlı ortam verilerine dayanılarak Maven AGI tarafından hazırlanmıştır.
Seçilmiş kaynaklar
Bu raporda atıfta bulunulan üçüncü taraf araştırmalar
Gartner — ajan tabanlı yapay zekâ ile müşteri hizmetleri öngörüsü (2025): 2029'a kadar ajan tabanlı yapay zekâ, yaygın müşteri hizmetleri sorunlarının %80'ini insan müdahalesi olmadan otonom olarak çözecek ve işletme maliyetlerini yaklaşık %30 azaltacak.
Gartner — konuşma tabanlı yapay zekâ maliyet görünümü: 2026'da iletişim merkezi işgücü maliyetlerinde yaklaşık 80 milyar ABD doları azalma.
Gartner — yapay zekâ yönetişimi satın alma anketi (2026): Fortune 500 satın alma ekiplerinin büyük çoğunluğu, 2027'ye kadar tedarikçilerden ISO 42001 uyumu talep etmeyi planlıyor.
MarketsandMarkets — Müşteri Hizmetlerinde Yapay Zekâ Pazarı öngörüsü: 12,06 milyar ABD dolarından (2024) 47,82 milyar ABD dolarına (2030), %25,8 YBBO; 2026'da yaklaşık 15 milyar ABD doları.
MIT (2025): Kurumsal üretken yapay zekâ pilotlarının büyük çoğunluğu (yaygın olarak alıntılanan bir tahmine göre yaklaşık %95'i) ölçekte ölçülebilir bir iş etkisine ulaşamıyor.
McKinsey: Yapay zekâ kullanımı neredeyse evrensel; ancak kuruluşların yalnızca yaklaşık %1'i uygulamalarını olgun olarak tanımlıyor.
RAND: Yapay zekâ projelerinde başarısızlık oranı %80'e yakın; diğer BT çalışmalarının üzerinde.
Grant Thornton (Nisan 2026): Yöneticilerin %78'i bugün bağımsız bir yapay zekâ yönetişimi denetiminden geçemez.
BCG: Kurumların %74'ü, üretken yapay zekâyı devreye alırken inovasyon ile güvenlik arasında denge kurmakta zorlanıyor.
Opus Research (2026): 500'den fazla kuruluşta canlı ortamdaki sesli yapay zekâ uygulamalarında yıllık bazda yaklaşık %340 büyüme; 2026 öngörülerine göre sesli yapay zekâ pazarı yaklaşık %35 YBBO ile büyüyor.
Sektörel iletişim merkezi verileri (2026): İletişim merkezlerinin yaklaşık %88'i yapay zekâyı bir şekilde kullanıyor, ancak yalnızca yaklaşık dörtte biri tam entegrasyon sağlamış durumda.
Okumaya devam edin
Raporun tamamını okuyun
State of AI in CX 2026 raporunun tamamına bu sayfada hemen erişmek için e-posta adresinizi girin; PDF'in tamamını da gelen kutunuza gönderelim.
✓Çözüm Açığı ve True Resolution Formula
✓90 Günlük Pilot Kapsamı ve Uyumluluk Satın Alma Kontrol Listesi
✓İlk %10'daki ekiplerin 5 davranışı
✓90'dan fazla kurumsal uygulamadan karşılaştırma verileri
PDF'in tamamını size e-postayla gönderip raporu burada anında erişime açacağız. Formu göndererek Maven AGI Gizlilik Politikası'nı kabul etmiş olursunuz. Verilerinizi asla satmayız.
%80–93 çözüm oranının neye benzediğini görün
Maven AGI, 90'dan fazla kurum için sohbet, sesli kanal ve e-posta genelinde otonom yapay zekâ ajanları çalıştırıyor. Verilerinizi getirin, çözüm açığını kendi rakamlarınızla gösterelim.