
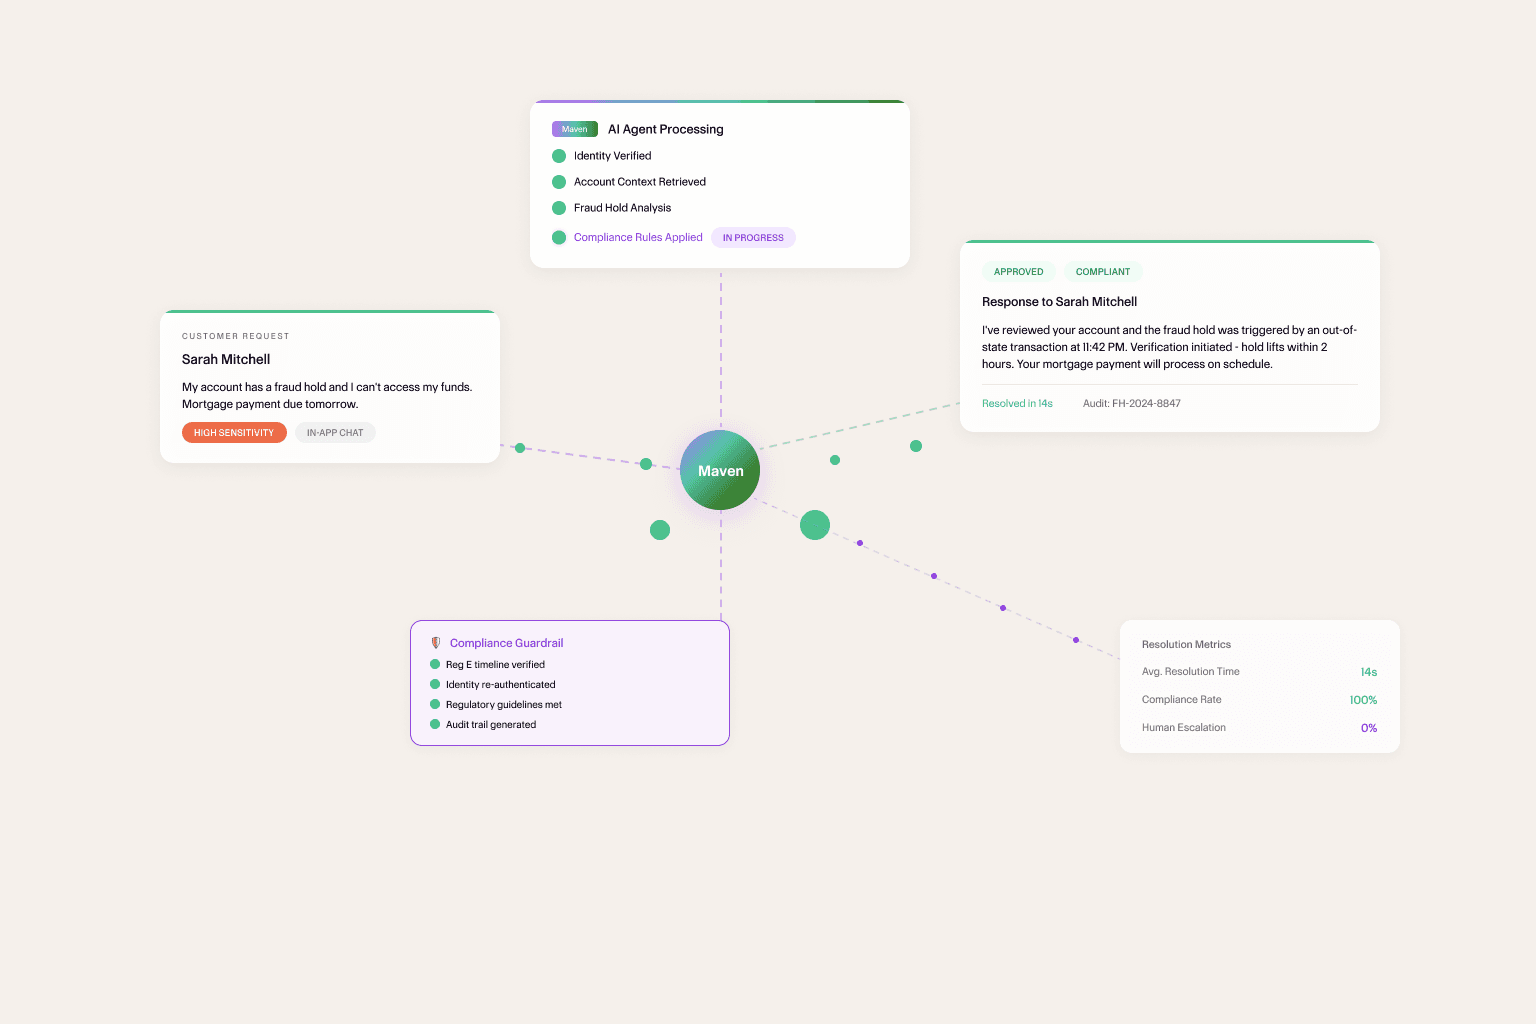
נתונים פיננסיים הם מהמידע הרגיש ביותר שאנשים משתפים עם פלטפורמה כלשהי. לטעויות יש השלכות רגולטוריות. תשובה שגויה לגבי הקפאה בשל חשד להונאה או טיפול כושל במחלוקת על חשבון לא רק מתסכלים לקוח: הם יוצרים חשיפה משפטית, פוגעים במעמד הציות ומייצרים כותרות שלוקח שנים לתקן.
ברוב העשור האחרון, צוותי התמיכה ב-FinTech טיפלו בפניות באותה דרך: לפתור את המקרים הפשוטים באמצעות אוטומציה, להעביר לנציגים אנושיים כל דבר רגיש, ולקבל את מבנה העלויות שמגיע עם זה.
המודל הזה נמצא תחת לחץ. לא משום שהסיכונים השתנו, אלא משום שסוכני AI הבשילו עד לנקודה שבה הצבת אדם על המשימה כבר אינה הדרך היחידה לטפל באינטראקציות מורכבות ורגישות בבטחה. השאלה כבר אינה האם להפעיל אוטומציה, אלא איך לבנות את הארכיטקטורה של האוטומציה כך שאפשר יהיה באמת לסמוך עליה.
בעיית הנתונים של FinTech היא מבנית
בכל תעשייה יש נתונים רגישים. ב-FinTech הבעיה חריפה במיוחד בגלל האופן שבו הנתונים בנויים, ובגלל מספר הגורמים שיש להם זיקה לגיטימית אך שונה אליהם.
נניח פלטפורמה שמשרתת גם בעלי חשבונות עסקיים וגם את העובדים שלהם. לבעל העסק יש נראות מלאה. עובד שמחזיק בכרטיס רואה רק את הפעילות בכרטיס שלו. שניהם משתמשים מאומתים באותה פלטפורמה. שניהם עשויים לשאול שאלות דומות — למה העסקה הזו נדחתה? — אבל הנתונים שכל אחד מהם מורשה לראות, והפעולות שכל אחד מורשה לבצע, שונים מהותית.
הוסיפו שכבה שלישית: הפלטפורמה עצמה, עם צוותי תפעול פנימיים, פונקציות ציות ואנליסטים של הונאות, שכל אחד מהם זקוק לגישה לנתוני החשבון לפי כללים שונים לחלוטין.
זה לא מקרה קצה היפותטי. זה מודל העבודה הסטנדרטי של פלטפורמות בנקאות עסקית, פלטפורמות הלוואות, כלים לניהול הוצאות וספקי תשתיות תשלום. סביבת הנתונים משותפת. כללי הגישה אינם.
כאשר סוכני AI נכנסים לסביבה כזו עם גישה רחבה וללא כללי זכאות מחייבים ברמת המשתתף, הפוטנציאל לזליגת מידע בין גורמים משמעותי. לא משום שהסוכן זדוני, אלא משום שהוא עושה בדיוק את מה שתוכנן לעשות: למצוא את המידע הרלוונטי ביותר ולהשתמש בו כדי לענות על השאלה.
הבעיה היא שרלוונטי ומורשה אינם אותו דבר.
מה קורה כש-AI ב-FinTech טועה
תרחישי הכשל ב-FinTech הם גרסאות בעלות סיכון גבוה יותר של אותם דפוסים שמופיעים בכל פלטפורמה רב-צדדית.
חשיפה רגולטורית. הגישה לנתונים פיננסיים כפופה לרגולציה שמחייבת צמצום נתונים, הגבלת מטרה, הסכמה ויכולת ביקורת. סוכן שחושף נתוני חשבון למשתמש לא מורשה אינו רק תקלת תמיכה, אלא אירוע ציות פוטנציאלי. "המודל חשב שזה רלוונטי" אינה תשובה שתספק רגולטור.
אמון בעלי החשבונות. שירותים פיננסיים נשענים על אמון במידה שרוב התעשיות אינן. ברגע שמשתמש מתחיל לשאול מה עוד הפלטפורמה יודעת עליו ומי עוד יכול לראות את זה, נוצרה בעיה שאף ציון CSAT לא משקף.
הפרות של בקרת גישה פנימית. אנליסטים של הונאות פועלים לפי כללי גישה שונים מאלה של צוות התמיכה. לצוותי ציות יש היקף הרשאות שונה משל מנהלי לקוחות. סוכן AI שפועל בכל הפונקציות האלה ללא בקרות זכאות מפורשות מבוססות תפקיד הופך לערוץ להפרות גישה פנימיות.
טעויות בהחלטות קריטיות. האינטראקציות שבהן סוכני AI מועילים ביותר — מחלוקות על הונאה, כשלי תשלום, הגבלות חשבון — הן גם אלה שבהן לטעות יש ההשלכות הכבדות ביותר. לקוח שפועל על סמך מידע שגוי לגבי תהליך הטיפול במחלוקת על הונאה יוצר אחריות משפטית בהמשך הדרך, שהפלטפורמה נושאת בה.
החשיבה מחדש שכבר מתרחשת
פלטפורמות ה-FinTech שמובילות את השינוי הארכיטקטוני אינן נוטשות את האוטומציה. הן מפרידות בין שני דברים שבאופן היסטורי היו כרוכים זה בזה: יכולת ההסקה של סוכן ה-AI והגישה שלו לנתונים.
התובנה פשוטה. היכולת של סוכן AI להבין הקשר, להתמודד עם ניואנסים ולנווט באינטראקציות מורכבות אינה תלויה בגישה לכל דבר. היא תלויה בגישה לדברים הנכונים בהקשר שבו הוא פועל.
מכאן נגזר עיקרון ארכיטקטוני שנראה מובן מאליו בדיעבד: להגדיר מה זכאי לשימוש לפני שהסוכן שולף משהו.
בפועל, כל אינטראקציה מתחילה בקביעת ההקשר — באיזה ממשק מדובר, מי המשתמש המאומת, מה תפקידו ואיזו סביבת מדיניות פעילה. על סמך הנתונים האלה, הפלטפורמה קובעת אילו נתונים נמצאים בהיקף ואילו פעולות מותרות. לאחר מכן הסוכן פועל בתוך ההיקף הזה עם יכולת הסקה מלאה.
בעל חשבון עסקי ששואל על פעילות הכרטיס של חבר צוות רואה את מה שהוא מורשה לראות. עובד שמחזיק בכרטיס ושואל את אותה שאלה רואה רק את הנתונים שלו. אנליסט ציות שמבצע בדיקה פועל לפי כללי גישה המותאמים לציות. אותו סוכן AI. אותה יכולת בבסיס. הקשרי זכאות שונים שנאכפים ברמת הארכיטקטורה, לפני שהסוכן מסיק מסקנות על משהו.
לגישה הזו שלושה יתרונות מוגדרים שחשובים ב-FinTech.
יכולת ביקורת. כאשר כל אינטראקציה מוגבלת בכללי זכאות מפורשים, יש תיעוד ברור של הנתונים שהיו זמינים לסוכן בכל אינטראקציה. "לאילו נתונים הסוכן ניגש?" הופכת לשאלה שאפשר לענות עליה במדויק, לא בקירוב — וזה בדיוק מה שבירור רגולטורי דורש.
אכיפה עקבית של בקרת גישה. שכבת הזכאות אינה תלויה בכך שהסוכן יזכור את ההנחיות שלו או יסיק נכון את ההקשר. היא נאכפת באופן מבני, ולכן חלה בעקביות על כל אינטראקציה, כל מקרה קצה וכל קלט חריג.
מערך ציות שגדל עם הארגון. כשמגיעה רגולציה חדשה — וב-FinTech היא תמיד מגיעה — עדכון כללי הזכאות בשכבת הארכיטקטורה מתפשט מיד לכל אינטראקציות ה-AI. אין צורך לנסח מחדש פרומפטים למודלים או לאמן מערכות מחדש. הכללים חלים בכל מקום, באופן אוטומטי.
שיקול הדעת האנושי לא נעלם
דבר אחד שהחשיבה הארכיטקטונית מחדש לא משנה: יש אינטראקציות שבהן שיקול דעת אנושי הוא הבחירה הנכונה, ומערכת AI מתוכננת היטב מאפשרת להגיע אליו בקלות.
ב-FinTech, הרגעים האלה צפויים מראש. לקוח שמערער על קביעת הונאה שהפלטפורמה כבר בדקה. בעל חשבון עסקי שמטיל ספק בהקפאה מטעמי ציות. לקוח בעל ערך גבוה עם שאלה מורכבת שנוגעת לכמה מוצרים ודורשת הכרעות לגבי מדיניות חריגים.
באינטראקציות האלה, Agent Maven מטפל בשליפת המידע ובהרכבת ההקשר: מעדכן במהירות את הנציג האנושי, מציף היסטוריה רלוונטית ומסמן את השאלות המרכזיות שדורשות מענה, כשההכרעה הסופית והתקשורת נשארות בידיים אנושיות.
מסלול ההסלמה אינו תרחיש כשל. הוא רכיב מתוכנן של ארכיטקטורת תמיכה בוגרת מבוססת AI. בנייה מכוונת שלו, עם טריגרים ברורים, העברות חלקות והעברת הקשר מלא לנציג האנושי, היא מה שמבדיל בין הטמעות AI שעומדות בבדיקה קפדנית לבין כאלה שיוצרות תקלות בדיוק כשהסיכון הגבוה ביותר.
מהפחתת עלויות לתשתית של אמון
המסגור המוקדם של AI בתמיכה ב-FinTech עסק כמעט כולו בעלויות — שיעורי הסטה, הפחתת פניות, חיסכון בשעות נציגים. המדדים האלה אמיתיים וחשובים, אבל הם משקפים רק חלק ממה שמונח על הכף.
פלטפורמות ה-FinTech שמפיקות מ-AI את הערך העמיד ביותר אינן מתמקדות בעיקר בהפחתת עלויות. הן בונות משהו שקשה יותר לשכפל: תשתית תמיכה שכל קבוצת משתתפים — לקוחות, בעלי חשבונות, לקוחות עסקיים, צוותים פנימיים — יכולה לסמוך עליה שתטפל בנתונים שלה כראוי ובאינטראקציות שלה בעקביות.
זו מטרת תכנון שונה מהסטה, והיא דורשת ארכיטקטורה שונה כדי להשיג אותה. ארכיטקטורה שבה בקרת גישה אינה תוספת מאוחרת שהולבשה על מודל חזק, אלא שכבת יסוד שהיכולות של המודל פועלות מעליה.
הפלטפורמות שמשקיעות בארכיטקטורה הזו כבר עכשיו לא רק פותרות את בעיית ממשל ה-AI של היום. הן בונות תשתית שהופכת כל יכולת AI עתידית לאמינה כברירת מחדל, כי שכבת הזכאות שמנהלת את סוכן התמיכה של היום תנהל גם את הסוכן המתקדם יותר של מחר.
ב-FinTech, אמון אינו פיצ'ר. הוא המוצר.
ראו את זה על השיחות שלכם.
בקשו הדגמה מותאמת אישית ללא עלות.


