
פער הפתרון
רוב הצוותים עדיין מודדים הסטה (האם הפנייה לא הגיעה לנציג אנושי) במקום פתרון (האם הבעיה נפתרה). המספר הנוח יותר מסתיר פניות שנפתחו מחדש ושוחק בשקט את שביעות רצון הלקוחות.
דוח שטח · 2026
דוח שטח על AI ארגוני בחוויית לקוח. מה עובד השנה, מה לא, ובמה מובילי CX צריכים לפעול עכשיו.
תקציר מנהלים
01 · תקציר מנהלים
שוק ה-AI בחוויית לקוח גדול וצומח במהירות, ובדרך לגדול כמעט פי 4 עד 2030. מתחת לצמיחה, התוצאות אינן מתחלקות באופן שווה. קבוצה קטנה של ארגונים מפעילה סוכני AI שפותרים את רוב הפניות של הלקוחות, עם מעורבות אנושית בנקודות מגע בעדיפות גבוהה ובנקודות אסטרטגיות. קבוצה גדולה בהרבה מריצה פיילוטים שמסיטים כמה שאלות ונתקעים עוד לפני שהם מגיעים לייצור.
הדוח מתאר 4 דפוסים שמבדילים בין שתי הקבוצות, על בסיס מחקרי צד שלישי ותוצאות שנצפו ביותר מ-90 הטמעות ארגוניות של Maven AGI.
רוב הצוותים עדיין מודדים הסטה (האם הפנייה לא הגיעה לנציג אנושי) במקום פתרון (האם הבעיה נפתרה). המספר הנוח יותר מסתיר פניות שנפתחו מחדש ושוחק בשקט את שביעות רצון הלקוחות.
ההטמעות הארוכות והמתוכננות ביותר נוטות להניב את התוצאות החלשות ביותר, בעוד פיילוטים בהיקף ממוקד מגיעים לייצור תוך שבועות. מהירות על היקף מצומצם היא הדפוס שעובד.
בדיקות ממשל (Governance) עוצרות היום עסקאות ארגוניות לפחות באותה תדירות כמו התאמה טכנית, ועדיין רוב הצוותים מתייחסים אליהן כשלב רכש מאוחר. 78% מהמנהלים הבכירים אומרים שלא היו עוברים היום ביקורת ממשל AI בלתי תלויה (Grant Thornton, 2026).
רוב החברות אוטומטו את הצ'אט והמייל והשאירו את הטלפון בצד, אף שהקול הוא בדרך כלל הערוץ עם הנפח והעלות הגבוהים ביותר. החסמים הטכנולוגיים נפתרו ברובם, והחברות שמקדימות לפעול צוברות יתרון עלות שהולך ומתעצם.
הדוח נחתם ב-5 התנהגויות המשותפות לארגונים שמשיגים את התוצאות הטובות ביותר. אף אחת מהן לא תלויה בגודל התקציב או בבשלות ה-AI בנקודת ההתחלה. אלה בחירות תפעוליות, וכל צוות יכול לאמץ אותן.
ההוצאה על AI בשירות לקוחות עולה במהירות, וכמעט כל מוקד שירות כבר משתמש ב-AI בצורה כלשהי. מי שמסתכל רק על נתוני האימוץ יחשוב שהסיפור נגמר. מי שמסתכל על נתוני הייצור רואה תמונה אחרת: רוב הפעילות הזו עדיין לא הפכה לאינטראקציות לקוח שנפתרו בהיקף רחב.
הפער בין פעילות לתוצאה הוא הסיפור האמיתי של 2026. הוא מתבטא בפיילוטים שלא מתקדמים, בדשבורדים שמודדים את הדבר הלא נכון, בעסקאות שנתקעות בבדיקת אבטחה ובקו טלפון שאף אחד לא נגע בו. כל אחד מאלה ניתן לתיקון, אבל אף אחד מהם לא נפתר באמצעות עוד הטמעות.
הדוח מפרק את הפער הזה ל-4 דפוסים: פער הפתרון, פרדוקס ההטמעה, הנקודה העיוורת של הציות וההזדמנות בערוץ הקולי. כל אחד מהם מעצים את האחרים. צוות שמודד את המדד הלא נכון ירחיב את ההתנהגות הלא נכונה. צוות שמתייחס לציות כשלב מאוחר עוצר את ההטמעה שתכנן בקפידה כזו. הדפוסים קשורים זה בזה, וכך גם הפתרונות. הדוח נחתם במה שהארגונים בצד הנכון של הפער עושים בפועל.
"אינטגרציה חלקית היא המצב השולט בשוק. זה מה שקורה כש-AI מתווסף לתהליך שאף אחד לא תכנן מחדש.
02 · מצב השוק
איפה באמת עומד AI ארגוני בחוויית לקוח ב-2026.
שוק ה-AI לחוויית לקוח גדול יותר, צומח מהר יותר ומפולג יותר ממה שהכותרות מציגות. נתוני האימוץ המצטברים מספרים סיפור של אימוץ גורף. הנתונים שמתחת מספרים סיפור אחר: קבוצה קטנה של ארגונים נהנית מתשואות מצטברות, בעוד שקבוצה גדולה בהרבה מריצה פיילוטים יקרים שלא מגיעים לייצור. הנה חמש התפתחויות מרכזיות בשוק של 2026.
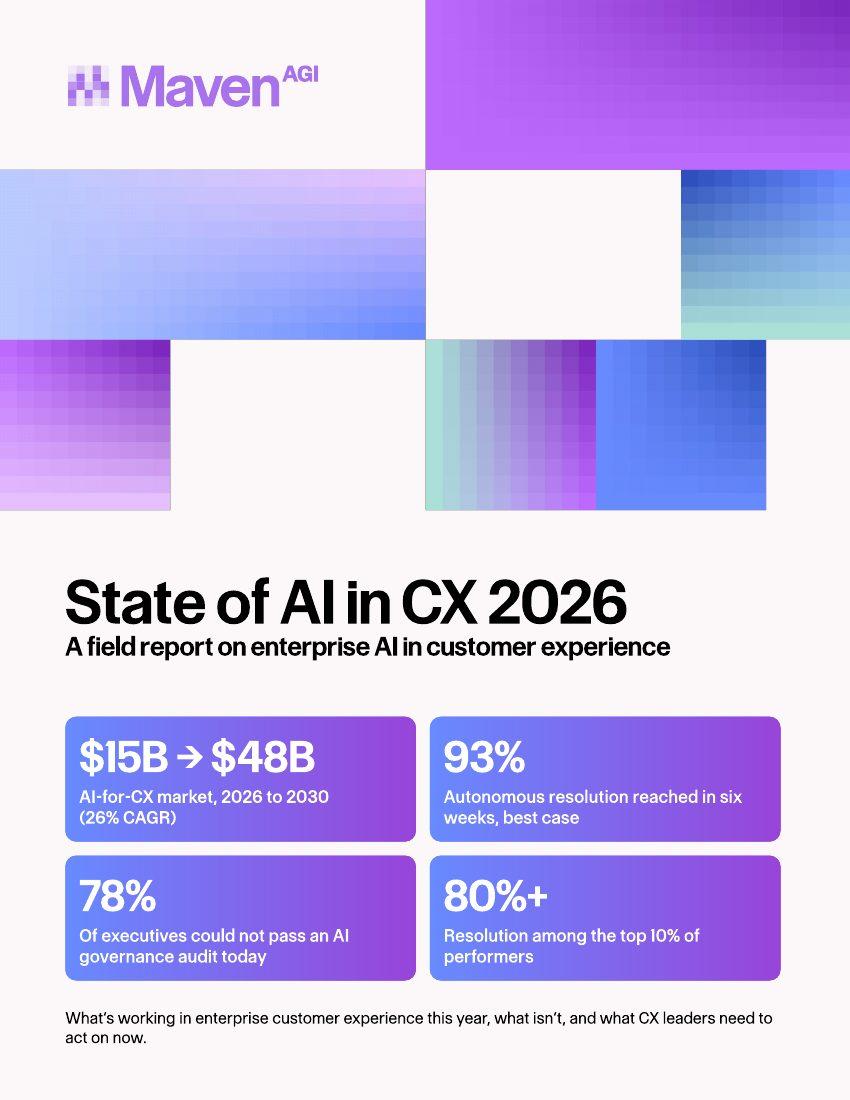
שוק ה-AI בשירות לקוחות הוערך בכ-$15B ב-2026 וצפוי להגיע ל-$48B עד 2030, צמיחה שנתית ממוצעת של 26% (MarketsandMarkets). ההשקעות מזנקות, והחיסכון הצפוי גדול עוד יותר: Gartner צופה ש-AI שיחתי יקצץ בעלויות כוח האדם במוקדי שירות כ-$80B ב-2026 בלבד. ההטמעות בהיקף ייצור לא עומדות בקצב ההוצאה.
לפי הערכה נפוצה של MIT מ-2025, כ-95% מפיילוטי ה-AI הגנרטיבי בארגונים לא מגיעים להשפעה עסקית מדידה בקנה מידה. על המספר המדויק יש ויכוח; על הכיוון אין. נקודת הכשל היא כמעט אף פעם לא המודל, אלא הגישה לנתונים, תכנון ההסלמה ובעלות לא ברורה בתוך הארגון הרוכש.
כ-88% ממוקדי השירות משתמשים היום ב-AI בצורה כלשהי, אבל רק כרבע שילבו אותו באופן מלא בתפעול היומיומי (נתוני התעשייה, 2026). שילוב חלקי פירושו שהסטה עובדת במסלולים צרים, ופתרון בקנה מידה לא קורה.
באפריל 2026 דיווחה Grant Thornton ש-78% מהמנהלים הבכירים לא היו עוברים היום ביקורת ממשל AI בלתי תלויה. הציות הפך מסעיף בטופס הרכש לשער כניסה להטמעה, נושא שפרק 5 חוזר אליו.
בהטמעות שעליהן מבוסס הדוח, ה-10% המובילים מגיעים ל-80% פתרון אוטונומי ומעלה, בעוד שהחציון נמוך מכך בהרבה. הפער מתרחב, וזה הסימן הברור ביותר לכך שהתוצאות תלויות באופן שבו מפעילים את ה-AI, ולא בשאלה אם אימצו אותו. Gartner צופה שעד 2029 יפתור AI אג'נטי באופן אוטונומי 80% מבעיות שירות הלקוחות הנפוצות. המובילים של היום פשוט הקדימו את העקומה שכל הקטגוריה נמצאת עליה.
מי שמסתכל רק על נתוני האימוץ רואה סיפור שהסתיים. מי שמסתכל על נתוני הייצור רואה תמונה אחרת.
הנה תרחיש מוכר. מנהלת CX בארגון גדול מטמיעה כלי AI בתחילת 2025, רואה אותו מטפל בטווח צר של שאלות פשוטות ומדווחת להנהלה על שיעור הסטה גבוה. תוך ארבעה חודשים שיעור ההסטה נעצר, הפניות החוזרות עולות, ושביעות הרצון יורדת בדיוק באינטראקציות שהכלי היה אמור לטפל בהן. עד סוף 2025 הצוות בונה את התוכנית מחדש סביב פתרון במקום הסטה, והמספרים החשובים באמת מתחילים לזוז. הדפוס הזה נפוץ מספיק בהטמעות כדי להתייחס אליו כמסלול ברירת המחדל, לא כחריג.
לארגונים שמדלגים על העיקוף הזה יש החלטה מוקדמת אחת משותפת: הם בונים את לוח המחוונים סביב פתרון לפני שהסוכן עולה לאוויר, לא אחרי שהמספרים מאכזבים. במקרה החזק ביותר בנתונים של Maven, לקוח אחד הגיע ל-93% פתרון אוטונומי תוך שישה שבועות, כי החזיק את התוכנית מההתחלה סביב השאלה האחת הזו.
אז למה המדד החשוב ביותר בשירות לקוחות מבוסס AI הוא דווקא זה שרוב הספקים לא מדווחים עליו?
03 · פער הפתרון
למה המדד החשוב ביותר בשירות לקוחות מבוסס AI הוא דווקא זה שרוב הספקים לא מדווחים עליו.
מבין שני המספרים, התעשייה בחרה לבצע אופטימיזציה לקל יותר. הסטה קלה לספירה ונוח לדווח עליה, ולכן הפכה לברירת המחדל. הבעיה היא שהסטה ופתרון יכולים לנוע בכיוונים הפוכים: פנייה יכולה להיסגר ועדיין להשאיר את הבעיה של הלקוח בלי פתרון. בפער הזה ה-AI מצדיק את ההשקעה בו, או שוחק בשקט את שביעות הרצון. אנליסטים בלתי תלויים מתחילים לסמן את אותו קו, ומתייחסים להסטה, הכלה, פתרון ופתרון במגע ראשון כארבעה מדדים נפרדים, בדיוק משום שבפועל הם מתפצלים.
הסטה
קל לספירה ועבר בירושה מתקופת הבוטים מבוססי החוקים. פנייה מגיעה לנציג אנושי או שלא, אבל המדד מסתיר את שיעור הפתיחה מחדש. פנייה שהוסטה וחזרה תוך 48 שעות נספרת כהסטה אחת ואפס פתרונות.
פתרון
קשה יותר לדווח עליו, כי הוא כן לגבי פתיחות מחדש ושביעות רצון, ולא רק לגבי ניתוב. הוא מחייב להגדיר בפועל מה פירוש "נפתר", וכל צוות שמתייחס לזה ברצינות יכול לנקוב במספר.
ההטמעות המובילות של Maven מגיעות ל-80% עד 93% פתרון עד החודש השישי. התוכניות האלה חיברו את סוכן ה-AI למערכות הרשומה מהיום הראשון ומדדו פתרון לפי הנוסחה שלמעלה, ולא הסטה. בהטמעה אחת בתחום הפינטק, הסוכן הגיע ל-90% פתרון אוטונומי תוך שלושה שבועות. חברת טכנולוגיה משפטית שבחנה 32 ספקים והעמידה יותר מעשרה מהם במבחני עומס מדדה 60% יותר פניות שנפתרו אחרי המעבר ממערכת מבוססת חוקים לפתרון אוטונומי.
בקשו את שיעור הפתרון, לא את שיעור ההסטה. קשה יותר לדווח על פתרון מאשר על הסטה, כי הוא כן לגבי פתיחות מחדש ושביעות רצון, ולא רק לגבי ניתוב. כל צוות שמתייחס לזה ברצינות יכול לנקוב במספר. אם אי אפשר לקבל את המספר, גם זה נתון.
הסטה מודדת אם הפנייה יצאה מהתור. פתרון מודד אם הלקוח יצא מרוצה.
04 · פרדוקס ההטמעה
למה חברות שזזות מהר עוקפות חברות שמתכננות בקפידה, ולמה מהירות בלי היקף מוגדר היטב היא הטעות היקרה מכולן.
ההטמעות הארוכות ביותר נוטות להניב את התוצאות הגרועות ביותר. ארגונים שמשקיעים 12 עד 18 חודשים בבחירת ספק, ברכש ובתכנון בדרך כלל עולים לאוויר עם שיעורי פתרון נמוכים יותר מחברות שהריצו פיילוט ממוקד ב-90 יום. עם זאת, מהירות היא לא טקטיקה. מהירות עם היקף צר היא אסטרטגיה. ובכל זאת, הזהירות מוצדקת: מהירות שמופעלת על תהליך שמעולם לא תוכנן מחדש עבור AI מייצרת סוגי כשל חדשים בקנה מידה, ולכן ההיקף חשוב בדיוק כמו הקצב.
לוח זמנים של 12 עד 18 חודשים הוא תוצר של תהליך הרכש, לא דרישה של המוצר. הוא קיים משום שמכרזים (RFP), סקירות אבטחה ותכנון אינטגרציה מתבצעים בזה אחר זה, כשאפשר היה להריץ אותם במקביל. נתוני הכשל הרחבים מצביעים לאותו כיוון: לפי McKinsey, אף שכמעט כל חברה משתמשת היום ב-AI בצורה כלשהי, רק כ-1% מתארות את ההטמעות שלהן כבשלות, ו-RAND העריכה את שיעור הכשל של פרויקטי AI בכ-80%, הרבה מעל פרויקטי IT אחרים. המגבלה היא המוכנות הארגונית, לא המודל.
שלוש החלטות אחראיות לרוב העיכובים בהטמעה: גישה לנתונים, אישור ציות ותכנון ההסלמה. הרצה שלהן במקביל ולא בטור היא המנוף הגדול ביותר על משך ההטמעה. בהטמעות של Maven, זה בדרך כלל ההבדל בין רבעון לשנה.
05 · הנקודה העיוורת של הציות
למה דרישות אבטחה ותאימות תוקעות יותר הטמעות מאשר הטכנולוגיה עצמה.
השיח על AI בשירות לקוחות נשלט על ידי שאלות של יכולות. האם הסוכן מתמודד עם שאלות מורכבות? האם הוא מבין הקשר? השאלה שנשכחת היא האם הפלטפורמה יכולה לעבור סקירת אבטחה ותאימות בלי לחייב כתיבה מחדש של תוכנית ההטמעה. ב-2026, זו השאלה שקובעת את לוחות הזמנים.
התאימות היא כיום צוואר הבקבוק המרכזי ברכש AI ארגוני. מניסיוננו, ובהתאם למה שמדווחים חוקרי ממשל תאגידי, סקירת אבטחה תוקעת כיום עסקאות ארגוניות לפחות באותה תדירות כמו התאמה טכנית, ובדרך כלל אחרי שההערכה הטכנית כבר עברה בהצלחה. החיכוך מורגש היטב: לפי BCG, 74% מהארגונים מתקשים לאזן בין חדשנות לאבטחה בהטמעת AI גנרטיבי. קונים שלא מכינים מראש את שיחת התאימות מאבדים בדרך כלל 2 עד 3 חודשים באמצע המשפך.
SOC 2, HIPAA, GDPR ו-PCI-DSS 4.0 הם דרישת סף לכל ספק שמטפל בנתונים מפוקחים. ISO 42001, תקן הממשל הייעודי ל-AI, הוא גורם הבידול החדש, ורוב הספקים עדיין לא מחזיקים בו. השינוי משקף את מה שקרה עם SOC 2 ו-ISO 27001 לפני עשור. לפי סקר אחד מ-2026, רוב גדול של צוותי הרכש ב-Fortune 500 מתכננים לדרוש מספקים התאמה ל-ISO 42001 עד 2027. הפלטפורמות המוסמכות בקפדנות הרבה ביותר מחזיקות כיום לפחות 10 הסמכות והערכות, ביניהן ISO 42001.
שתי דרישות עוברות מאופציונליות למכריעות. PCI בשיחות קוליות חיות (השחרה בזמן אמת, נתיבי ביקורת, טיפול מבודל) הופך למסננת לרשימה הקצרה ככל שערוץ הקול מטפל ביותר נתוני תשלום, ורוב מוצרי הקול לא תוכננו לכך. מיקום נתונים לפי אזור קובע אם ספק בכלל יכול להיחשב בשירותים פיננסיים, בבריאות ובחלקים מ-EMEA ו-APAC. שתיהן שייכות לסינון המוקדם, לא לסקירה משפטית מאוחרת.
הוכחה שאפשר לעמוד ברף. ארגון גיימינג מ-Fortune 500 מפעיל יותר מ-330,000 אינטראקציות בחודש על סוכן AI אוטונומי תחת מגבלות של תעשייה מפוקחת, שבתחום הזה פירושן גם תאימות PCI לרכישות בתוך המשחק וגם טיפול ב-AML ו-KYC. ארגון שעומד בפיקוח ברמה כזו גדל במקום להיתקע, וזו בדיוק הנקודה: עומק תאימות הוא שער שאפשר לעבור מוקדם כשהפלטפורמה בנויה לכך.
ההחלטה המשמעותית ביותר בהטמעה היא הדשבורד שבונים לפני העלייה לאוויר.
06 · ההזדמנות בערוץ הקולי
הערוץ שרוב החברות עוד לא הפכו לאוטומטי.
קול הוא הערוץ עם הנפח הגבוה ביותר, העלות הגבוהה ביותר והמורכבות הטכנית הגדולה ביותר בשירות לקוחות. הוא גם הערוץ שבו אימוץ ה-AI מפגר הכי הרבה. הפער הזה נסגר מהר: תחזיות בתעשייה מעריכות צמיחה של כ-35% בשנה בשוק ה-Voice AI, מהר יותר מהקטגוריה הרחבה, ומעקב אחד מ-2026 מנה זינוק של 340% משנה לשנה בהטמעות קול בייצור ביותר מ-500 ארגונים (Opus Research). הארגונים שזזים מוקדם מחזיקים ביתרון עלות שמצטבר מרבעון לרבעון.
| חסם | מה זה אומר בשיחה חיה | סטטוס ב-2026 |
|---|---|---|
| השהיה | זמן תגובה מתחת ל-300ms הוא תנאי הכרחי בשיחה חיה. | נפתר בייצור |
| דיוק | זיהוי בין מבטאים ודיבור חופף. | נפתר |
| תאימות | דרישות מחמירות יותר מטקסט, PCI בשיחות חיות. | נפתר כשבונים לכך |
אף אחת מהבעיות האלה לא הייתה פתירה ב-2023; ב-2026 כולן פתירות. קול ארגוני הוא מוצר שונה מקול צרכני: טיפול רב-לשוני ברמה של 50+ שפות, תאימות PCI בשיחות חיות, זמן תגובה מתחת ל-300ms בייצור ואינטגרציה עם מערכות הטלפוניה הקיימות. הרף גבוה יותר, ומספר הספקים שעומדים בו קטן בהרבה.
הקול סוגר את הפער מול הצ'אט. ההנחה שקול קשה יותר לאוטומציה מטבעו היא במידה רבה שריד של 2023. בהטמעות ש-Maven מדדה, סוכנים קוליים בנויים היטב פותרים פניות בטווח דומה לצ'אט בכוונות דומות. המורכבות אמיתית, אבל היא תחומה: קבוצה קצרה של החלטות, ולא הטכנולוגיה, היא שקובעת כיום את מהירות ההטמעה.
ב-2026, התאימות היא השער. הספק שמציג ראשון את היקף ההסמכות ותאריכי הביקורת שלו הוא בדרך כלל זה שעובר את סקירת האבטחה.
07 · מה ה-10% המובילים עושים נכון
סיכום של מה שמבדיל בין הטמעות שעובדות להטמעות שלא.
בכל ההטמעות שעומדות מאחורי הדוח הזה, אותו דפוס חוזר אצל הארגונים שמשיגים תוצאות יוצאות דופן, ואין לו קשר רב לגודל התקציב או לתחכום הטכני בנקודת ההתחלה. הכול תלוי באופן שבו הארגון הרוכש מנהל את התוכנית אחרי שנבחר ספק. 4 מתוך 5 ההתנהגויות שלהלן הוצגו בפרקים הקודמים; כשמרכזים אותן יחד, הן מצטרפות למודל תפעולי אחד. החמישית היא זו שרוב הצוותים מדלגים עליה.
הדשבורד נבנה לפני שהסוכן הראשון עולה לאוויר, ולא מולבש בדיעבד אחרי שהמספרים מאכזבים.
פיילוט ממוקד מצדיק את ההטמעה הרחבה; אף אחד לא מחכה למפת דרכים מושלמת.
מחברים את ה-AI למערכות שכבר קיימות, במקום לתת לארכיטקטורה אידיאלית לעכב פריסה שעובדת.
עמידה ברגולציה היא תנאי להרחבה, לא לפיילוט – וכך נמנעים מהתיקון בדיעבד היקר ביותר ב-AI ארגוני.
נתוני פתרון ופתיחה מחדש נבדקים מדי שבוע, וכיסוי הכוונות מדי רבעון. זו ההתנהגות שהפרקים הקודמים לא עוסקים בה, וזו שרוב הצוותים מדלגים עליה.
AI אייג'נטי עובר מייעוץ לתפעול, מהצעת תשובות להשלמת משימות. עידן הסוכן-לסוכן מתחיל, שבו סוכני AI מעבירים משימות לסוכנים ייעודיים אחרים. הארגונים שבונים כבר עכשיו ידע מוסדי בהטמעת סוכן יחיד יהיו מקדימים משמעותית כשסטאקים מרובי סוכנים יגיעו בסוף 2026 וב-2027.
| 3 מגמות שכדאי לעקוב אחריהן עד H2 2026 | למה זה חשוב |
|---|---|
| ISO 42001 מתבסס – מיתרון תחרותי לדרישת רכש | התהליך מואץ ככל שחובות ה-EU AI Act למערכות בסיכון גבוה נכנסות לתוקף במהלך 2026–2027. |
| עמידה ב-PCI בערוץ הקולי – הופכת לסינון סטנדרטי ברשימה הקצרה | ככל שערוץ הקול מטפל ביותר נתוני תשלום, מוצרים שלא תוכננו לכך נפסלים כבר בשלב מוקדם. |
| שיעור הפתרון מתגבש – כמדד ענפי מפורסם | שפת האנליסטים השתנתה: Gartner מגדירה את אבן הדרך שלה ל-2029 כפתרון אוטונומי, ולא כהסטת פניות. |
מה שהקשה על הקול ב-2023 היה השהיה, מבטאים ותאימות. היום אלה בעיות הנדסיות שיש להן פתרונות.
08 · מאיפה מתחילים
אף אחת מחמש ההתנהגויות לא דורשת אישור תקציבי. את הראשונה, מדידת שיעור פתרון במקום הסטת פניות, אפשר ליישם כבר ברבעון הזה על בסיס נתונים שכבר יש לצוות. נקודת הפתיחה היא True Resolution Formula שבפרק 3: מדרגים מחדש את הפניות של החודש שעבר לפי שלושה קריטריונים – האם נסגרו ללא הסלמה, האם נשארו סגורות לאורך פרק זמן שתואם את סטנדרט שביעות רצון הלקוחות שלכם, והאם נמנע דירוג שלילי. הפער בין המספר הזה לבין שיעור הסטת הפניות בדשבורד הנוכחי הוא גודל ההזדמנות.
הדוח הופק על ידי Maven AGI, על בסיס נתוני ייצור מיותר מ-90 פריסות ארגוניות של סוכני AI אוטונומיים בצ'אט, בקול ובאימייל.
מחקרי צד שלישי שמצוטטים בדוח
המשך קריאה
הזינו את כתובת האימייל כדי לפתוח את הדוח המלא State of AI in CX 2026 כאן בעמוד, ואנחנו נשלח את קובץ ה-PDF המלא לתיבת הדואר שלכם.
נשלח לכם את ה-PDF המלא באימייל ונפתח אותו כאן מיד. בשליחת הטופס אתם מסכימים למדיניות הפרטיות של Maven AGI. אנחנו אף פעם לא מוכרים את הנתונים שלכם.
Maven AGI מפעילה סוכני AI אוטונומיים בצ'אט, בקול ובאימייל עבור יותר מ-90 ארגונים. הביאו את הנתונים שלכם, ונראה לכם את פער הפתרון במספרים שלכם.
קביעת הדגמה ←