
ข้อมูลทางการเงินเป็นหนึ่งในข้อมูลที่อ่อนไหวที่สุดที่ผู้คนแบ่งปันกับแพลตฟอร์มใดก็ตาม ความผิดพลาดย่อมมีผลทางกฎหมายและกฎระเบียบตามมา คำตอบที่ผิดเรื่องการระงับธุรกรรมเพราะสงสัยว่าเป็นการฉ้อโกง หรือการจัดการข้อพิพาทเกี่ยวกับบัญชีที่ผิดพลาด ไม่ได้แค่ทำให้ลูกค้าหงุดหงิด แต่ยังสร้างความเสี่ยงทางกฎหมาย บั่นทอนสถานะด้านการปฏิบัติตามกฎระเบียบ และก่อให้เกิดข่าวในทางลบที่ต้องใช้เวลาหลายปีกว่าจะฟื้นตัว
ตลอดเกือบทศวรรษที่ผ่านมา ทีมซัพพอร์ตของธุรกิจ FinTech แก้ปัญหาด้วยวิธีเดิมมาตลอด คือใช้ระบบอัตโนมัติกับเรื่องง่าย ให้คนดูแลทุกเรื่องที่อ่อนไหว และยอมรับโครงสร้างต้นทุนที่ตามมา
โมเดลนี้กำลังถูกท้าทาย ไม่ใช่เพราะความเสี่ยงเปลี่ยนไป แต่เพราะเอเจนต์ AI พัฒนามาถึงจุดที่การให้คนดูแลไม่ใช่ทางเดียวอีกต่อไปในการรับมือกับการสนทนาที่ซับซ้อนและอ่อนไหวสูงอย่างปลอดภัย คำถามจึงเปลี่ยนจากว่าควรใช้ระบบอัตโนมัติหรือไม่ เป็นจะออกแบบสถาปัตยกรรมของระบบอัตโนมัติอย่างไรให้ไว้วางใจได้จริง
ปัญหาข้อมูลของ FinTech เป็นปัญหาเชิงโครงสร้าง
ทุกอุตสาหกรรมมีข้อมูลอ่อนไหว แต่ในกรณีของ FinTech ปัญหานี้รุนแรงเป็นพิเศษ เพราะโครงสร้างของข้อมูล และจำนวนฝ่ายที่มีสิทธิ์ในข้อมูลนั้นอย่างชอบธรรมแต่แตกต่างกัน
ลองนึกถึงแพลตฟอร์มที่ให้บริการทั้งเจ้าของบัญชีธุรกิจและพนักงานของพวกเขา เจ้าของธุรกิจมองเห็นได้ทั้งหมด ส่วนพนักงานผู้ถือบัตรเห็นเฉพาะรายการในบัตรของตัวเอง ทั้งคู่เป็นผู้ใช้ที่ยืนยันตัวตนแล้วบนแพลตฟอร์มเดียวกัน และอาจถามคำถามคล้ายกัน เช่น ทำไมธุรกรรมนี้ถูกปฏิเสธ แต่ข้อมูลที่แต่ละคนมีสิทธิ์เห็น และการดำเนินการที่แต่ละคนมีสิทธิ์ทำนั้นแตกต่างกันโดยสิ้นเชิง
เพิ่มอีกชั้นหนึ่ง คือตัวแพลตฟอร์มเอง ซึ่งมีทีมปฏิบัติการภายใน ฝ่ายกำกับดูแลการปฏิบัติตามกฎระเบียบ และนักวิเคราะห์การฉ้อโกง ที่แต่ละฝ่ายต้องเข้าถึงข้อมูลบัญชีภายใต้กฎที่ต่างกันโดยสิ้นเชิง
นี่ไม่ใช่กรณีสมมติที่เกิดขึ้นได้ยาก แต่เป็นรูปแบบการดำเนินงานมาตรฐานของแพลตฟอร์มธนาคารธุรกิจ แพลตฟอร์มสินเชื่อ เครื่องมือบริหารค่าใช้จ่าย และผู้ให้บริการโครงสร้างพื้นฐานการชำระเงิน สภาพแวดล้อมของข้อมูลใช้ร่วมกัน แต่กฎการเข้าถึงไม่ได้ใช้ร่วมกัน
เมื่อเอเจนต์ AI เข้ามาในสภาพแวดล้อมนี้โดยมีสิทธิ์เข้าถึงกว้างขวาง และไม่มีกฎกำหนดสิทธิ์ที่เข้มงวดในระดับผู้ใช้แต่ละฝ่าย โอกาสที่ข้อมูลจะปะปนข้ามกันก็สูงมาก ไม่ใช่เพราะเอเจนต์มีเจตนาร้าย แต่เพราะมันทำในสิ่งที่ถูกออกแบบมาให้ทำทุกประการ คือค้นหาข้อมูลที่เกี่ยวข้องที่สุดแล้วนำมาใช้ตอบคำถาม
ปัญหาคือสิ่งที่เกี่ยวข้องกับสิ่งที่ได้รับอนุญาตไม่ใช่สิ่งเดียวกัน
เมื่อ AI ใน FinTech ทำพลาด จะเกิดอะไรขึ้น
รูปแบบความล้มเหลวใน FinTech คือรูปแบบเดียวกับที่พบในแพลตฟอร์มที่มีผู้ใช้หลายฝ่าย เพียงแต่ความเสี่ยงสูงกว่า
ความเสี่ยงด้านกฎระเบียบ การเข้าถึงข้อมูลทางการเงินอยู่ภายใต้กฎระเบียบ ที่กำหนดให้ใช้ข้อมูลเท่าที่จำเป็น จำกัดตามวัตถุประสงค์ ต้องได้รับความยินยอม และตรวจสอบย้อนหลังได้ เอเจนต์ที่แสดงข้อมูลบัญชีให้ผู้ใช้ที่ไม่มีสิทธิ์เห็นไม่ได้เป็นแค่เหตุขัดข้องในงานซัพพอร์ต แต่อาจเป็นเหตุการณ์ด้านการปฏิบัติตามกฎระเบียบ คำอธิบายว่า "โมเดลคิดว่ามันเกี่ยวข้อง" ไม่ใช่คำตอบที่หน่วยงานกำกับดูแลจะยอมรับ
ความไว้วางใจของเจ้าของบัญชี บริการทางการเงินขับเคลื่อนด้วยความไว้วางใจในแบบที่อุตสาหกรรมส่วนใหญ่ไม่เป็น เมื่อใดที่ผู้ใช้เริ่มสงสัยว่าแพลตฟอร์มนี้รู้อะไรเกี่ยวกับตัวเขาอีกบ้าง และใครอีกที่มองเห็นข้อมูลได้ คุณก็ได้สร้างปัญหาที่คะแนน CSAT ไม่มีทางสะท้อนออกมา
การละเมิดการควบคุมการเข้าถึงภายในองค์กร นักวิเคราะห์การฉ้อโกงทำงานภายใต้กฎการเข้าถึงที่ต่างจากทีมซัพพอร์ตลูกค้า ทีม compliance มีขอบเขตต่างจากผู้จัดการบัญชี เอเจนต์ AI ที่ทำงานข้ามทุกฝ่ายเหล่านี้โดยไม่มีการควบคุมสิทธิ์ตามบทบาทอย่างชัดเจน จะกลายเป็นช่องทางให้เกิดการละเมิดการเข้าถึงภายใน
ความผิดพลาดในการตัดสินใจที่มีผลกระทบสูง การสนทนาที่เอเจนต์ AI มีประโยชน์ที่สุด เช่น ข้อพิพาทเรื่องการฉ้อโกง การชำระเงินล้มเหลว หรือการจำกัดบัญชี ก็เป็นการสนทนาที่ความผิดพลาดส่งผลรุนแรงที่สุดเช่นกัน ลูกค้าที่ดำเนินการตามข้อมูลที่ผิดเกี่ยวกับขั้นตอนการแก้ไขข้อพิพาทการฉ้อโกง จะก่อให้เกิดภาระความรับผิดตามมาที่แพลตฟอร์มต้องรับผิดชอบ
การคิดใหม่ที่กำลังเกิดขึ้น
แพลตฟอร์ม FinTech ที่เป็นผู้นำการเปลี่ยนแปลงเชิงสถาปัตยกรรมไม่ได้ละทิ้งระบบอัตโนมัติ แต่กำลังแยกสองสิ่งที่เคยผูกติดกันมาตลอดออกจากกัน คือความสามารถในการให้เหตุผลของเอเจนต์ AI และสิทธิ์การเข้าถึงข้อมูลของมัน
แนวคิดนี้ตรงไปตรงมา ความสามารถของเอเจนต์ AI ในการเข้าใจบริบท รับมือกับรายละเอียดปลีกย่อย และจัดการการสนทนาที่ซับซ้อน ไม่ได้ขึ้นอยู่กับการเข้าถึงทุกอย่าง แต่ขึ้นอยู่กับการเข้าถึงสิ่งที่ถูกต้องสำหรับบริบทที่มันกำลังทำงานอยู่
สิ่งนี้นำไปสู่หลักการเชิงสถาปัตยกรรมที่ดูชัดเจนเมื่อมองย้อนกลับไป นั่นคือ กำหนดสิ่งที่มีสิทธิ์เข้าถึงให้ชัดก่อนที่เอเจนต์จะดึงข้อมูลใดๆ
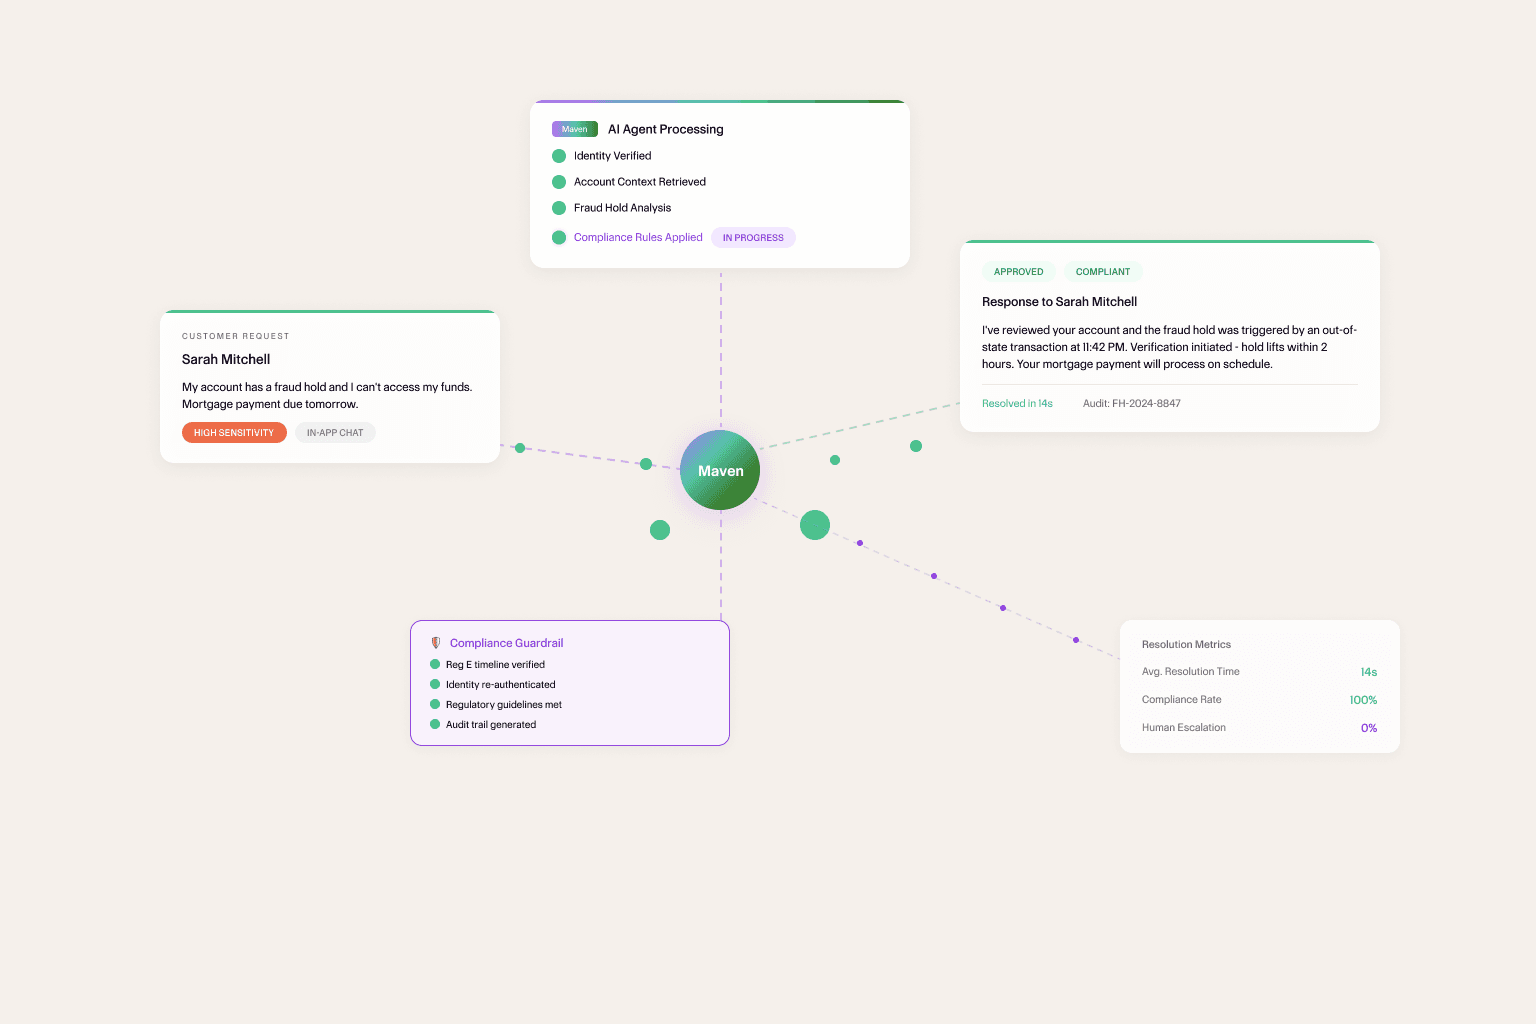
ในทางปฏิบัติ ทุกการสนทนาเริ่มต้นด้วยการระบุบริบท ได้แก่ ช่องทางใด ผู้ใช้ที่ยืนยันตัวตนแล้วคือใคร มีบทบาทอะไร และใช้สภาพแวดล้อมนโยบายแบบใด จากข้อมูลเหล่านี้ แพลตฟอร์มจะกำหนดว่าข้อมูลใดอยู่ในขอบเขต และการดำเนินการใดได้รับอนุญาต จากนั้นเอเจนต์จึงทำงานภายในขอบเขตนั้นด้วยความสามารถในการให้เหตุผลอย่างเต็มที่
เจ้าของบัญชีธุรกิจที่ถามถึงรายการในบัตรของสมาชิกทีม จะเห็นสิ่งที่ตนมีสิทธิ์เห็น พนักงานผู้ถือบัตรที่ถามคำถามเดียวกัน จะเห็นเฉพาะข้อมูลของตัวเอง นักวิเคราะห์ compliance ที่ทำการตรวจสอบ จะทำงานภายใต้กฎการเข้าถึงที่เหมาะสมกับงาน compliance เอเจนต์ AI ตัวเดียวกัน ความสามารถพื้นฐานเดียวกัน แต่บริบทสิทธิ์ต่างกัน ซึ่งบังคับใช้ที่ชั้นสถาปัตยกรรม ก่อนที่เอเจนต์จะให้เหตุผลกับข้อมูลใดๆ
แนวทางนี้มอบประโยชน์ 3 ประการที่สำคัญสำหรับ FinTech
ตรวจสอบย้อนหลังได้ เมื่อทุกการสนทนาถูกกำหนดขอบเขตด้วยกฎสิทธิ์ที่ชัดเจน คุณจะมีบันทึกที่ชัดเจนว่าข้อมูลใดบ้างที่เอเจนต์เข้าถึงได้ในแต่ละการสนทนา คำถามว่า "เอเจนต์เข้าถึงข้อมูลอะไรบ้าง" จะตอบได้อย่างแม่นยำ ไม่ใช่แค่โดยประมาณ ซึ่งเป็นสิ่งที่การสอบสวนของหน่วยงานกำกับดูแลต้องการ
บังคับใช้การควบคุมการเข้าถึงอย่างสม่ำเสมอ ชั้นกำหนดสิทธิ์ไม่ได้ขึ้นอยู่กับว่าเอเจนต์จะจำคำสั่งได้หรืออนุมานบริบทได้ถูกต้องหรือไม่ แต่บังคับใช้ในเชิงโครงสร้าง จึงมีผลอย่างสม่ำเสมอในทุกการสนทนา ทุกกรณีพิเศษ และทุกอินพุตที่ผิดปกติ
ขยายขีดความสามารถด้าน compliance ได้ เมื่อมีกฎระเบียบใหม่ ซึ่งใน FinTech มีมาเสมอ การอัปเดตกฎสิทธิ์ในชั้นสถาปัตยกรรมจะมีผลทันทีกับทุกการสนทนาของ AI คุณไม่ต้องเขียน prompt ใหม่ให้โมเดลหรือเทรนระบบใหม่ กฎจะมีผลทุกที่โดยอัตโนมัติ
บทบาทของวิจารณญาณมนุษย์ไม่ได้หายไป
สิ่งหนึ่งที่การคิดใหม่เชิงสถาปัตยกรรมไม่ได้เปลี่ยน คือยังมีการสนทนาที่วิจารณญาณของมนุษย์เป็นทางเลือกที่ถูกต้อง และระบบ AI ที่ออกแบบมาดีจะช่วยส่งต่อไปถึงจุดนั้นได้ง่าย
ใน FinTech ช่วงเวลาเหล่านี้คาดการณ์ได้ เช่น ลูกค้าโต้แย้งผลการพิจารณาเรื่องการฉ้อโกงที่แพลตฟอร์มตรวจสอบแล้ว เจ้าของบัญชีธุรกิจตั้งคำถามกับการระงับด้าน compliance หรือลูกค้ามูลค่าสูงที่มีคำถามซับซ้อนเกี่ยวกับหลายผลิตภัณฑ์ ซึ่งต้องใช้ดุลยพินิจเรื่องนโยบายข้อยกเว้น
การสนทนาเหล่านี้ได้ประโยชน์จากการให้ Agent Maven ดูแลการดึงข้อมูลและรวบรวมบริบท ช่วยให้เจ้าหน้าที่เข้าใจสถานการณ์ได้อย่างรวดเร็ว แสดงประวัติที่เกี่ยวข้อง และชี้ประเด็นสำคัญที่ต้องหาคำตอบ โดยยังคงให้การตัดสินใจขั้นสุดท้ายและการสื่อสารอยู่ในมือของมนุษย์
เส้นทางการส่งต่อไม่ใช่ความล้มเหลว แต่เป็นฟีเจอร์ที่ออกแบบไว้ของสถาปัตยกรรม AI ซัพพอร์ตที่สมบูรณ์ การสร้างเส้นทางนี้อย่างตั้งใจ ด้วยเงื่อนไขการส่งต่อที่ชัดเจน การส่งต่อที่ราบรื่น และการส่งบริบทครบถ้วนไปยังเจ้าหน้าที่ คือสิ่งที่แยกการใช้งาน AI ที่ผ่านการตรวจสอบอย่างเข้มงวดได้ ออกจากการใช้งานที่สร้างปัญหาในช่วงเวลาที่มีความเสี่ยงสูงที่สุด
จากการลดต้นทุน สู่โครงสร้างพื้นฐานแห่งความไว้วางใจ
ในช่วงแรก การมอง AI ในงานซัพพอร์ตของ FinTech แทบจะเป็นเรื่องต้นทุนทั้งหมด ทั้งอัตรา deflection การลดจำนวนทิกเก็ต และการประหยัดชั่วโมงทำงานของเจ้าหน้าที่ ตัวชี้วัดเหล่านี้มีอยู่จริงและสำคัญ แต่สะท้อนเพียงส่วนหนึ่งของสิ่งที่เป็นเดิมพัน
แพลตฟอร์ม FinTech ที่ได้คุณค่าจาก AI อย่างยั่งยืนที่สุดไม่ได้มุ่งเน้นการลดต้นทุนเป็นหลัก แต่กำลังสร้างสิ่งที่ลอกเลียนแบบได้ยากกว่า นั่นคือโครงสร้างพื้นฐานงานซัพพอร์ตที่ผู้ใช้ทุกกลุ่ม ทั้งลูกค้า เจ้าของบัญชี ลูกค้าธุรกิจ และทีมภายใน ไว้วางใจได้ว่าจะจัดการข้อมูลของพวกเขาอย่างเหมาะสมและดูแลการสนทนาอย่างสม่ำเสมอ
นี่คือเป้าหมายการออกแบบที่ต่างจาก deflection และต้องใช้สถาปัตยกรรมที่ต่างออกไปเพื่อไปให้ถึง สถาปัตยกรรมที่การควบคุมการเข้าถึงไม่ใช่สิ่งที่นึกขึ้นได้ทีหลังแล้วนำมาต่อเติมกับโมเดลที่มีความสามารถ แต่เป็นชั้นรากฐานที่ความสามารถของโมเดลทำงานอยู่บนนั้น
แพลตฟอร์มที่ลงทุนในสถาปัตยกรรมนี้ตั้งแต่วันนี้ไม่ได้แค่แก้ปัญหาการกำกับดูแล AI ในปัจจุบัน แต่กำลังสร้างโครงสร้างพื้นฐานที่ทำให้ความสามารถของ AI ทุกอย่างในอนาคตน่าไว้วางใจตั้งแต่ต้น เพราะชั้นกำหนดสิทธิ์ที่ควบคุมเอเจนต์ซัพพอร์ตวันนี้ จะควบคุมเอเจนต์ที่มีความสามารถมากกว่าในวันข้างหน้าด้วย
ใน FinTech ความไว้วางใจไม่ใช่ฟีเจอร์ แต่คือตัวผลิตภัณฑ์
ทดลองกับบทสนทนาของคุณเอง
ขอรับเดโมเฉพาะสำหรับคุณฟรี


