
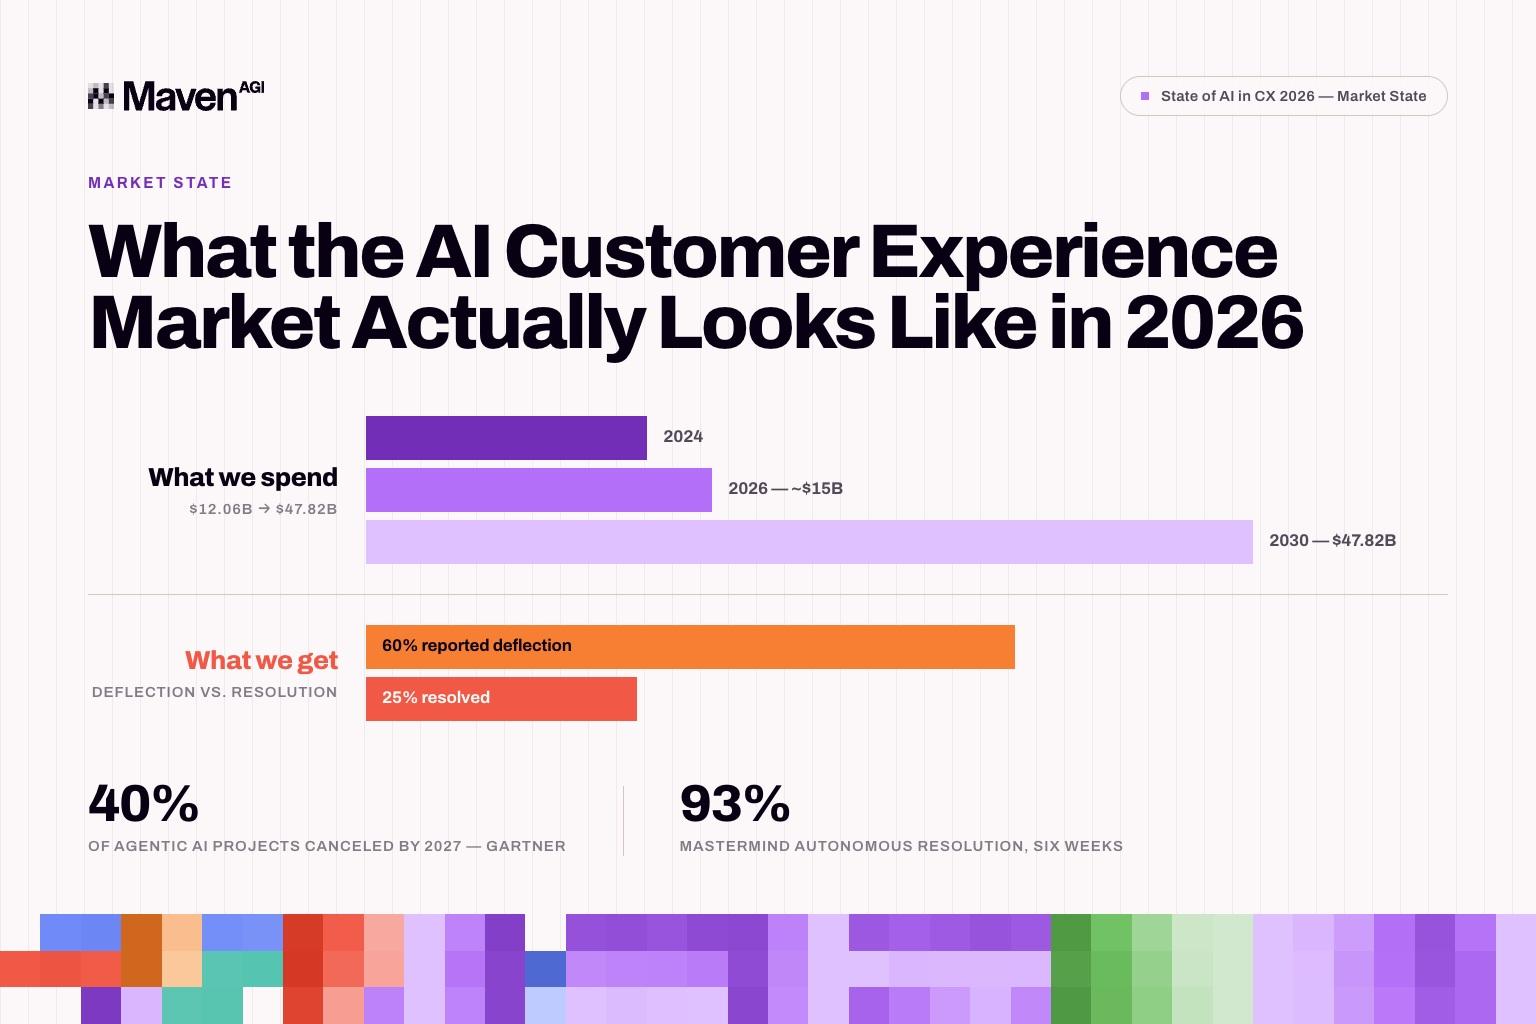
De marktprognoses voor AI in klantervaring zijn groot en consistent. MarketsandMarkets schat de AI-markt voor klantervaring op $12,06 miljard in 2024, groeiend naar $47,82 miljard in 2030. Het cijfer voor 2026 komt uit rond $15 miljard, bevestigd door Fortune Business Insights en Grand View Research.
Die cijfers meten één ding: wat bedrijven uitgeven. Ze zeggen niets over wat bedrijven ervoor terugkrijgen, en in deze categorie is het verschil zo groot dat je je planning kunt vertekenen als je het ene als maatstaf voor het andere gebruikt.
Uitgaven zijn een maatstaf voor commitment
Een prognose van de marktomvang telt contracten. Implementaties die 20% en 90% van het volume oplossen tellen even zwaar, net als pilots die nooit zijn opgeschaald. Een stijgende curve laat zien dat er consensus is over de categorie, niet dat de resultaten overal even goed zijn.
Het tegenwicht staat in dezelfde analistenrapporten. Gartner verwacht dat meer dan 40% van de agentic AI-projecten eind 2027 wordt stopgezet, en wijst op oplopende kosten, onduidelijke bedrijfswaarde en ontoereikende risicobeheersing.
Het meetprobleem onder de cijfers
De meeste enterprise CX-organisaties hebben inmiddels iets met AI in productie. Niet allemaal kunnen ze je vertellen welk deel van het totale contactvolume wordt afgehandeld zonder dat er een mens aan te pas komt. De reden: de meeste dashboards meten nog steeds deflectie in plaats van oplossing.
Deflectie vraagt of een ticket uit de wachtrij is verdwenen. Oplossing vraagt of de klant tevreden is vertrokken. Een contact dat wordt afgebogen en binnen 48 uur terugkomt, telt als 2 keer afgebogen en 0 keer opgelost. Zo rapporteert een organisatie verbetering terwijl het aantal herhaalcontacten stijgt.
De True Resolution Formula stelt 3 voorwaarden, en een contact telt pas als opgelost als aan alle 3 is voldaan. Het is afgesloten zonder escalatie: de agent heeft het verzoek afgerond. Het is niet heropend binnen je termijn, meestal 7 dagen. En er is geen negatieve CSAT, waarmee je de contacten vangt die technisch gesloten zijn maar de klant stilletjes woedend maken.
Een director kan de contacten van vorige maand opnieuw beoordelen aan de hand van die 3 voorwaarden en het resultaat vergelijken met het deflectiecijfer dat al op het dashboard staat. Het verschil daartussen is de omvang van de kans.
Waarom deflectie zo lang standhield
Deflectie werd om een praktische reden de standaard: het was het enige wat de vorige generatie tools kon opleveren. Een systeem dat vragen beantwoordde maar geen actie kon uitvoeren, had geen oplossing om te rapporteren. Het kon alleen melden dat een gesprek eindigde zonder dat er een mens aan te pas kwam.
De maatstaf paste bij de technologie en heeft die vervolgens overleefd. Een maatstaf vervangen die het management al begrijpt, is echt lastig, zeker als de vervanger er eerst slechter uitziet. Een organisatie die 60% deflectie rapporteert en eerlijk oplossing gaat meten, komt misschien eerder uit op 25%. Er is niets verslechterd, de meting is alleen nauwkeurig geworden. Maar iemand moet die verandering nog steeds komen uitleggen.
Waar het plafond echt ligt
Voor de planning van 2027 is de nuttige vraag niet wat de markt gaat uitgeven, maar wat al is aangetoond, want dat bepaalt de lat waaraan je leveranciers houdt.
Mastermind bereikte binnen 6 weken 93% autonome oplossing. In de data van Maven halen de beste implementaties in maand 6 tussen 80% en 93% autonome oplossing. Dat lukt doordat ze het programma vanaf het begin aan de oplossingsvraag houden, in plaats van van maatstaf te wisselen als de cijfers tegenvallen.
Ligt je oplossingspercentage ruim onder wat elders is aangetoond, dan zit de beperking eerder in de architectuur, de toegang tot kennis of de acties die de agent mag uitvoeren dan in het model zelf. En een leverancier die geen oplossingspercentage voor vergelijkbare implementaties kan noemen, vraagt jou om de ontdekkingsfase te financieren. Beschouw een getal dat een leverancier je niet kan geven als een datapunt op zich.
Hoe je de markt vanaf nu leest
De prognoses kloppen qua richting. Budget stroomt naar deze categorie en dat blijft zo. Wat verandert, is de basis waarop je vergelijkt.
De afgelopen 2 jaar betekende AI kopen voor klantervaring vooral capaciteit kopen. Leveranciers lieten zien dat de technologie werkte, en daarmee waren deals rond. Nu implementaties volwassener worden, verschuift de vergelijking naar gemeten resultaten: een strengere maatstaf, en een betere. Daarom is Resolution Rate hard op weg om zachtere maatstaven te vervangen als de belangrijkste CX-benchmark.
Stel je een plan voor 2027 op, dan zijn er 2 getallen die je moet meenemen: je eigen Resolution Rate, goed gemeten, en het percentage dat je leverancier elders kan aantonen. De marktprognose is context. Die 2 getallen zijn de beslissing.
De 3 voorwaarden staan uitgewerkt in The True Resolution Formula , en het volledige marktbeeld vind je in het hoofdstuk Market State van het rapport State of AI in CX 2026 .
Zie het op je eigen gesprekken.
Vraag een gratis demo op maat aan.


