
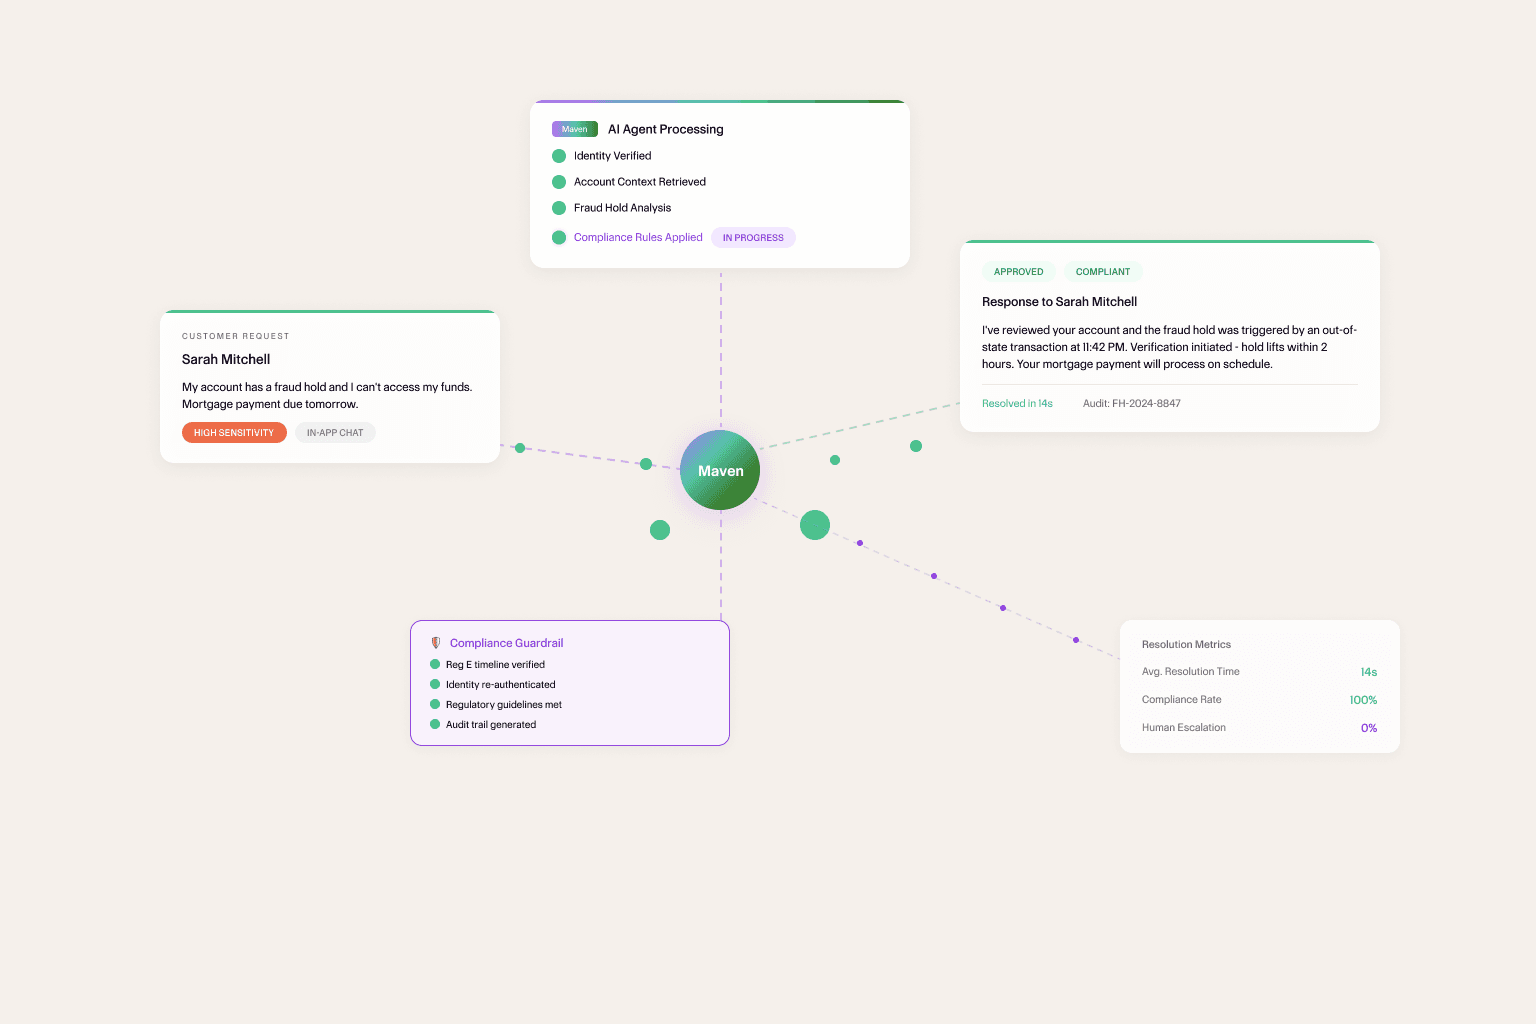
Data keuangan termasuk informasi paling sensitif yang dibagikan orang kepada platform mana pun. Setiap kesalahan membawa konsekuensi regulasi. Jawaban yang keliru tentang penahanan dana karena dugaan fraud atau sengketa akun yang salah ditangani tidak hanya membuat pelanggan frustrasi. Kesalahan itu juga menimbulkan risiko hukum, menggerus posisi kepatuhan, dan memicu pemberitaan negatif yang butuh bertahun-tahun untuk dipulihkan.
Selama hampir satu dekade terakhir, tim dukungan FinTech menangani masalah dengan cara yang sama: selesaikan hal-hal mudah dengan otomatisasi, serahkan semua yang sensitif kepada manusia, dan terima struktur biaya yang menyertainya.
Model itu kini mulai tertekan. Bukan karena taruhannya berubah, melainkan karena agen AI telah cukup matang sehingga menyerahkannya kepada manusia bukan lagi satu-satunya cara aman untuk menangani interaksi yang kompleks dan sangat sensitif. Pertanyaannya telah bergeser dari perlu tidaknya otomatisasi menjadi bagaimana merancang arsitektur otomatisasi agar benar-benar dapat dipercaya.
Masalah Data FinTech Bersifat Struktural
Setiap industri memiliki data sensitif. Di FinTech, masalahnya sangat akut karena cara data tersebut distrukturkan, dan karena banyaknya pihak yang memiliki klaim sah namun berbeda atas data itu.
Ambil contoh platform yang melayani pemegang akun bisnis sekaligus karyawan mereka. Pemilik bisnis memiliki visibilitas penuh. Karyawan pemegang kartu hanya melihat aktivitas kartunya sendiri. Keduanya adalah pengguna terautentikasi di platform yang sama. Keduanya mungkin mengajukan pertanyaan serupa (mengapa transaksi ini ditolak?), tetapi data yang boleh dilihat masing-masing, dan tindakan yang boleh diambil masing-masing, pada dasarnya berbeda.
Tambahkan lapisan ketiga: platform itu sendiri, dengan tim operasional internal, fungsi kepatuhan, dan analis fraud yang masing-masing membutuhkan akses ke data akun dengan aturan yang sama sekali berbeda.
Ini bukan kasus ekstrem yang hipotetis. Inilah model operasional standar bagi platform perbankan bisnis, platform pinjaman, tools manajemen pengeluaran, dan penyedia infrastruktur pembayaran. Lingkungan datanya digunakan bersama. Aturan aksesnya tidak.
Ketika agen AI masuk ke lingkungan ini dengan akses luas dan tanpa aturan kelayakan yang tegas di tingkat partisipan, potensi tercampurnya data antarpihak sangat besar. Bukan karena agennya berniat jahat. Justru karena agen tersebut melakukan persis apa yang dirancang untuknya: menemukan informasi paling relevan dan menggunakannya untuk menjawab pertanyaan.
Masalahnya, relevan dan diizinkan bukanlah hal yang sama.
Apa yang Terjadi Ketika AI di FinTech Melakukan Kesalahan
Mode kegagalan di FinTech adalah versi berisiko lebih tinggi dari pola yang sama, yang muncul di platform multi-pihak mana pun.
Risiko regulasi. Akses data keuangan diatur oleh regulasi yang mewajibkan minimisasi data, pembatasan tujuan, persetujuan, dan auditabilitas. Agen yang menampilkan data akun kepada pengguna yang tidak berwenang bukan sekadar insiden dukungan, melainkan potensi pelanggaran kepatuhan. "Model menganggapnya relevan" bukanlah jawaban yang dapat diterima regulator.
Kepercayaan pemegang akun. Layanan keuangan bergantung pada kepercayaan, jauh melebihi sebagian besar industri lain. Begitu pengguna mulai bertanya apa lagi yang diketahui platform ini tentang dirinya, dan siapa lagi yang bisa melihatnya, Anda telah menciptakan masalah yang tidak akan tertangkap oleh skor CSAT mana pun.
Pelanggaran kontrol akses internal. Analis fraud bekerja dengan aturan akses yang berbeda dari tim dukungan pelanggan. Tim kepatuhan memiliki cakupan yang berbeda dari account manager. Agen AI yang beroperasi di semua fungsi ini tanpa kontrol kelayakan berbasis peran yang eksplisit akan menjadi celah bagi pelanggaran akses internal.
Kesalahan keputusan berisiko tinggi. Interaksi tempat agen AI paling berguna, seperti sengketa fraud, kegagalan pembayaran, dan pembatasan akun, juga merupakan interaksi tempat kesalahan berdampak paling besar. Pelanggan yang bertindak berdasarkan informasi keliru tentang proses penyelesaian sengketa fraud menimbulkan tanggung jawab hukum lanjutan yang kemudian harus ditanggung platform.
Pemikiran Ulang yang Sedang Berlangsung
Platform FinTech yang memimpin pergeseran arsitektur ini tidak meninggalkan otomatisasi. Mereka memisahkan dua hal yang selama ini selalu disatukan: kemampuan penalaran agen AI dan akses datanya.
Logikanya sederhana. Kemampuan agen AI untuk memahami konteks, menangkap nuansa, dan menavigasi interaksi yang kompleks tidak bergantung pada akses ke segala hal. Kemampuan itu bergantung pada akses ke hal yang tepat untuk konteks tempat agen tersebut beroperasi.
Dari sini lahir prinsip arsitektur yang terasa jelas jika dilihat ke belakang: tentukan apa yang layak diakses sebelum agen mengambil data apa pun.
Dalam praktiknya, setiap interaksi diawali dengan menetapkan konteks: kanal mana, pengguna terautentikasi siapa, peran apa, dan lingkungan kebijakan apa yang aktif. Dari input tersebut, platform menentukan data apa yang berada dalam cakupan dan tindakan apa yang diizinkan. Agen kemudian beroperasi dalam cakupan tersebut dengan kemampuan penalaran penuh.
Pemilik akun bisnis yang menanyakan aktivitas kartu anggota timnya melihat apa yang memang boleh ia lihat. Karyawan pemegang kartu yang mengajukan pertanyaan yang sama hanya melihat datanya sendiri. Analis kepatuhan yang menjalankan peninjauan bekerja dengan aturan akses yang sesuai untuk fungsi kepatuhan. Agen AI yang sama. Kemampuan dasar yang sama. Konteks kelayakan yang berbeda, ditegakkan di lapisan arsitektur sebelum agen menalar apa pun.
Pendekatan ini memberikan tiga manfaat spesifik yang penting di FinTech.
Auditabilitas. Ketika setiap interaksi dibatasi oleh aturan kelayakan yang eksplisit, Anda memiliki catatan jelas tentang data apa yang tersedia bagi agen dalam setiap interaksi. Pertanyaan "data apa yang diakses agen?" dapat dijawab secara presisi, bukan sekadar perkiraan, persis seperti yang dibutuhkan saat pemeriksaan regulator.
Penegakan kontrol akses yang konsisten. Lapisan kelayakan tidak bergantung pada agen yang harus mengingat instruksinya atau menyimpulkan konteks dengan benar. Lapisan ini ditegakkan secara struktural, sehingga berlaku konsisten di setiap interaksi, setiap kasus ekstrem, dan setiap input yang tidak biasa.
Postur kepatuhan yang skalabel. Ketika regulasi baru muncul (dan di FinTech, itu selalu terjadi), pembaruan aturan kelayakan di lapisan arsitektur langsung berlaku di seluruh interaksi AI. Anda tidak perlu menyusun ulang prompt model atau melatih ulang sistem. Aturannya berlaku di mana saja, secara otomatis.
Peran Penilaian Manusia Tidak Hilang
Ada satu hal yang tidak berubah dari pemikiran ulang arsitektur ini: ada interaksi yang memang paling tepat ditangani dengan penilaian manusia, dan sistem AI yang dirancang dengan baik memudahkan proses pengalihannya.
Di FinTech, momen-momen ini dapat diprediksi. Pelanggan yang menyanggah keputusan fraud yang sudah ditinjau platform. Pemegang akun bisnis yang mempertanyakan penahanan karena alasan kepatuhan. Klien bernilai tinggi dengan pertanyaan kompleks lintas produk yang memerlukan pertimbangan tentang kebijakan pengecualian.
Interaksi semacam ini terbantu ketika Agent Maven menangani pencarian informasi dan penyusunan konteks: membantu agen manusia cepat memahami situasi, menampilkan riwayat yang relevan, dan menandai pertanyaan kunci yang perlu dijawab, sambil tetap menyerahkan keputusan akhir dan komunikasi kepada manusia.
Jalur eskalasi bukanlah mode kegagalan. Jalur ini adalah fitur yang memang dirancang dalam arsitektur dukungan AI yang matang. Membangunnya secara sengaja, dengan pemicu yang jelas, serah terima yang mulus, dan konteks lengkap yang diteruskan ke agen manusia, adalah pembeda antara implementasi AI yang tahan uji dan implementasi yang justru menimbulkan insiden tepat ketika taruhannya paling tinggi.
Dari Penghematan Biaya ke Infrastruktur Kepercayaan
Pada awalnya, AI dalam dukungan FinTech hampir sepenuhnya dipandang dari sisi biaya: tingkat deflection, pengurangan tiket, dan penghematan jam kerja agen. Metrik ini nyata dan penting, tetapi hanya mencerminkan sebagian dari apa yang dipertaruhkan.
Platform FinTech yang memperoleh nilai paling berkelanjutan dari AI tidak terutama berfokus pada penghematan biaya. Mereka membangun sesuatu yang lebih sulit ditiru: infrastruktur dukungan yang dapat dipercaya oleh setiap kelompok partisipan (pelanggan, pemegang akun, klien bisnis, tim internal) untuk menangani data mereka secara tepat dan interaksi mereka secara konsisten.
Itu adalah tujuan desain yang berbeda dari deflection, dan untuk mencapainya dibutuhkan arsitektur yang berbeda pula. Arsitektur di mana kontrol akses bukan tambahan yang ditempelkan belakangan pada model yang andal, melainkan lapisan fondasi tempat kemampuan model beroperasi.
Platform yang berinvestasi pada arsitektur tersebut sekarang tidak hanya menyelesaikan masalah tata kelola AI hari ini. Mereka membangun infrastruktur yang membuat setiap kemampuan AI di masa depan dapat dipercaya secara default, karena lapisan kelayakan yang mengatur agen dukungan hari ini juga akan mengatur agen yang lebih canggih di masa mendatang.
Di FinTech, kepercayaan bukan sekadar fitur. Kepercayaan adalah produknya.
Lihat langsung pada percakapan Anda sendiri.
Minta demo personal gratis.


