
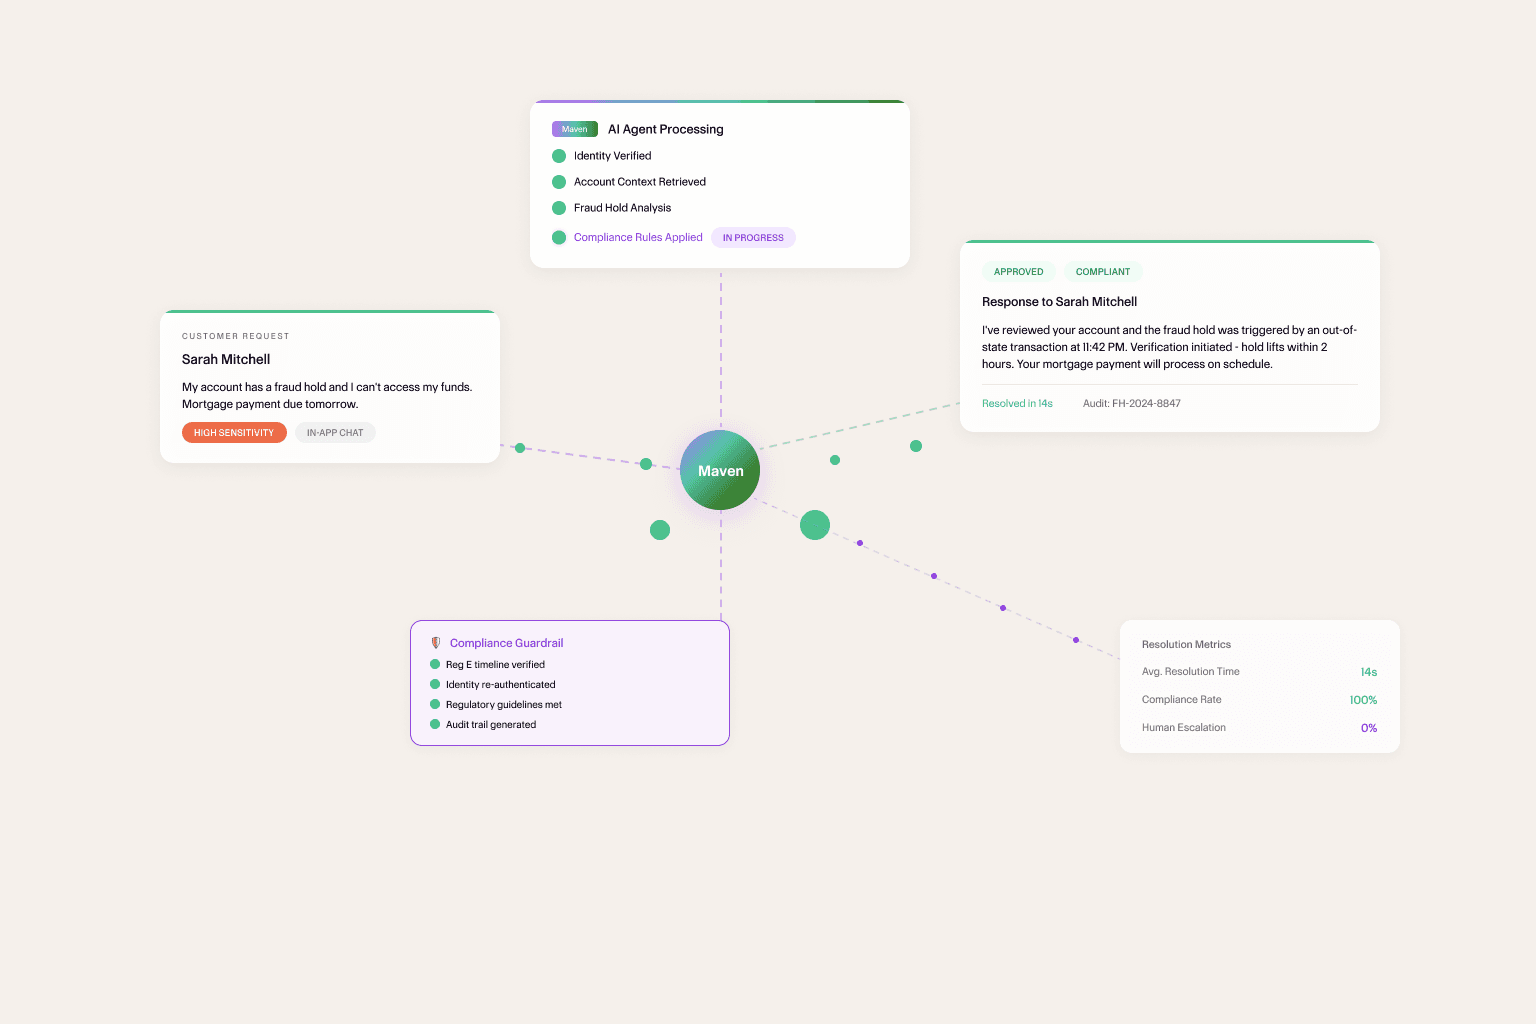
تُعدّ البيانات المالية من أكثر المعلومات حساسيةً التي يشاركها الأفراد مع أي منصة، وللأخطاء فيها تبعات تنظيمية. فالإجابة الخاطئة بشأن تجميد مرتبط بالاحتيال، أو سوء التعامل مع نزاع على حساب، لا تقتصر على إزعاج العميل، بل تُعرّض المنصة للمساءلة القانونية، وتُضعف وضعها في مجال الامتثال، وتجلب تغطية إعلامية يستغرق محو أثرها سنوات.
على مدى معظم العقد الماضي، عالجت فرق دعم شركات التكنولوجيا المالية مشكلات الدعم بالطريقة نفسها: أتمتة الحالات السهلة، وإسناد كل ما هو حساس إلى موظفين، وتقبّل هيكل التكاليف المصاحب لذلك.
هذا النموذج يتعرض اليوم لضغوط متزايدة. ليس لأن المخاطر تغيّرت، بل لأن وكلاء الذكاء الاصطناعي بلغوا من النضج حدًّا لم يعد معه إسناد المهمة إلى موظف هو السبيل الوحيد للتعامل الآمن مع التفاعلات المعقدة وعالية الحساسية. فلم يعد السؤال: هل نُؤتمت؟ بل كيف نصمّم الأتمتة بحيث تكون جديرة بالثقة فعلًا.
مشكلة البيانات في التكنولوجيا المالية مشكلة هيكلية
لكل قطاع بياناته الحساسة، لكن الأمر أشد حدة في التكنولوجيا المالية بسبب طريقة هيكلة البيانات، وتعدد الأطراف التي لها حقوق مشروعة فيها لكنها متمايزة.
لنأخذ منصة تخدم أصحاب الحسابات التجارية وموظفيهم في آنٍ واحد. يتمتع صاحب النشاط التجاري برؤية كاملة، بينما لا يرى الموظف حامل البطاقة سوى نشاط بطاقته. كلاهما مستخدم موثَّق على المنصة نفسها، وقد يطرح كلاهما أسئلة متشابهة — لماذا رُفضت هذه المعاملة؟ — لكن البيانات المصرّح لكلٍّ منهما بالاطلاع عليها، والإجراءات المصرّح له باتخاذها، مختلفة جذريًا.
أضيفوا إلى ذلك طبقة ثالثة: المنصة نفسها، بفرق العمليات الداخلية ووظائف الامتثال ومحللي الاحتيال، وكلٌّ منهم يحتاج إلى الوصول إلى بيانات الحسابات وفق قواعد مختلفة تمامًا.
هذه ليست حالة استثنائية افتراضية، بل هي نموذج التشغيل المعتاد لمنصات الخدمات المصرفية للأعمال، ومنصات الإقراض، وأدوات إدارة النفقات، ومزوّدي البنية التحتية للمدفوعات. بيئة البيانات مشتركة، أما قواعد الوصول فليست كذلك.
عندما يدخل وكلاء الذكاء الاصطناعي هذه البيئة بصلاحيات وصول واسعة ومن دون قواعد أهلية صارمة على مستوى كل طرف، يصبح احتمال تداخل البيانات كبيرًا. لا لأن الوكيل يتصرف بسوء نية، بل لأنه يفعل بالضبط ما صُمّم من أجله: العثور على المعلومات الأكثر صلة واستخدامها للإجابة عن السؤال.
المشكلة أن ما هو ذو صلة ليس بالضرورة ما هو مسموح به.
ماذا يحدث عندما يخطئ الذكاء الاصطناعي في التكنولوجيا المالية
أنماط الإخفاق في التكنولوجيا المالية نسخٌ أعلى خطورة من الأنماط نفسها التي تظهر في أي منصة متعددة الأطراف.
التعرض للمخاطر التنظيمية. يخضع الوصول إلى البيانات المالية للوائح تنظيمية تشترط تقليل البيانات إلى الحد الأدنى، وتقييد الغرض من استخدامها، والحصول على الموافقة، وقابلية التدقيق. والوكيل الذي يعرض بيانات حساب لمستخدم غير مصرّح له لا يتسبب في حادثة دعم فحسب، بل في حدث امتثال محتمل. وعبارة «ظنّ النموذج أنها ذات صلة» ليست إجابة تُرضي الجهة التنظيمية.
ثقة أصحاب الحسابات. تقوم الخدمات المالية على الثقة بدرجة لا تعرفها معظم القطاعات. وفي اللحظة التي يبدأ فيها المستخدم بالتساؤل: ماذا تعرف هذه المنصة عني أيضًا، ومن غيري يستطيع رؤيته؟ تكونون أمام مشكلة لا يرصدها أي مؤشر CSAT.
انتهاكات ضوابط الوصول الداخلية. يعمل محللو الاحتيال وفق قواعد وصول تختلف عن قواعد دعم العملاء، ولفرق الامتثال نطاقات تختلف عن نطاقات مديري الحسابات. ووكيل الذكاء الاصطناعي الذي يعمل عبر كل هذه الوظائف من دون ضوابط أهلية صريحة قائمة على الأدوار يصبح منفذًا لانتهاكات الوصول الداخلية.
أخطاء القرارات عالية المخاطر. التفاعلات التي يكون فيها وكلاء الذكاء الاصطناعي أكثر فائدة — نزاعات الاحتيال، وإخفاقات الدفع، وقيود الحسابات — هي أيضًا التفاعلات التي تترتب على الخطأ فيها أشد العواقب. فالعميل الذي يتصرف بناءً على معلومات خاطئة حول إجراءات تسوية نزاع احتيال يُنشئ مسؤولية لاحقة تتحملها المنصة.
إعادة التفكير الجارية
منصات التكنولوجيا المالية التي تقود هذا التحول المعماري لا تتخلى عن الأتمتة، بل تفصل بين أمرين ظلّا مقترنين تاريخيًا: قدرة وكيل الذكاء الاصطناعي على الاستدلال وصلاحيات وصوله إلى البيانات.
الفكرة بسيطة: قدرة وكيل الذكاء الاصطناعي على فهم السياق والتعامل مع الفروق الدقيقة وإدارة التفاعلات المعقدة لا تعتمد على الوصول إلى كل شيء، بل على الوصول إلى ما يناسب السياق الذي يعمل فيه.
ويقود ذلك إلى مبدأ معماري يبدو بديهيًا عند النظر إليه لاحقًا: حدّدوا ما هو مؤهَّل قبل أن يسترجع الوكيل أي شيء.
عمليًا، يبدأ كل تفاعل بتحديد السياق: الواجهة المستخدمة، والمستخدم الموثَّق، والدور، وبيئة السياسات السارية. وانطلاقًا من هذه المدخلات، تحدد المنصة البيانات المشمولة بالنطاق والإجراءات المسموح بها. ثم يعمل الوكيل ضمن هذا النطاق بكامل قدرته على الاستدلال.
صاحب الحساب التجاري الذي يستفسر عن نشاط بطاقة أحد أعضاء فريقه يرى ما هو مصرّح له برؤيته. والموظف حامل البطاقة الذي يطرح السؤال نفسه لا يرى سوى بياناته. ومحلل الامتثال الذي يُجري مراجعة يعمل وفق قواعد وصول تناسب مهام الامتثال. الوكيل نفسه، والقدرة الأساسية نفسها، لكن بسياقات أهلية مختلفة تُفرض على مستوى البنية المعمارية، قبل أن يستدل الوكيل على أي شيء.
ويحقق هذا النهج ثلاث فوائد محددة ذات أهمية في التكنولوجيا المالية.
قابلية التدقيق. عندما يُحدَّد نطاق كل تفاعل بقواعد أهلية صريحة، يتوفر لديكم سجل واضح بالبيانات التي كانت متاحة للوكيل في أي تفاعل. ويصبح سؤال «ما البيانات التي وصل إليها الوكيل؟» سؤالًا يمكنكم الإجابة عنه بدقة لا بالتقريب — وهذا تحديدًا ما يتطلبه أي استفسار تنظيمي.
تطبيق متسق لضوابط الوصول. لا تعتمد طبقة الأهلية على تذكّر الوكيل لتعليماته أو استنتاجه الصحيح للسياق، بل تُفرض هيكليًا، ما يعني أنها تنطبق باتساق على كل تفاعل وكل حالة استثنائية وكل مُدخل غير معتاد.
وضع امتثال قابل للتوسع. عندما تصدر لوائح جديدة — وهي تصدر دائمًا في التكنولوجيا المالية — فإن تحديث قواعد الأهلية في الطبقة المعمارية ينعكس فورًا على جميع تفاعلات الذكاء الاصطناعي. لا حاجة إلى إعادة صياغة التعليمات للنماذج أو إعادة تدريب الأنظمة؛ فالقواعد تُطبَّق في كل مكان تلقائيًا.
دور الحكم البشري لا يختفي
ثمة أمر واحد لا تغيّره إعادة التفكير المعمارية: هناك تفاعلات يكون فيها الحكم البشري هو الخيار الصحيح، ونظام الذكاء الاصطناعي المصمَّم جيدًا يُسهّل الوصول إليه.
وفي التكنولوجيا المالية، يمكن توقع هذه اللحظات: عميل يعترض على قرار احتيال سبق أن راجعته المنصة. صاحب حساب تجاري يستفسر عن تجميد لأسباب تتعلق بالامتثال. عميل عالي القيمة يطرح سؤالًا معقدًا يشمل عدة منتجات ويتطلب تقديرًا بشأن سياسات الاستثناء.
تستفيد هذه التفاعلات من تولّي Agent Maven مهام استرجاع المعلومات وتجميع السياق، بحيث يُطلِع الموظف على الموقف بسرعة، ويعرض السجل ذا الصلة، ويُبرز الأسئلة الرئيسية التي تحتاج إلى إجابة، مع إبقاء القرار النهائي والتواصل في أيدٍ بشرية.
مسار التصعيد ليس نمط إخفاق، بل ميزة مصمَّمة في بنية دعم ناضجة قائمة على الذكاء الاصطناعي. وبناؤه عن قصد، بمحفزات واضحة وعمليات تسليم سلسة ونقل السياق كاملًا إلى الموظف، هو ما يميّز عمليات نشر الذكاء الاصطناعي التي تصمد أمام التدقيق عن تلك التي تتسبب في حوادث في اللحظات الأعلى خطورة تحديدًا.
من خفض التكاليف إلى بنية تحتية للثقة
اقتصر الطرح المبكر للذكاء الاصطناعي في دعم التكنولوجيا المالية تقريبًا على التكلفة: معدلات الحل دون تدخل بشري، وتقليل التذاكر، وتوفير ساعات عمل الموظفين. هذه مؤشرات حقيقية ومهمة، لكنها لا تعكس سوى جزء مما هو على المحك.
منصات التكنولوجيا المالية التي تجني من الذكاء الاصطناعي القيمة الأكثر استدامة لا تركز في المقام الأول على خفض التكاليف، بل تبني شيئًا يصعب تقليده: بنية تحتية للدعم يمكن لكل فئة من الأطراف — العملاء وأصحاب الحسابات وعملاء الأعمال والفرق الداخلية — أن تثق بأنها تتعامل مع بياناتها بالشكل المناسب ومع تفاعلاتها باتساق.
وهذا هدف تصميمي يختلف عن الحل دون تدخل بشري، ويتطلب تحقيقه بنية معمارية مختلفة: بنية لا تكون فيها ضوابط الوصول إضافة لاحقة مُلحقة بنموذج قادر، بل طبقة أساسية تعمل قدرات النموذج فوقها.
المنصات التي تستثمر في هذه البنية الآن لا تحل مشكلة حوكمة الذكاء الاصطناعي الحالية فحسب، بل تبني بنية تحتية تجعل كل قدرة مستقبلية للذكاء الاصطناعي جديرة بالثقة افتراضيًا، لأن طبقة الأهلية التي تحكم وكيل الدعم اليوم ستحكم أيضًا الوكيل الأكثر قدرة غدًا.
في التكنولوجيا المالية، الثقة ليست ميزة، بل هي المنتج ذاته.
شاهدوه على محادثاتكم الفعلية.
اطلبوا عرضًا توضيحيًا مخصصًا ومجانيًا.


