
解決率落差
多數團隊追蹤的仍是分流率(聯繫是否免除人工處理),而非解決率(問題是否真正解決)。較容易達成的數字掩蓋了重新開啟的工單,也悄悄侵蝕客戶滿意度。
執行摘要
01 · 執行摘要
客戶體驗 AI 市場規模龐大且快速成長,預計到 2030 年將成長近 4 倍。然而在成長背後,成果並非人人共享。少數企業運用 AI 代理解決大部分的客戶聯繫,並在高優先度與策略性的接觸點上保留人員參與。而更多企業的試行專案只分流了少數問題,還沒進入正式上線就停滯不前。
本報告根據第三方研究,以及 Maven AGI 在超過 90 個企業部署案例中觀察到的成果,說明區分這兩類企業的 4 種模式。
多數團隊追蹤的仍是分流率(聯繫是否免除人工處理),而非解決率(問題是否真正解決)。較容易達成的數字掩蓋了重新開啟的工單,也悄悄侵蝕客戶滿意度。
規劃時間最長、最縝密的導入專案,成效往往最差;範圍明確的試行專案則能在數週內正式上線。在聚焦的範圍內快速推進,才是有效的模式。
如今,治理審查導致企業交易停滯的頻率,至少與技術適配問題不相上下,但多數團隊仍將其視為採購後期的步驟。78% 的高階主管表示,他們目前無法通過獨立的 AI 治理稽核(Grant Thornton,2026)。
多數企業已將聊天與電子郵件自動化,卻未觸及電話管道,儘管語音通常是其量最大、成本最高的管道。技術障礙大致已獲解決,先行者正逐步累積持續擴大的成本優勢。
報告最後歸納出成效最佳的企業共有的 5 項做法。這些做法都不取決於預算規模或起步時的 AI 成熟度,而是營運上的選擇,任何團隊都能做到。
客戶服務的 AI 支出正快速成長,幾乎每個客服中心都已以某種形式使用 AI。若只看採用數據,故事似乎已經結束;但若看實際上線的數據,呈現的卻是另一番景象。這些投入大多尚未轉化為大規模解決的客戶互動。
投入與成果之間的落差,才是 2026 年真正的重點。它體現在始終無法正式上線的試行專案、追蹤錯誤指標的儀表板、卡在資安審查的交易,以及無人著手處理的電話管道。這些問題都能解決,但沒有一項能靠擴大部署來解決。
本報告將這道落差拆解為四種模式:解決落差、部署悖論、合規盲點,以及語音管道的機會。這些模式彼此加劇:衡量錯誤指標的團隊,會放大錯誤的行為;將合規視為後期步驟的團隊,會讓精心規劃的推行計畫停滯不前。這些模式相互關聯,解方亦然。報告最後將說明,跨越這道落差的組織實際上是怎麼做的。
「部分整合是市場的主流狀態。當 AI 被加進一個無人重新設計的流程時,就會出現這種情況。
02 · 市場現況
2026 年客戶體驗(CX)企業 AI 的真實現況。
AI 客戶體驗市場的規模更大、成長更快,分化程度也比新聞標題所呈現的更明顯。整體採用數據描繪的是全面普及的景象,但底層資料說的是另一回事:一小群組織正獲得持續累積的回報,而更多組織仍在執行耗費不貲、卻始終無法正式上線的試行專案。以下是 2026 年市場的五大動態。
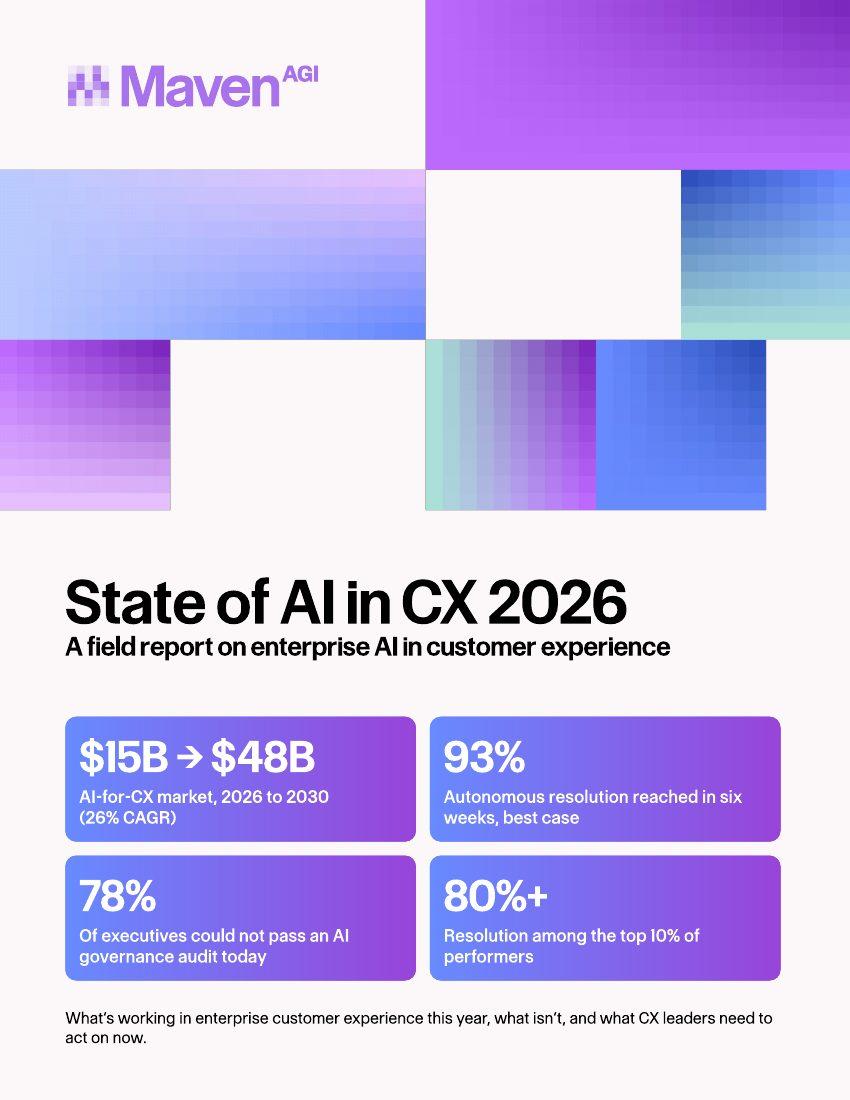
客戶服務 AI 市場在 2026 年的估值約為 $15B,預計 2030 年將達 $48B,年複合成長率為 26%(MarketsandMarkets)。投資急速攀升,預期節省的成本更為可觀:Gartner 預估,僅 2026 年,對話式 AI 即可降低約 $80B 的客服中心人力成本。然而,正式規模化的部署並未跟上支出的腳步。
根據 MIT 於 2025 年一項廣受引用的估計,約 95% 的企業生成式 AI 試行專案未能在規模化後產生可衡量的業務影響。確切數字仍有爭議,但趨勢方向並無疑義。失敗的關鍵很少在於模型本身,而在於資料存取、升級處理的設計,以及採購組織內部權責不清。
約 88% 的客服中心已在某種程度上使用 AI,但只有約四分之一已將其全面整合進日常營運(產業資料,2026)。部分整合意味著分流只在少數路徑上奏效,而大規模的問題解決並未發生。
2026 年 4 月,Grant Thornton 指出,78% 的高階主管目前無法通過獨立的 AI 治理稽核。合規已從採購時的勾選項目,轉變為部署的關卡,第 5 節將再次探討這個主題。
在本報告所依據的部署中,表現前 10% 的企業自主解決率達 80% 以上,而中位數則遠低於此。差距持續擴大,這清楚顯示成效取決於 AI 的運作方式,而非是否採用。Gartner 預測,到 2029 年,代理式 AI 將自主解決 80% 的常見客戶服務問題。如今的頂尖企業,只是比整個產業更早走上這條曲線。
若只看採用數據,故事似乎已經結束;但若看實際上線的數據,呈現的卻是另一番景象。
以一個常見的歷程為例:一位企業 CX 主管在 2025 年初導入一套 AI 工具,看著它處理一小部分簡單問題,並向高階主管團隊回報亮眼的分流數字。不到四個月,分流率趨於停滯,重複聯繫增加,而滿意度恰恰在該工具理應負責的互動上下滑。到了 2025 年底,團隊改以「解決」而非「分流」為核心重新建構,真正重要的數字才開始改善。這種模式在各類部署中相當普遍,足以視為常態,而非例外。
能避開這段彎路的組織都有一個共同的早期決定:在代理上線前就以解決率為核心建立儀表板,而不是等數字令人失望後才調整。在 Maven 資料中表現最突出的案例裡,一位客戶從一開始就讓整個計畫聚焦於這個單一問題,在六週內達成 93% 的自主解決率。
那麼,為什麼 AI 客戶服務中最重要的指標,偏偏是多數廠商不公布的那一個?
03 · 解決落差
為什麼 AI 客戶服務中最重要的指標,偏偏是多數廠商不公布的那一個。
在這兩個數字之間,業界選擇優化較容易的那一個。分流容易計算,報告起來也好看,因此成了預設指標。問題在於,分流與解決可能朝相反方向發展:一張工單可以被結案,客戶的問題卻仍未解決。AI 要不是在這道落差中創造回報,就是悄悄侵蝕客戶滿意度。獨立分析師也開始劃出同樣的界線,將分流、攔截、解決與首次聯繫解決視為四項不同的指標,正是因為它們在實務上會出現分歧。
分流
容易計算,沿襲自規則式機器人時代。一次聯繫要不是轉給真人,就是沒有,但這個指標掩蓋了重新開啟率。一次被分流、卻在 48 小時內再度回頭的聯繫,會被計為分流 1 次、解決 0 次。
解決
較難報告,因為它如實反映重新開啟與滿意度,而不只是轉派情況。它要求明確定義何謂「已解決」,而任何認真看待這項指標的團隊,都能說出一個數字。
Maven 表現最佳的部署在第六個月時可達 80% 至 93% 的解決率。這些計畫從第一天起就將 AI 代理連接至記錄系統,並依上述公式衡量解決率,而非分流率。在一項金融科技部署中,該代理在三週內達成 90% 的自主解決率。一家法律科技公司評估了 32 家廠商,並對其中十多家進行壓力測試,從規則式系統改為自主解決後,解決的工單數量增加了 60%。
請詢問解決率,而非分流率。解決率比分流率更難報告,因為它如實反映重新開啟與滿意度,而不只是轉派情況。任何認真看待這項指標的團隊都能說出一個數字。若您拿不到這個數字,這件事本身就是一項值得參考的資訊。
分流衡量的是工單是否離開佇列;解決衡量的是客戶是否滿意地離開。
04 · 部署悖論
為何行動迅速的企業勝過規劃周詳的企業,而缺乏明確範圍的快速推進,又為何是代價最高的錯誤。
部署時程拉得越長,成果往往越差。花 12 至 18 個月進行供應商評選、採購與規劃的組織,上線後的解決率通常低於在 90 天內完成小範圍試行的企業。然而,速度本身不是戰術;聚焦範圍的速度才是策略。但這項提醒不容忽視:若流程從未針對 AI 重新設計,一味求快只會大規模衍生新型態的失敗,因此範圍與步調同樣重要。
12 至 18 個月的時程是採購流程造成的,而非產品本身的需求。之所以如此,是因為 RFP、資安審查與整合規劃原本可以同步進行,卻被逐一依序執行。更廣泛的失敗數據也指向同一方向:McKinsey 發現,雖然幾乎每家企業都已以某種形式使用 AI,但僅約 1% 認為自家部署已臻成熟;RAND 則指出 AI 專案失敗率接近 80%,遠高於其他 IT 專案。真正的限制在於組織的準備程度,而非模型。
大多數部署延誤源自 3 項決策:資料存取、法遵核准與升級處理設計。將這些決策同步而非依序進行,是縮短部署時程最關鍵的槓桿。以 Maven 的部署而言,這往往就是 1 季與 1 年的差別。
05 · 法遵盲點
為何讓部署停擺的往往是資安與法遵要求,而非技術。
關於客服 AI 的討論,多半聚焦在能力:代理能否處理複雜查詢?能否理解脈絡?被忽略的問題是:平台能否通過資安與法遵審查,而不必重寫整個部署計畫。在 2026 年,決定時程的正是這個問題。
法遵如今已是企業 AI 採購的主要瓶頸。依我們的經驗,也與治理研究人員的觀察一致,資安審查拖延企業交易的頻率至少與技術適配度相當,而且通常發生在技術評估已順利通過之後。這種阻力普遍存在:BCG 指出,74% 的企業在部署生成式 AI 時難以兼顧創新與資安。未事先準備法遵溝通的買方,通常會在採購中段損失 2 至 3 個月。
對任何處理受監管資料的供應商而言,SOC 2、HIPAA、GDPR 與 PCI-DSS 4.0 都是基本門檻。專為 AI 制定的治理標準 ISO 42001 則是新的差異化關鍵,而多數供應商尚未取得。這項轉變與 10 年前 SOC 2 與 ISO 27001 的發展如出一轍。根據一項 2026 年調查,絕大多數 Fortune 500 企業的採購團隊計畫在 2027 年前要求供應商符合 ISO 42001。認證最嚴謹的平台目前已取得至少 10 項認證與評估,其中包括 ISO 42001。
有 2 項要求正從選配變成決定性條件。隨著語音通道處理愈來愈多付款資料,即時語音通話的 PCI 合規(即時遮蔽、稽核軌跡、分段處理)正成為入圍篩選條件,而多數語音產品在架構上並未考量這一點。各區域的資料落地要求,則決定供應商能否在金融服務、醫療照護以及部分 EMEA 與 APAC 市場中獲得考慮。這兩項都應納入早期篩選,而非留到後期法務審查。
門檻確實跨得過。一家 Fortune 500 遊戲企業在受監管產業的限制下,透過自主 AI 代理處理每月超過 330,000 次互動;在該產業中,這代表既要符合遊戲內購的 PCI 規範,也要處理 AML 與 KYC。面對如此嚴格審視的組織,非但沒有停滯,反而成功擴大規模,這正是重點:只要平台為此而生,法遵深度就是一道可以及早通過的關卡。
影響最深遠的部署決策,是您在上線前建立的儀表板。
06 · 語音通道的機會
多數企業尚未自動化的管道。
語音是客服中量能最大、成本最高、技術最複雜的管道,也是 AI 導入最落後的管道。這道落差正迅速縮小:產業預測指出語音 AI 市場年成長率約 35%,高於整體類別;一項 2026 年的追蹤調查更統計到,在超過 500 個組織中,正式上線的語音部署年增 340%(Opus Research)。及早行動的組織將握有逐季累積的成本優勢。
| 障礙 | 在即時通話中的影響 | 2026 年現況 |
|---|---|---|
| 延遲 | 即時通話中,回應時間必須低於 300ms,沒有妥協空間。 | 已於正式環境解決 |
| 準確度 | 需辨識各種口音及重疊的語音。 | 已解決 |
| 法規遵循 | 要求比文字更嚴格,即時通話需符合 PCI。 | 若為此打造即可解決 |
這些問題在 2023 年都無解,到了 2026 年皆已可解決。企業級語音與消費級語音是截然不同的產品:需支援 50 種以上語言、即時通話符合 PCI 規範、正式環境回應時間低於 300ms,並能與既有電話系統整合。門檻更高,能跨過門檻的供應商也少得多。
語音正在追上文字對話。認為語音本質上更難自動化的看法,多半是 2023 年的舊觀念。在 Maven 實際衡量的部署中,設計完善的語音代理在同類意圖上的解決率與文字對話相當。複雜度確實存在,但有其邊界:如今決定部署速度的是幾項關鍵決策,而非技術。
在 2026 年,法遵就是關卡。最先提出認證範圍與稽核日期的供應商,通常能贏得資安審查。
07 · 前 10% 的企業做對了什麼
歸納成功部署與失敗部署之間的關鍵差異。
綜觀本報告所依據的部署案例,成果卓越的組織都展現出相同模式,而這與初期的預算規模或技術成熟度關係不大,關鍵在於選定廠商後,採購方如何推動整個計畫。以下 5 項行為中,有 4 項已在前文說明;彙整在一起,便構成一套完整的營運模式。第 5 項則是多數團隊忽略的一環。
儀表板要在第一個代理上線前就建置完成,而不是等數字不如預期才事後補上。
以範圍明確的試行計畫爭取全面推廣,不必苦等完美的藍圖。
讓 AI 串接現有系統,別讓理想架構阻礙可運作的部署。
以法規遵循作為擴展的關卡,而非試行的門檻,避免企業 AI 中代價最高的事後改造。
每週檢視解決與重新開啟的資料,每季檢視意圖涵蓋範圍。這是前文未涵蓋的行為,也是多數團隊忽略的一環。
代理式 AI 正從提供建議走向實際執行,從建議答案進化為完成任務。代理對代理的時代正在展開,AI 代理會將任務轉交給其他專業代理。現在就累積單一代理部署經驗的組織,在 2026 年底與 2027 年多代理架構問世時,將大幅領先。
| 2026 年下半年前值得關注的 3 件事 | 重要性 |
|---|---|
| ISO 42001 地位鞏固:從差異化優勢轉為採購必要條件 | 隨著歐盟《人工智慧法》(EU AI Act)對高風險系統的義務於 2026–2027 年間陸續生效,此趨勢將加速發展。 |
| 語音服務的 PCI 合規:成為入圍評選的標準門檻 | 隨著語音管道處理的付款資料日益增加,未在架構上納入合規設計的產品將在初期就遭淘汰。 |
| 解決率崛起:成為公開的產業指標 | 分析機構的用語已經轉變:Gartner 將其 2029 年里程碑定義為自主解決,而非分流。 |
2023 年讓語音難以落地的是延遲、口音與法規遵循。如今這些都已是有解方的工程問題。
08 · 從何開始
這 5 項行為都不需要預算核准。第一項「衡量解決率而非分流率」,本季就能以團隊現有的資料著手。請從第 3 節的 True Resolution Formula 開始:重新評估上個月的聯繫案件,檢視是否未經升級即結案、在符合您客戶滿意度標準的特定期間內未重新開啟,且未獲得負評。這個數字與目前儀表板上分流率之間的差距,就是商機的大小。
本報告由 Maven AGI 製作,依據逾 90 個企業在聊天、語音與電子郵件通路部署自主 AI 代理的正式環境資料。
本報告引用的第三方研究
繼續閱讀
輸入您的電子郵件,即可在本頁解鎖完整的《State of AI in CX 2026》報告,我們也會將完整 PDF 寄送到您的信箱。
我們會以電子郵件寄送完整 PDF,並立即在此解鎖。提交即表示您同意 Maven AGI 的隱私權政策。我們絕不出售您的資料。